
阿里巴巴

阿里巴巴(纪要):算力新规压制,明年云增速看 30%–45%
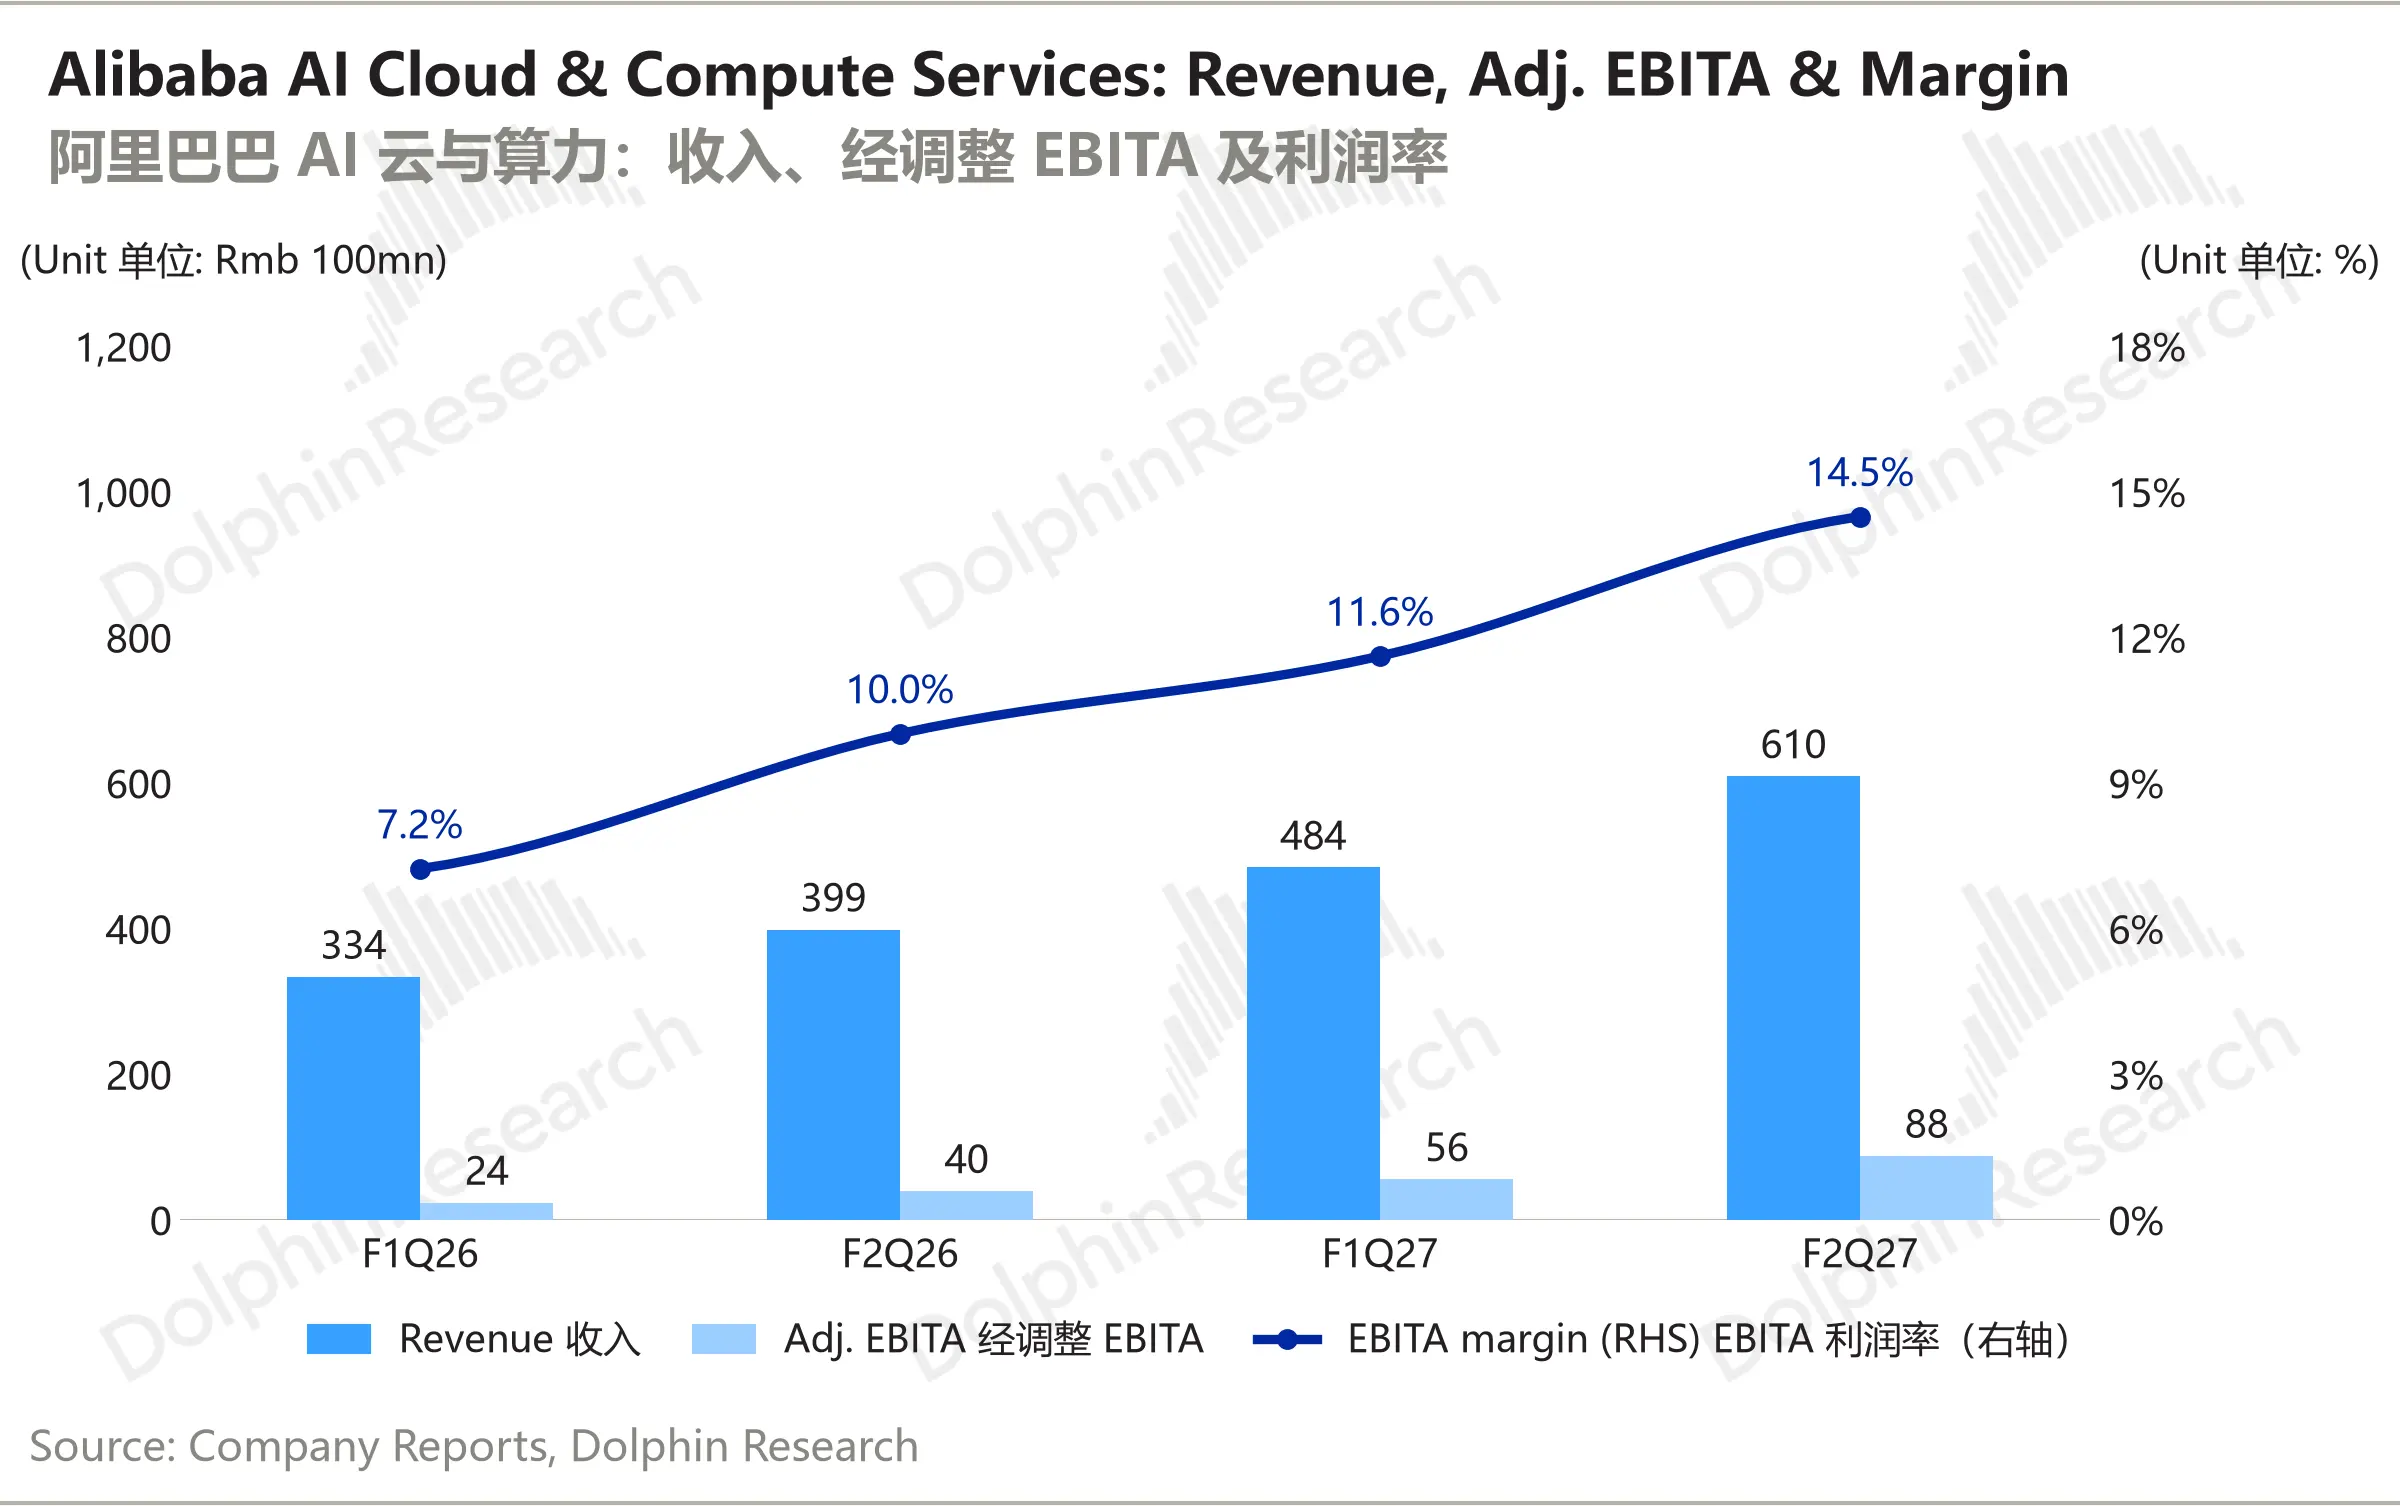
外部云收入增速连续第十个季度加速至 64%、云 EBITA 利润率升至 14.5%,但受美方算力出口新规影响,明年云收入增速初步看 30%–45%、20GW 长期算力目标或下修,同时公司押注平头哥国产芯片放量,预计 2028 年(自然年)云增速回到 50% 以上。
阿里狂投,只为 “中国版谷歌”?
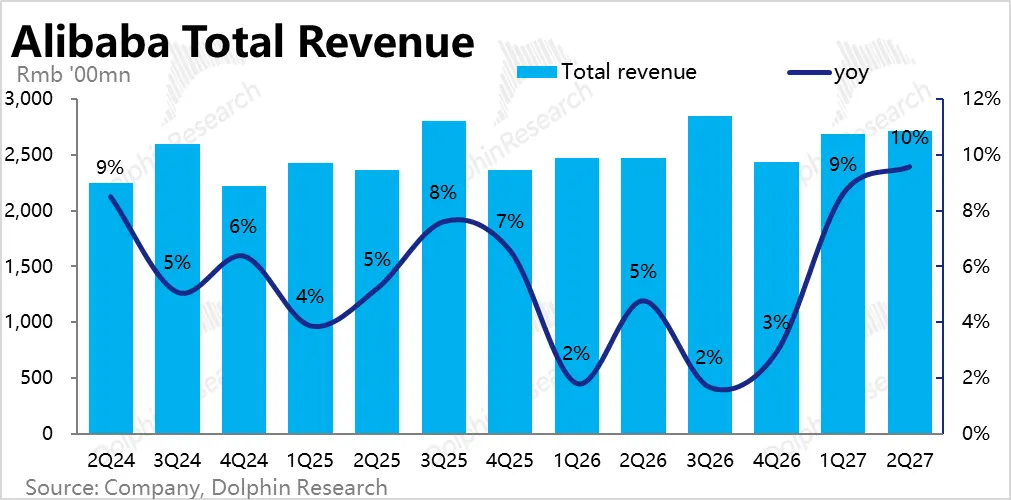
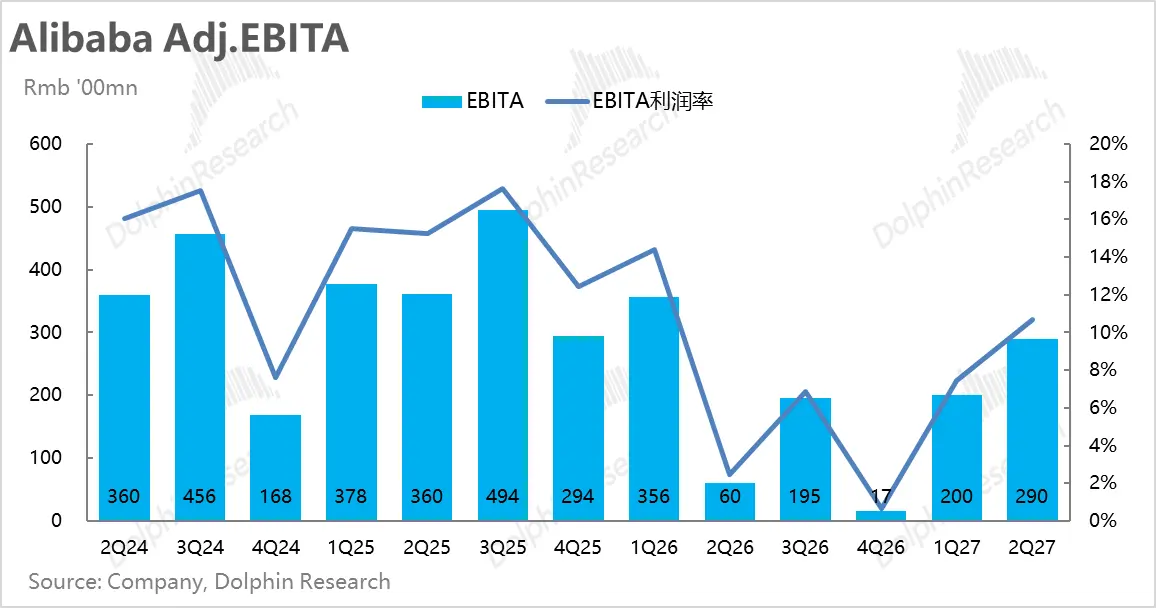
中国版 “谷歌” 阿里巴巴,在 8 月 19 日晚,发布了自然年二季度(27 财年 1 季度)业绩,因为不久前刚和市场沟通更新过指引,当季业绩表现和市场预期差异不大。概括来说,泛零售板块增长触底,利润修复(外卖减亏),而 AI & 云业务高歌猛进,增速和利润率双走高。唯一明显超出市场预期的指标,和腾讯一样,是 Capex 支出大幅拉升到超 670 亿,各头部玩家的算力投入都在加速。1、披露结构又大改:在具体点评本季业绩前...
阿里(纪要):AI CAPEX 3 年回本
云外部收入增速加速至 45%、AI 相关产品收入连续 12 个季度三位数增长至 123.76 亿元,但本季 CapEx 676.78 亿元推动自由现金流净流出 446.7 亿元、集团调整后 EBITA 同比降 30%,同时管理层把 AI 回本期压至 2.5 年甚至 2 年并重申 2030 年云外部收入 1,000 亿美元、EBITA 利润率 20% 的长期目标。
阿里巴巴(纪要):电商企稳,AI 猛攻
以下是海豚君整理的$阿里巴巴(BABA.US) FY26Q4 的财报电话会纪要,财报解读请移步《AI 狂飙中,阿里大 “放血”?》一、财报核心信息回顾 1. 股东回报:董事会批准年度分红每 ADS 1.05 美元。2. 业绩指引:未提供具体下季度/全年收入或利润指引,但表示将持续坚定投入 AI 和消费业务;即时零售 UE 预计 在 FY29 转正...
阿里:电商退位,AI 上位,“大放血” 也不可怕
$阿里巴巴(BABA.US) 今晚 5.13 日美股盘前发布了 26 财年最后一季业绩。如市场早有的预期,本季阿里业绩绝对表现不佳,最主要的缺陷是因春节期间大量 “撒钱”,导致本季集团整体利润甚至比去年三季度外卖大战最高峰时更低;另外云业务也缺乏特别亮眼之处,无法 “将功补过”。但预期差角度,实际表现是落在卖方更新后预期的区间之内的(虽是靠下沿),因而也算不上预期之外的差。具体来看:1、CMR 增长看似弱...