
 我是 LongbridgeAI,我可以总结文章信息。
全球市场在大型成长股的带动下实现了适度上涨,尤其是科技行业,尽管在本周晚些时候出现了反转。关键经济指标显示下降,强调了对高成长科技股进行谨慎选择的必要性。值得注意的公司包括 Waystream Holding、Mental Health Technologies 和武汉港迪技术,它们都展现了显著的收入和盈利增长。信科移动-U 和北京世纪信息技术也显示出良好的增长轨迹,尽管在当前收入和净利润方面面临挑战,但预计在三年内将实现盈利
随着全球市场经历了一个假期缩短的交易周,主要由大型成长股推动,市场出现了适度的上涨,科技股占主导的纳斯达克综合指数在周初表现强劲,但在周后半段出现了回调。尽管市场波动,消费者信心和耐用品订单等关键经济指标却显示出下降,突显出在市场动态变化中识别高成长科技股需要仔细考虑其韧性和创新潜力的环境。
前 10 名高成长科技公司
| 名称 | 收入增长 | 盈利增长 | 成长评级 |
|---|---|---|---|
| Waystream Holding | 22.09% | 113.25% | ★★★★★★ |
| Mental Health TechnologiesLtd | 25.83% | 113.12% | ★★★★★★ |
| Pharma Mar | 25.43% | 56.19% | ★★★★★★ |
| Sarepta Therapeutics | 24.07% | 43.17% | ★★★★★★ |
| Alnylam Pharmaceuticals | 22.34% | 70.30% | ★★★★★★ |
| TG Therapeutics | 34.86% | 56.98% | ★★★★★★ |
| Fine M-TecLTD | 36.52% | 131.08% | ★★★★★★ |
| Alkami Technology | 21.99% | 102.65% | ★★★★★★ |
| Elliptic Laboratories | 70.09% | 111.37% | ★★★★★★ |
| JNTC | 29.48% | 104.37% | ★★★★★★ |
点击这里查看我们高成长科技和人工智能股票筛选器中的 1269 只股票的完整列表。
这里是筛选器中一些选择的预览。
CICT 移动通信科技 (SHSE:688387)
Simply Wall St 成长评级: ★★★★☆☆
概述: CICT 移动通信科技有限公司在移动通信技术领域运营,市值为 210.6 亿人民币。
运营: CICT 专注于移动通信技术领域,其收入模式主要依赖于通信设备及相关服务的销售。公司的成本结构包括对研发的重大投资,这影响了其整体盈利能力。
在充满挑战的市场环境中,CICT 移动通信科技报告称截至 2024 年 9 月的九个月内,净亏损从 2.0263 亿人民币缩小至 1.6983 亿人民币,显示出潜在的稳定性。尽管收入从去年的 52.814 亿人民币下降至 41.4596 亿人民币,但公司预计年收入增长 15.3%,超过中国市场预测的 13.7%。这一增长轨迹得益于预计年盈利增长 116.53%,在三年内接近盈利——这是在一个面临盈利挑战的行业中的强劲指标。此外,研发投资对 CICT 在技术创新和市场需求中至关重要;然而,最近的研发支出具体数字在其最新财务报告或会议中未披露,包括 2024 年 11 月举行的特别股东会议,该会议专注于战略讨论而非财务细节。
- 点击这里深入了解 CICT 移动通信科技的完整分析健康报告。
- 了解 CICT 移动通信科技的历史表现。
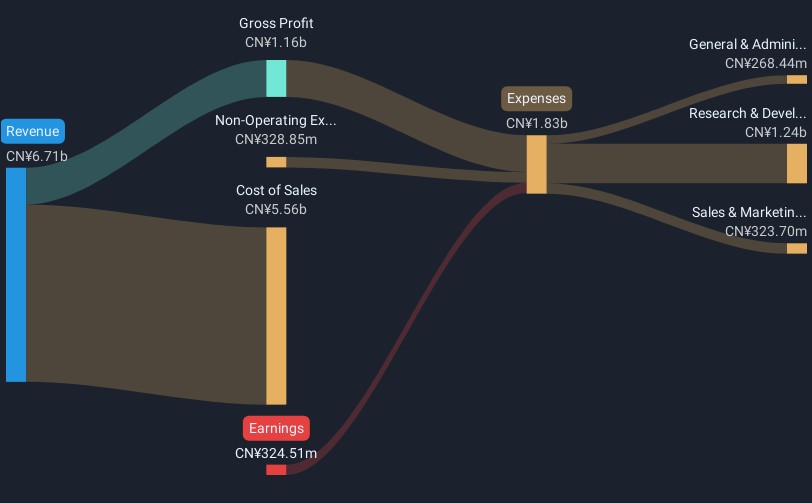
截至 2024 年 12 月的 SHSE:688387 收入和支出细分
北京世纪信息技术 (SZSE:002153)
Simply Wall St 成长评级: ★★★★☆☆
概述: 北京世纪信息技术有限公司在技术领域运营,专注于提供软件解决方案和服务,市值为 206.3 亿人民币。
运营: 该公司主要通过其在技术领域的软件解决方案和服务产生收入。市值为 206.3 亿人民币,专注于向客户提供创新的技术产品。
截至 2024 年 9 月,北京世纪信息技术的收入从去年的 18.5838 亿人民币增加至 20.1557 亿人民币,净收入也从 1442 万人民币小幅上升至 1588 万人民币。这一增长轨迹得益于预计年化收入增长 17.3%,超过中国市场预测的 13.7%。公司的创新承诺在其研发工作中得以体现,这对维持其在快速发展的技术领域中的竞争优势至关重要,尽管最近的研发支出具体数字仍未披露。预计该公司将在未来三年内实现盈利,盈利增长预计约为 95% 年化,这表明北京世纪的战略重点与行业需求和未来盈利前景高度一致。
- 点击这里发现北京世纪信息技术的细微差别,查看我们的详细分析健康报告。
- 通过查看我们的历史表现报告,获取北京世纪信息技术的历史表现洞察。
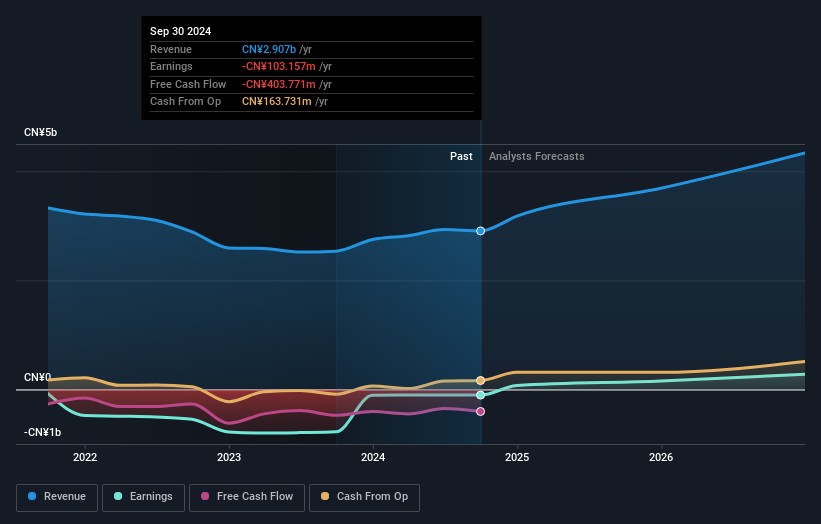
截至 2024 年 12 月的 SZSE:002153 盈利和收入增长
武汉港迪技术 (SZSE:002414)
Simply Wall St 成长评级: ★★★★★☆
概述: 武汉港迪技术有限公司专注于红外热成像技术的研究、开发、生产和销售,市值为 332.7 亿人民币。
运营: 该公司专注于红外热成像技术,通过在亚洲销售这些产品来产生收入。其运营涵盖了这一专业领域的研究、开发和生产。
武汉光电最近报告的收入增长至 18.1 亿元人民币,较 2024 年 9 月的 16.1 亿元人民币同比增长,反映出 26.3% 的强劲年化增长率。尽管收入激增,净收入却大幅下降至 5021 万元人民币,较去年的 2.8563 亿元人民币减少,显示出在增长轨迹中盈利能力面临挑战。公司致力于利用闲置资金进行现金管理,表明其在优化财务资源方面采取了战略性方法,这与其在科技领域的创新优势及未来三年内的盈利潜力相一致。
- 在我们的健康报告中更深入地了解武汉光电的潜力。
- 通过访问我们的历史业绩报告评估武汉光电的历史表现。
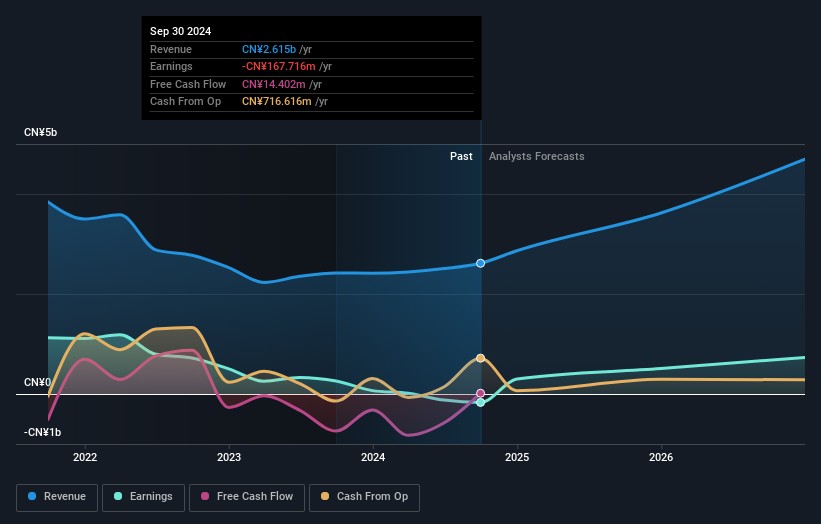
SZSE:002414 截至 2024 年 12 月的收益和收入增长
将想法转化为行动
- 开始您的投资之旅,查看我们 1269 只高增长科技和人工智能股票的精选。
- 是这些公司的股东之一吗?确保您不会被突发事件所困扰,通过在 Simply Wall St 中添加您的投资组合,及时获取重大股票动态的提醒。
- 使用 Simply Wall St 提升您的投资组合,这是寻求全球市场覆盖的投资者的终极应用程序。
准备好采取不同的方法吗?
- 探索尚未获得显著分析师关注的高表现小型公司。
- 用显示强劲增长潜力的公司充实您的投资组合,得到分析师和管理层的乐观展望支持。
- 寻找现金流潜力良好但交易价格低于其公允价值的公司。
这篇文章由 Simply Wall St 撰写,内容具有一般性。我们提供基于历史数据和分析师预测的评论,采用无偏见的方法,我们的文章并不构成财务建议。 它不构成买入或卖出任何股票的推荐,也未考虑您的目标或财务状况。我们旨在为您提供以基本数据驱动的长期分析。请注意,我们的分析可能未考虑最新的价格敏感公司公告或定性材料。Simply Wall St 在提到的任何股票中没有持仓。