
 我是 LongbridgeAI,我可以总结文章信息。
千禾味业(SHSE:603027)的市盈率为 25.9 倍,低于中国市场的平均水平。该公司的盈利在过去一年中下降了 13%,引发了对其未来表现的担忧。分析师预测,未来一年的每股收益(EPS)增长为 12%,远低于更广泛市场 37% 的增长预期。这一前景导致了较低的市盈率,表明股东对未来潜在收益持谨慎态度。建议对公司的资产负债表进行深入分析,以识别任何风险
千禾味业有限公司(SHSE:603027)的市盈率为 25.9 倍,相较于中国市场,似乎现在是一个买入的机会,因为大约一半的公司市盈率超过 39 倍,甚至超过 76 倍的市盈率也相当普遍。然而,我们需要深入分析,以确定这种较低市盈率是否有合理的依据。
千禾味业最近面临困境,因为其盈利下降的速度超过了大多数其他公司。市盈率可能较低是因为投资者认为这种糟糕的盈利表现不会有所改善。如果你仍然看好这家公司,你会希望其盈利轨迹在做出任何决定之前能够扭转过来。如果没有,那么现有股东可能会对股价未来的走势感到失望。
请查看我们对千禾味业的最新分析
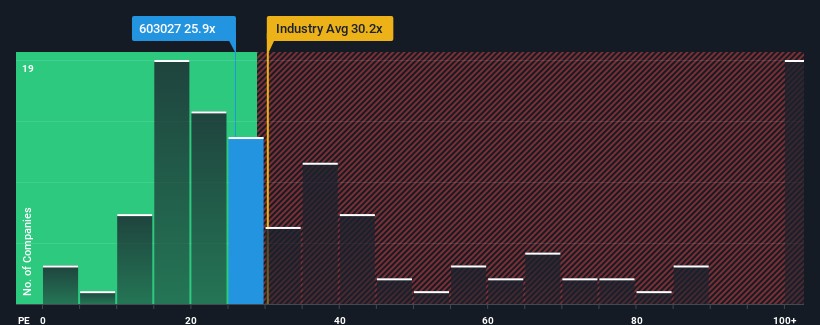
SHSE:603027 市盈率与行业比较 2025 年 3 月 15 日
如果你想了解分析师对未来的预测,可以查看我们关于千禾味业的 免费 报告。
增长是否与低市盈率相匹配?
你唯一会真正感到舒适的情况是,当千禾味业的市盈率如此之低时,公司的增长预计将落后于市场。
回顾过去一年的盈利情况,令人沮丧的是公司的利润下降了 13%。尽管如此,令人钦佩的是,尽管过去 12 个月的表现不佳,三年来每股收益总计提升了 306%。虽然这段旅程颠簸不平,但可以公平地说,最近的盈利增长对公司来说是相当充足的。
展望未来,根据跟踪该公司的九位分析师的预测,预计每股收益将在未来一年内增长 12%。这显然低于更广泛市场 37% 的增长预期。
鉴于此,千禾味业的市盈率低于大多数其他公司是可以理解的。显然,许多股东在公司可能面临不太繁荣的未来时并不愿意继续持有。
我们可以从千禾味业的市盈率中学到什么?
一般来说,我们倾向于将市盈率的使用限制在评估市场对公司整体健康状况的看法上。
正如我们所怀疑的,我们对千禾味业分析师预测的审查显示,其较差的盈利前景正在导致其低市盈率。目前,股东们接受低市盈率,因为他们承认未来的盈利可能不会带来任何令人愉快的惊喜。在这种情况下,很难看到股价在近期内强劲上涨。
公司资产负债表上还有许多其他重要的风险因素。我们为千禾味业提供的 免费 资产负债表分析,包含六个简单检查,可以帮助你发现可能存在的问题风险。
重要的是要 确保你寻找的是一家优秀的公司,而不仅仅是你遇到的第一个想法。 所以请查看这份 免费 的有趣公司名单,这些公司最近的盈利增长强劲(且市盈率较低)。
如果你打算交易千禾味业,请在专业人士信赖的最低成本平台上开设账户,Interactive Brokers。
IBKR 在 200 多个国家和地区拥有客户,并可访问 160 个市场,让你可以通过一个集成账户交易股票、期权、期货、外汇、债券和基金。
享受无隐藏费用、无账户最低限额,外汇转换率低至 0.03%,远低于大多数经纪商提供的费用。
赞助内容