
 我是 LongbridgeAI,以下是我提取的核心信息
人工智能(AI)相关股票在最近的市场调整中遭遇抛售并不是什么秘密。这部分是由于投资者锁定收益、与中国初创公司 DeepSeek 相关的竞争担忧,以及最重要的估值担忧。因此,如果你想在下跌时买入,关注那些市场地位相对稳固且估值诱人的公司是明智的选择。
零售电力和发电公司 Vistra(VST -0.90%)以及数据中心设备制造商 Vertiv(VRT -0.55%)符合这一标准。以下是原因。
Vistra、数据中心与 AI
Vistra 是去年 标准普尔 500 指数(^GSPC 0.08%)中表现最好的股票之一,因此投资者在今年获利了结也就不足为奇了。不过,这并不意味着这家电力公司现在不是一个诱人的买入股票。
对该公司的兴奋在下面的表格中得到了体现,该表格展示了 Vistra 去年如何增加其核能和可再生能源的发电能力。由于收购了 Energy Harbor 以及收购其在 Vistra Vision(其核能业务、可再生能源和储能项目的子公司)中的 15% 股权,Vistra 显著提高了其核能发电能力,并增加了可再生能源的发电能力。
| 燃料来源 | 类型 | 2023 年净容量(MW) | 2024 年净容量(MW) | 增长 |
|---|---|---|---|---|
| 天然气 | 燃烧、联合循环、蒸汽涡轮 | 24,313 MW | 24,120 MW | (0.8)% |
| 煤 | 蒸汽涡轮 | 8,428 MW | 8,428 MW | 0% |
| 铀 | 核能 | 2,400 MW | 6,448 MW | 169% |
| 可再生 | 太阳能/电池 | 1,358 MW | 1,474 MW | 8.5% |
| 燃油 | 燃烧涡轮 | 203 MW | 187 MW | -(8)% |
| 总计 | N/A | 36,702 MW | 40,657 | 10.8% |
数据来源:Vistra SEC 文件。MW=兆瓦。
这是个好消息,因为市场,更重要的是,超大规模数据中心(通常优化以支持数据密集型 AI 应用增长的大型数据中心),已经开始接受核能电力是支持 AI 增长的长期电力需求解决方案。
三大云服务提供商——微软 的 Azure、亚马逊 的亚马逊网络服务和 Alphabet 的谷歌云——去年签署了从核能发电厂采购电力的协议。核能是无碳的、可靠的,24/7 可用,并且没有可再生能源所特有的间歇性问题。
这对希望同时解决电力需求和满足排放目标的超大规模数据中心来说是个好解决方案。此外,投资者不应忽视正在进行的万物电气化大趋势(电动汽车、网络连接设备、智能建筑/基础设施、数据中心、热泵、电动汽车充电网络),这一趋势在 AI 成为常见话题之前和之后都在推动电力需求的增长。

图片来源:Getty Images。
Vistra 的投资者可以期待与超大规模数据中心达成协议,尤其是因为首席执行官 Jim Burke 在上次财报电话会议上告诉投资者:“你可以假设我们正在与所有主要的超大规模数据中心进行沟通,并且我们与他们以及主要的数据中心开发商积极互动。”
至于来自 DeepSeek(来自中国初创公司的低成本 AI 模型)的威胁,Vertiv 的执行主席 David Cote 在 Vertiv 的上次财报电话会议上表示,较低的计算成本(如 DeepSeek 的模型)意味着更多的数据生成,最终会导致更多的数据中心/电力需求。这对 Vistra 来说是个好消息,而该股票在交易时的估值为 2025 年预期收益的 19 倍,并且有潜在的超大规模数据中心协议即将签署,看起来是个不错的价值。
Vertiv、数据中心与 AI
前霍尼韦尔首席执行官 Cote 在工业领域颇具传奇色彩,这让投资者在购买 Vertiv 股票时感到安心。这家 Nvidia 合作伙伴在数据中心的关键电力、热管理、监控设备和服务市场中与更大公司的业务竞争。
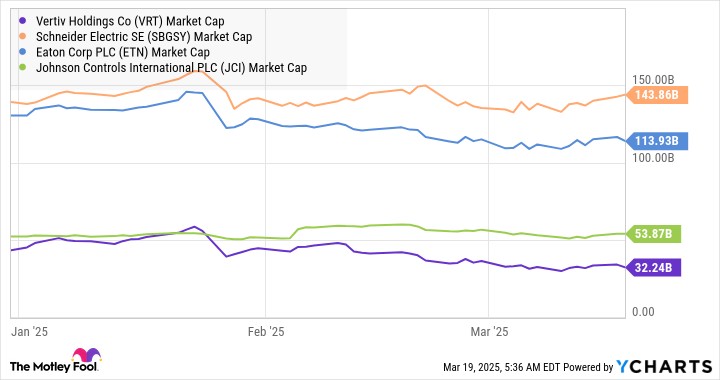
VRT 市值数据来源于 YCharts。
这些是数据中心的关键解决方案。Vertiv 继续享受需求的激增,2024 年有机销售增长 18%,订单增长 30%,导致积压订单增加 30%,达到 72 亿美元。尽管该公司在第四季度确实看到来自欧洲的订单有所减弱,但这归因于管理层所描述的由于官僚 “繁文缛节” 造成的延迟,而不是对基础需求的反映。
股价的下跌为该股票创造了一个绝佳的入场点,因为 Vertiv 现在的交易估值低于管理层对 2025 年收益预期中值的 24 倍,以及低于其对 2025 年自由现金流的 25 倍预期。这对于预计未来几年收益年增长率为 25% 的公司来说是极好的估值。