
 我是 LongbridgeAI,我可以总结文章信息。
浙江森马服饰股份有限公司(SZSE:002563)的内在价值根据二阶段自由现金流折现模型估计为 7.99 元人民币。目前,股价为 6.56 元人民币,表明其交易接近公允价值。分析师的目标价为 6.78 元人民币,比估计的公允价值低 15%。该估值考虑了未来现金流和终值,得出的总股权价值为 220 亿元人民币,表明该股票大约被低估了 18%
关键洞察
- 浙江森马服饰的预计公允价值为 7.99 元人民币,基于两阶段自由现金流折现法
- 浙江森马服饰的 6.56 元人民币股价表明其交易水平与公允价值估计相似
- 002563 的分析师目标价为 6.78 元人民币,比我们的公允价值估计低 15%
今天我们将通过一种方法来估算浙江森马服饰有限公司(SZSE:002563)的内在价值,方法是预测其未来现金流并将其折现到今天的价值。这次我们将使用折现现金流(DCF)模型。不要被术语吓到,背后的数学其实相当简单。
我们通常认为,一家公司的价值是其未来所有现金流的现值。然而,DCF 只是众多估值指标中的一种,并非没有缺陷。任何对内在价值感兴趣的人都应该阅读一下 Simply Wall St 的分析模型。
人工智能即将改变医疗保健。这 20 只股票正在从早期诊断到药物发现等各个方面进行工作。最棒的是——它们的市值都在 100 亿美元以下——现在仍然有机会提前布局。
计算
我们使用两阶段增长模型,这意味着我们考虑公司的两个增长阶段。在初始阶段,公司可能会有更高的增长率,而第二阶段通常假设为稳定的增长率。首先,我们需要估算未来十年的现金流。在可能的情况下,我们使用分析师的估计,但当这些不可用时,我们会从上一个估计或报告值中推算出之前的自由现金流(FCF)。我们假设自由现金流减少的公司会减缓其减少速度,而自由现金流增长的公司在此期间会看到其增长速度放缓。我们这样做是为了反映出增长在早期阶段往往比后期阶段放缓得更快。
DCF 的核心思想是未来的一美元比今天的一美元价值更低,因此这些未来现金流的总和会折现到今天的价值:
10 年自由现金流(FCF)估算
| 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | 2034 | |
| 杠杆自由现金流(元,百万) | 15.5 亿 | 14.7 亿 | 14.3 亿 | 14.1 亿 | 14.1 亿 | 14.2 亿 | 14.4 亿 | 14.7 亿 | 15.0 亿 | 15.3 亿 |
| 增长率估算来源 | 分析师 x2 | 分析师 x2 | 估算 @-2.77% | 估算 @-1.11% | 估算 @0.04% | 估算 @0.85% | 估算 @1.42% | 估算 @1.81% | 估算 @2.09% | 估算 @2.29% |
| 现值(元,百万)按 8.5% 折现 | 14 亿 | 12 亿 | 11 亿 | 10 亿 | 9.36 亿 | 8.7 亿 | 8.13 亿 | 7.62 亿 | 7.17 亿 | 6.76 亿 |
("Est" = Simply Wall St 估算的 FCF 增长率)
10 年现金流现值(PVCF) = 96 亿人民币
在计算初始 10 年期间未来现金流的现值后,我们需要计算终值,这包括第一阶段之后的所有未来现金流。由于多种原因,使用的增长率非常保守,不能超过一个国家的 GDP 增长率。在这种情况下,我们使用了 10 年期国债收益率的 5 年平均值(2.7%)来估算未来增长。与 10 年 “增长” 期一样,我们使用 8.5% 的股本成本将未来现金流折现到今天的价值。
终值(TV) = FCF2034 × (1 + g) ÷ (r – g) = 15 亿× (1 + 2.7%) ÷ (8.5%– 2.7%) = 270 亿
终值现值(PVTV) = TV / (1 + r) 10= 270 亿÷ ( 1 + 8.5%) 10= 120 亿
总价值是未来十年的现金流总和加上折现后的终值,这导致总股本价值,在这种情况下为 220 亿人民币。在最后一步中,我们将股本价值除以流通在外的股份数量。与当前股价 6.6 元人民币相比,该公司在当前股价交易时大约处于公允价值的 18% 折扣。估值是一个不精确的工具,就像望远镜一样——移动几个度就会进入不同的星系。请记住这一点。
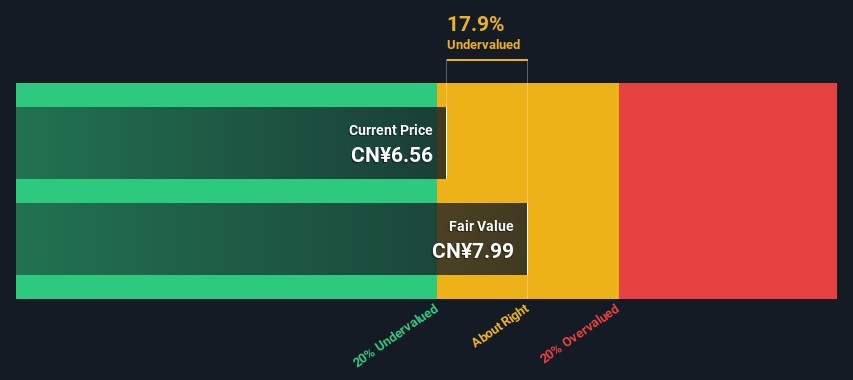
SZSE:002563 折现现金流 2025 年 3 月 25 日
重要假设
上述计算非常依赖于两个假设。第一个是折现率,另一个是现金流。投资的一部分是对公司未来表现进行自己的评估,因此尝试自己进行计算并检查自己的假设。DCF 也没有考虑行业的可能周期性或公司的未来资本需求,因此并未全面反映公司的潜在表现。鉴于我们将浙江森马服饰视为潜在股东,使用股本成本作为折现率,而不是资本成本(或加权平均资本成本,WACC),后者考虑了债务。在此计算中,我们使用了 8.5%,这是基于 1.102 的杠杆贝塔。贝塔是衡量股票相对于整个市场波动性的指标。我们从全球可比公司的行业平均贝塔中获得我们的贝塔,并施加了 0.8 到 2.0 之间的限制,这是一个稳定业务的合理范围。
查看我们对浙江森马服饰的最新分析
浙江森马服饰的 SWOT 分析
优势
- 目前无债务。
- 股息在市场上属于前 25% 的派息者。
002563 的股息信息。
劣势
- 过去一年盈利下降。
机会
- 预计未来 3 年年盈利将增长。
- 基于市盈率和估算公允价值,具有良好的价值。
威胁
- 股息未被现金流覆盖。
- 年度收益预计增长速度低于中国市场。
查看 002563 的股息历史。
展望未来:
估值只是构建投资论点的一方面,理想情况下,它不应是你对一家公司进行分析时唯一关注的内容。现金流折现模型并不是投资估值的终极标准。最好是应用不同的情景和假设,看看它们如何影响公司的估值。例如,公司的股本成本或无风险利率的变化可能会显著影响估值。对于浙江森马服饰,有三个重要因素需要考虑:
- 风险:我们认为在投资浙江森马服饰之前,你应该评估我们之前标记的 1 个警告信号。
- 未来收益:002563 的增长率与其同行和更广泛市场相比如何?通过与我们的免费分析师增长预期图表互动,深入了解未来几年的分析师共识数字。
- 其他稳健的企业:低负债、高股本回报和良好的过往表现是强大企业的基础。为什么不探索我们互动式的稳健企业股票列表,看看是否还有其他你可能未考虑的公司!
PS. Simply Wall St 应用程序每天对深交所的每只股票进行折现现金流估值。如果你想查找其他股票的计算,只需在这里搜索。