
 我是 LongbridgeAI,以下是我提取的核心信息
知名对冲基金经理 Bill Ackman 警告称,加密货币市场的强制平仓和追加保证金正在引发房利美和房地美的股票抛售。
11 月 21 日,Bill Ackman 在社交媒体平台上表示,他此前低估了房利美和房地美对加密货币的敞口程度。
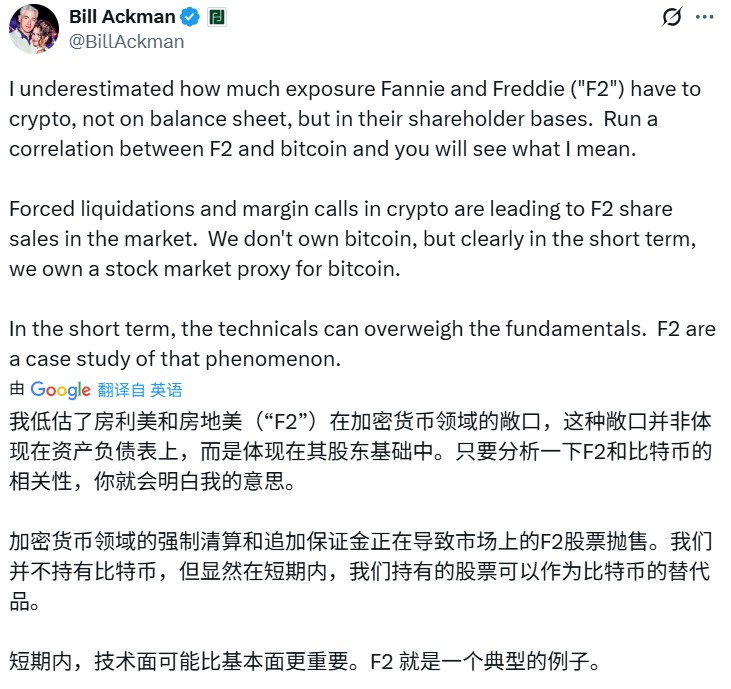
Ackman 指出房利美和房地美与加密货币的关联并非直接体现在财务报表中。这种敞口隐藏在两家公司的股东基础里,部分持有加密货币资产的投资者同时配置了这两家政府支持企业的股票。
他认为当比特币等加密货币价格大幅下跌时,持有杠杆头寸的投资者面临强制平仓和追加保证金要求。
为满足流动性需求,这些投资者被迫抛售其他资产,房利美和房地美股票成为被波及对象。这一机制导致两家公司股价与比特币价格呈现相关性。
这位 Pershing Square 创始人坦言,尽管其对冲基金并未持有比特币,但短期内他们实际上持有了"比特币的股市代理"。
Ackman 强调,短期内技术面因素可能压倒基本面,房利美和房地美正是这一现象的典型案例。
房地美的财务状况喜忧参半
作为一家由政府支持的金融服务企业,房地美通过购买、证券化和担保单户家庭抵押贷款来为市场提供流动性,其大部分收入来源于此。
数据显示,公司的财务健康状况喜忧参半。
一方面,其净利润率高达 46.89%,自由现金流收益率更是达到惊人的 297.1%,自由现金流利润率为 66.68%,显示出强大的盈利能力和现金生成效率。
但另一方面,公司的财务实力评级为 “差”,主要原因是其债务权益比高达 49.99,显示出极高的杠杆水平。同时,其每股收益为负 0.02 美元,而过去三年的营收增长率仅为 2.9%,增长显得温和。
估值指标显示,房地美市值约 53.5 亿美元,市销率为 1.06,远期市盈率为 2.31。技术指标 RSI-14 为 44.07,处于中性区间。公司贝塔系数为 2.24,显示出相对市场的高波动性特征。
高估值与潜在市场风险
从估值和风险角度看,投资者同样需要保持谨慎。
分析指出,房地美的估值已处于 “显著高估” 水平。尽管其 2.31 的远期市盈率相对较低,但 1.06 的市销率(P/S ratio)处于历史正常范围内,暗示增长潜力有限。
此外,公司面临多重风险。其阿尔特曼 Z 分数(Altman Z-Score)为 0,这是一个预示财务困境的指标。作为金融机构,房地美天然暴露于利率波动和监管政策变化的风险之下。
更值得注意的是,该股票的 Beta 值为 2.24,表明其价格波动性远高于市场平均水平,属于高风险资产。分析师对该股的综合推荐评级为中性。