
 我是 LongbridgeAI,我可以总结文章信息。
Parex Resources(多伦多证券交易所代码:PXT)在过去一个月的股价上涨了 24%,在过去三个月上涨了 45%,过去一年总回报约为 110%。目前股价为 26.08 加元,分析师认为其可能被高估,合理价值为 24.74 加元。未来收益增长预期显示共识目标价为 17.167 加元。关于估值的混合信号表明,投资者应仔细评估能源相关材料的风险和机会
最近的表现对 Parex Resources (TSX:PXT) 的启示
Parex Resources (TSX:PXT) 在过去一个月的股价上涨约 24%,过去三个月上涨约 45%,表现相当强劲。
在过去一年中,总回报接近 110%,而年初至今的涨幅接近 39%。这些数字自然引发了关于市场已经定价了什么以及仍然存在价值的疑问。
查看我们对 Parex Resources 的最新分析。
目前股价约为 CA$26.08,30 天股价回报约为 24%,Parex Resources 在一年总股东回报约 110% 的基础上,明显获得了短期动能。
如果这种走势让你想要超越单一股票,可能是时候评估能源相关材料的机会,包括 8 家顶级铜生产商股票,作为新想法的起点。
在股价接近 CA$26.08 且近期总回报已经强劲的情况下,关键问题是 Parex 是否仍以有吸引力的折扣交易,或者市场是否已经在定价未来的增长。
最受欢迎的叙述:高估 5.4%
根据广泛关注的叙述,Parex Resources 的公允价值约为 CA$24.74,而当前股价为 CA$26.08,这将股价的强劲表现框定在一个更紧凑的估值范围内。
分析师对 Parex Resources 的共识目标价为 CA$17.167,基于他们对未来盈利增长、利润率和其他风险因素的预期。
为了让你同意分析师的共识,你需要相信到 2028 年,收入将达到 9.565 亿美元,盈利将达到 2.437 亿美元,并且假设使用 6.0% 的折现率,市盈率将为 5.5 倍。
阅读完整叙述。
如果你想知道这个盈利路径和压缩的未来市盈率背后是什么,以及收入和利润率假设如何在几年内结合在一起,完整的叙述将这些动态因素一一列出。
结果:公允价值为 CA$24.74(高估)
完整阅读叙述,了解预测背后的内容。
然而,如果哥伦比亚的监管环境收紧,或者成熟油田需要更高的支出才能保持生产在当前水平,故事可能会迅速改变。
了解影响 Parex Resources 叙述的关键风险。
估值的另一种角度
叙述模型将 Parex Resources 的公允价值定为约 CA$24.74,这表明当前 CA$26.08 的股价略显高估。然而,我们的 DCF 模型得出的未来现金流价值约为 CA$112.65,表明股票远低于该估计。在差距如此之大的情况下,你更信任哪个视角?
了解 SWS DCF 模型如何得出其公允价值。
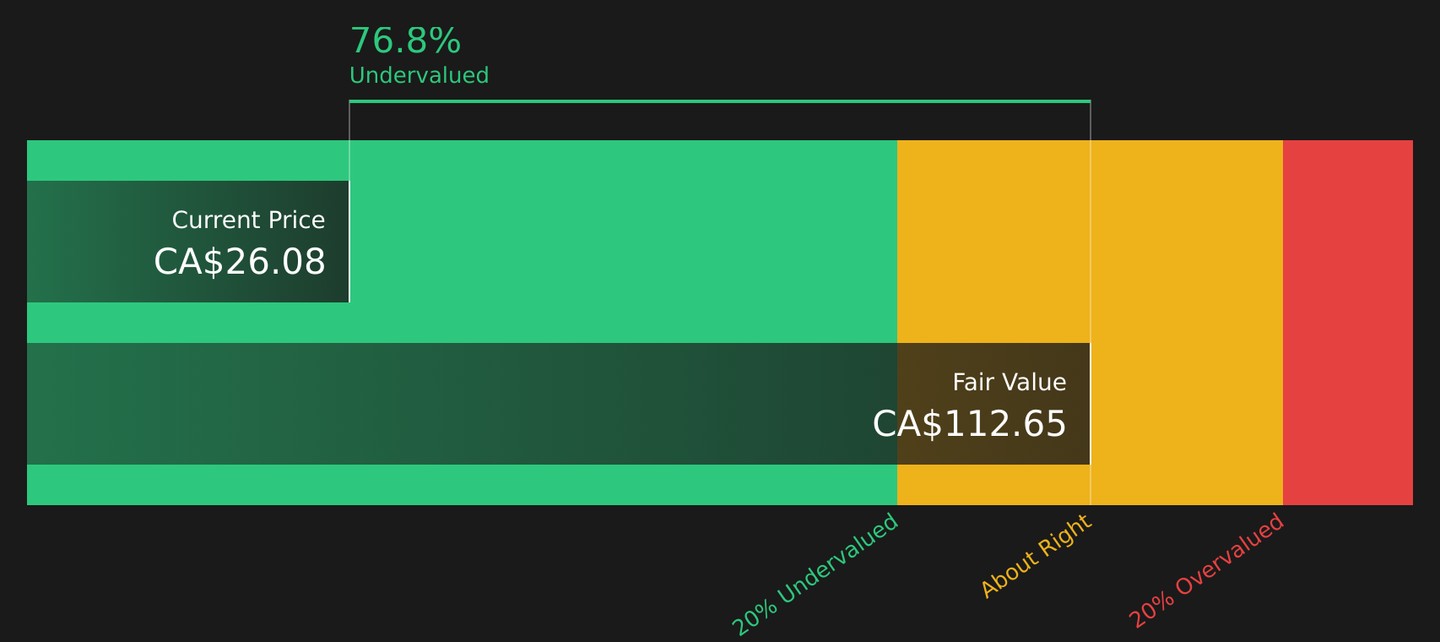
截至 2026 年 3 月的 PXT 折现现金流
下一步
在价值和情绪信号混合的情况下,迅速行动并使用 4 个关键收益和 2 个重要警示信号来权衡细节是明智的。
寻找更多投资想法?
如果 Parex 引起了你的注意,不要止步于此,使用 Simply Wall St 筛选器在机会消失之前发现其他机会。
- 通过扫描在基本面上似乎被低估的公司,寻找以折扣价获取优质股票的机会,查看哪些股票引起你的关注。
- 通过查看财务实力与更清晰的资产负债表相结合的企业,优先考虑韧性,使用稳健的资产负债表和基本面股票筛选器(10 个结果)进行比较。
- 通过运行包含 7 家高质量未被发现的潜力股的筛选器,寻找被市场忽视的潜在机会。
本文由 Simply Wall St 撰写,内容具有一般性。我们基于历史数据和分析师预测提供评论,采用无偏见的方法,我们的文章不构成财务建议。 它不构成买入或卖出任何股票的推荐,也未考虑你的目标或财务状况。我们旨在为你提供以基本数据驱动的长期分析。请注意,我们的分析可能未考虑最新的价格敏感公司公告或定性材料。Simply Wall St 在提到的任何股票中没有持仓。
新功能:在一个地方管理所有股票投资组合
我们为股票投资者创建了 终极投资组合伴侣,而且是免费的。
• 连接无限数量的投资组合,并以一种货币查看你的总额
• 通过电子邮件或手机接收新的警告信号或风险提示
• 跟踪你股票的公允价值
免费试用演示投资组合