
 我是 LongbridgeAI,我可以总结文章信息。
JGC 控股(东京证券交易所代码:1963)报告截至 2026 年 3 月 31 日的财年净收入为 418.42 亿日元,扭转了之前的亏损。该股票在过去一个月上涨了 15.84%,年初至今上涨了 37.12%,过去一年总股东回报率为 143.07%。然而,按照 2360 日元的公允价值来看,该股票被认为高估了 16%,而其最后收盘价为 2731.5 日元。公司的未来增长与其在液化天然气和脱碳项目中的强大管道密切相关
JGC Holdings(东京证券交易所代码:1963)在报告截至 2026 年 3 月 31 日的全年收益后重新回到了公众视野,从之前的净亏损转变为净收入 418.42 亿日元。
查看我们对 JGC Holdings 的最新分析。
收益的恢复和即将到来的分红提案伴随着强劲的股价动能,1 个月的股价回报为 15.84%,年初至今的股价回报为 37.12%。1 年的总股东回报为 143.07%,这表明投资者在更长的时间范围内获得了可观的收益。
如果 JGC Holdings 引起了你的注意,并且你想看看与基础设施和能源相关领域的其他动态,现在是扫描 35 只电网技术和基础设施股票的好时机。
随着收益转为正值,股价已经大幅上涨,关键问题是 JGC Holdings 是否仍然低于其内在价值,或者市场是否已经在定价未来的增长。
最受欢迎的叙述:16% 高估
最受关注的叙述将 JGC Holdings 的公允价值定为 2360 日元,低于最后收盘价 2731.5 日元。这为当前的估值辩论提供了框架。
持续强劲的国际资本投资项目管道,尤其是在液化天然气、氢气和脱碳领域,利用了 JGC 的工程专业知识,并为经常性收入和高价值合同建立了长期可见性。
阅读完整叙述。
想知道是什么支撑了对未来合同和利润率的信心吗?这个叙述依赖于稳定的收入、更强的利润率和更高的收益倍数故事。
结果:公允价值为 2360 日元(高估)
完整阅读叙述,了解预测背后的原因。
然而,如果项目执行问题再次出现,或者对大型石油和天然气 EPC 工作的重度依赖导致长期的收益压力,这个叙述可能会崩溃。
了解 JGC Holdings 叙述的关键风险。
估值的另一种角度
虽然共识公允价值为 2360 日元,表明 JGC Holdings 在 2731.5 日元时高估 16%,但当前的市盈率为 15.8 倍,低于估计的公允比率 17.6 倍,但高于 JP 建筑行业的 11.1 倍和同行的 14.4 倍。这种便宜和昂贵的信号混合提出了一个简单的问题:这里的真正安全边际在哪里?
查看数字对这个价格的看法——在我们的估值分析中了解更多。
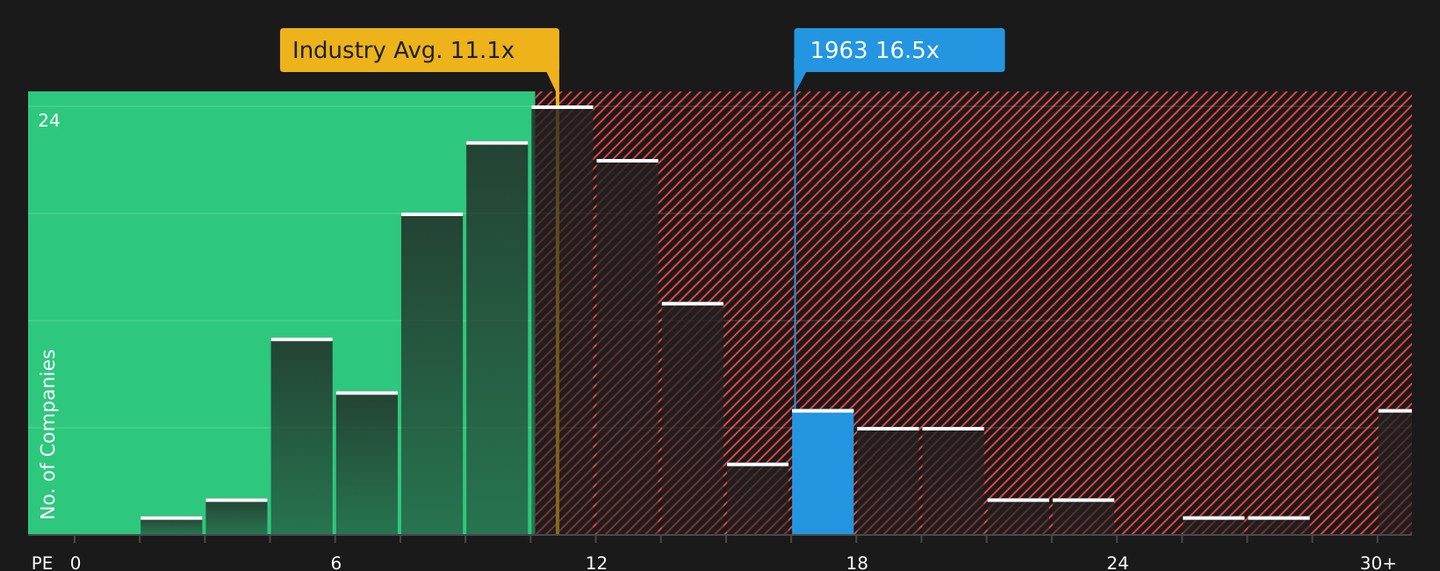
截至 2026 年 5 月的东京证券交易所:1963 市盈率
下一步
如果围绕 JGC Holdings 的乐观与担忧让你犹豫不决,现在是时候自己测试这些数字,并通过 1 个关键奖励和 2 个重要警告信号来形成自己的观点。
寻找更多投资想法?
如果 JGC Holdings 引起了你的关注,不要止步于此。不同风格和风险特征的新机会只需几次点击即可获得。
- 通过扫描 17 只高质量低估股票,寻找以折扣价获取优质公司的机会。
- 通过审查 41 只将收益与一致性结合的股息堡垒股票,增强你的收入流。
- 通过筛选 57 只低风险分数的抗风险股票,优先考虑稳定性和控制下行风险。
本文由 Simply Wall St 撰写,性质为一般性。我们基于历史数据和分析师预测提供评论,仅使用无偏见的方法,我们的文章不构成财务建议。 它不构成买入或卖出任何股票的推荐,也不考虑你的目标或财务状况。我们旨在为你提供以基本数据驱动的长期分析。请注意,我们的分析可能未考虑最新的价格敏感公司公告或定性材料。Simply Wall St 在提到的任何股票中没有持仓。
新功能:在一个地方管理所有股票投资组合
我们为股票投资者创建了 终极投资组合伴侣,而且是免费的。
• 连接无限数量的投资组合,并以一种货币查看你的总额
• 通过电子邮件或手机接收新的警告信号或风险提示
• 跟踪你股票的公允价值
免费试用演示投资组合