
 我是 LongbridgeAI,我可以总结文章信息。
Q2 控股(QTWO)被纳入罗素防御指数,这可能会影响基准跟踪基金。尽管该股本周上涨了 12%,但年初至今仍下跌了 32%。分析显示出混合信号:一种观点认为,由于数字化转型的增长,该股被低估,合理价值为 74.25 美元;而市盈率指标则表明,与行业平均水平相比,40 倍的市盈率存在估值风险
Q2 Holdings (QTWO) 最近被纳入了罗素 2000 成长防御指数和罗素 2000 防御指数,这一变化可能会影响交易活动,因为基准跟踪基金会调整其持仓。
请查看我们对 Q2 Holdings 的最新分析。
这一指数的加入是在 Q2 Holdings 经历了一个混合的时期之后,过去一周股价上涨了 12.05%,但年初至今下跌了 32.08%。在同一时间段内,三年总股东回报为正,而一年和五年总股东回报均为负。
如果这种指数驱动的变动让你更广泛地思考机会,那么现在可能是利用我们 20 家顶级创始人领导公司的时刻来扫描市场。
Q2 Holdings 的交易价格为 47.16 美元,估计相对于某个估值模型有 52% 的折扣,且约 54% 低于平均分析师目标价,关键问题是这个差距是否意味着机会,还是市场已经在定价未来的增长。
最受欢迎的叙述:36.5% 被低估
Q2 Holdings 最近收盘价为 47.16 美元,而叙述的公允价值为 74.25 美元,这一差距是基于特定的增长和盈利假设,而不仅仅是情绪。
金融机构对数字化转型的日益关注,体现在对关键数字银行、欺诈预防和人工智能解决方案的强劲参与和扩大投资,可能会推动 Q2 的订阅收入强劲增长,并在长期内改善客户留存率。
阅读完整的叙述。
想知道需要发生什么才能使更高的公允价值成立吗?这个叙述依赖于复合收入增长、上升的利润率和更高的收益倍数。关键问题是这些因素在未来几年如何结合在一起。
结果:公允价值为 74.25 美元(被低估)
完整阅读叙述,了解预测背后的原因。
然而,如果银行整合减少了其中型客户基础,或者欺诈和风险的竞争性解决方案压缩了定价和利润率,Q2 Holdings 仍面临真正的压力。
了解 Q2 Holdings 叙述的主要风险。
另一种观点:通过市盈率看 Q2 Holdings
虽然叙述的公允价值表明 Q2 Holdings 被低估,但市盈率的情况则不那么简单。QTWO 的市盈率约为 40 倍,远高于美国软件行业的 26.5 倍,也高于其自身的 32 倍公允比率,这表明如果预期下滑,存在估值风险。
另一方面,QTWO 的市盈率低于其同行的平均水平 53.1 倍,这意味着一些投资者可能会看到如果盈利故事继续发展,存在更高倍数的空间。看似便宜的 DCF 风格观点与高市盈率水平之间的紧张关系提出了一个简单的问题:你现在更信任哪个信号?
查看数字对这个价格的看法——在我们的估值分析中了解更多。
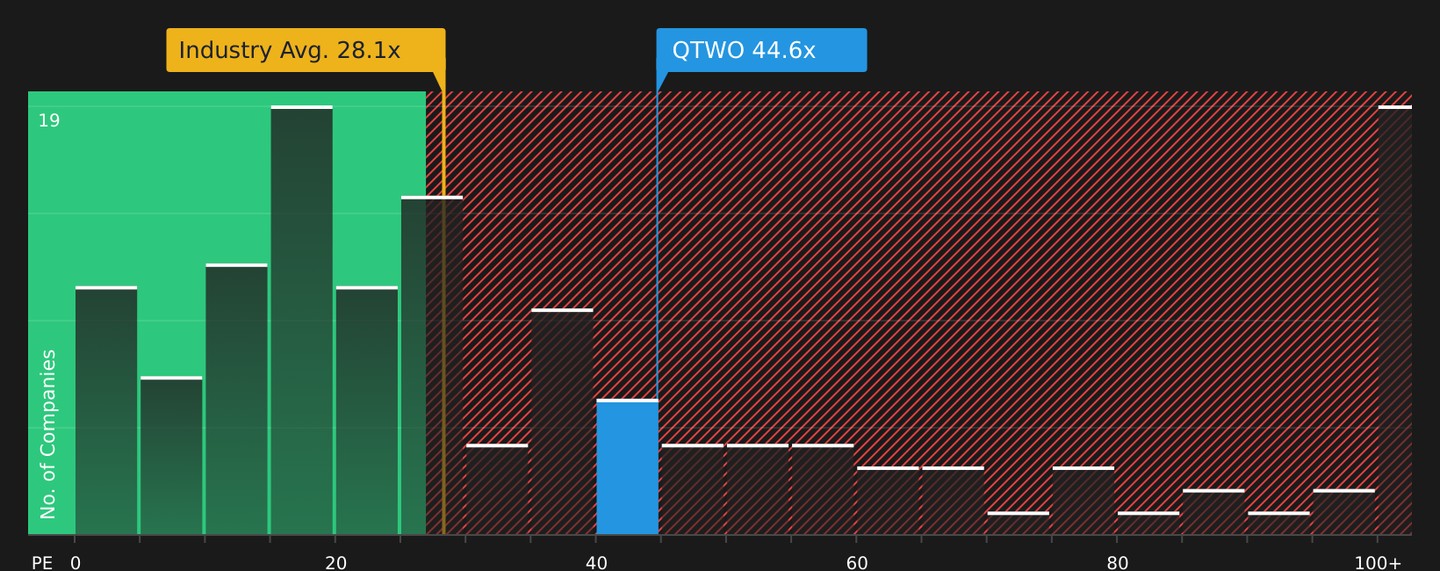
NYSE:QTWO 截至 2026 年 6 月的市盈率
下一步
鉴于迄今为止关于 Q2 Holdings 的混合信号,迅速行动、审查完整数据集并权衡上行和下行是明智的。要清楚地看到这种平衡,请仔细查看 4 个关键回报和 1 个重要警告信号。
寻找更多投资想法,超越 Q2 Holdings?
不要仅仅停留在 Q2 Holdings 的研究上。现在扩大你的观察名单,否则可能会错过其他更符合你目标和风险承受能力的股票。
- 通过扫描我们模型标记为吸引人定价的公司,寻找潜在的上行空间,使用 42 只高质量被低估的股票。
- 通过审查具有稳定派息和收益的股票,增强你的收入关注,查看 9 只股息堡垒。
- 通过检查在稳定性指标上得分良好的公司,优先考虑韧性,查看 72 只低风险得分的韧性股票。
本文由 Simply Wall St 撰写,内容具有一般性。我们提供基于历史数据和分析师预测的评论,仅使用无偏见的方法,我们的文章并不旨在提供财务建议。 这并不构成买入或卖出任何股票的推荐,也不考虑你的目标或财务状况。我们旨在为你提供以基本数据驱动的长期分析。请注意,我们的分析可能未考虑最新的价格敏感公司公告或定性材料。Simply Wall St 在提到的任何股票中没有持仓。
估值是复杂的,但我们在这里简化它。
通过我们的详细分析,发现 Q2 Holdings 是否可能被低估或高估,分析内容包括 公允价值估计、潜在风险、股息、内部交易及其财务状况。
获取免费分析