
 我是 LongbridgeAI,我可以总结文章信息。
Hinge Health (HNGE) 的股票在经历了 65.8% 的年度涨幅后,似乎被合理定价,目前的市销率为 9.0 倍,略高于估计的合理倍数 8.3 倍,并且显著高于行业平均水平。尽管量身定制的估值模型表明当前价格是合理的,但更广泛的检查显示出疲软。该股票的未来表现取决于实现收入增长和利润率提升,以证明其相对于同行的溢价
在过去一年中,Hinge Health 的股价上涨了 65.8%,现在看起来不再是一个明显的便宜货,估值检查显示该股票更接近于合理定价,而非明显便宜。
- Hinge Health 在过去 12 个月内实现了 65.8% 的回报,这使得当前价格是否仍然留有足够的上涨空间受到更多关注。
- 未来的收入增长和现金流的改善可以支持当前的估值,而在扩展商业模式或控制成本方面的任何挫折可能会迅速影响投资者愿意支付的价格。
- 在 Simply Wall St 的更广泛估值检查中,Hinge Health 仅通过了 6 项测试中的 2 项,这表明该股票目前更倾向于昂贵,而非明显的价值机会。
现在的问题是,Hinge Health 最近的股价强劲是否已经反映了投资者所期待的主要积极因素,或者当前的估值是否仍然留有合理的安全边际。
Hinge Health 在过去一年中实现了 65.8% 的回报。看看这与医疗行业的其他公司相比如何。
Hinge Health 的销售价格是否合理?
P/S 比率通常更适合 Hinge Health,因为该公司仍在努力实现更强的盈利能力。收入提供了一个更清晰的比较基础。目前,Hinge Health 的 P/S 比率约为 9.0 倍,高于医疗行业平均水平的约 1.5 倍,也高于同行平均水平的约 6.1 倍。
结合 Hinge Health 的增长特征、利润率、规模和风险,合理的 P/S 倍数估计约为 8.3 倍。这仅略低于当前的 9.0 倍水平。这表明该股票在这一指标上并不是极其便宜或过高。当前价格要求投资者支付高于行业和同行的溢价,但总体上与该模型所建议的公司合理水平相符。
在 P/S 倍数上,Hinge Health 股票的定价大致与基础模型所建议的合理水平相符。
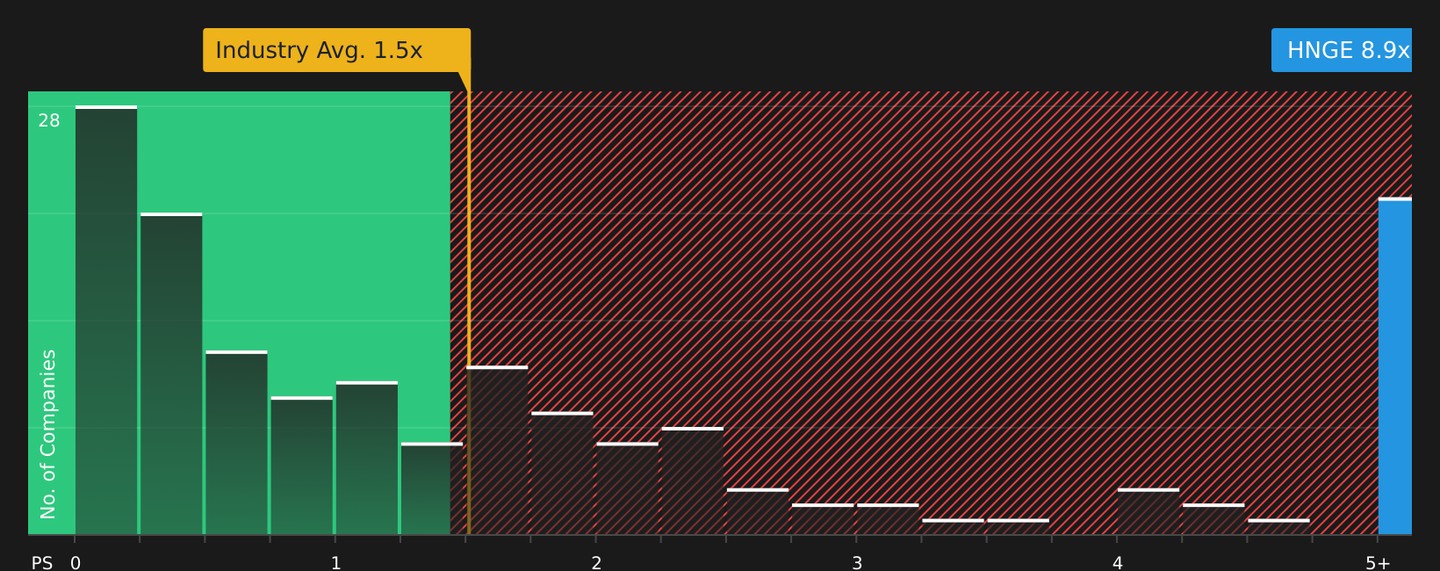
截至 2026 年 7 月 NYSE:HNGE 的 P/S 比率
看看这些数字对这个价格有什么看法——在我们的估值分析中找出答案。
Hinge Health 的叙述:今天的价格有什么理由?
Simply Wall St 的叙述从 Hinge Health 的估值难题出发,阐明了哪些关于增长、利润率和收益的假设需要成立,以使该股票的价值显著高于或低于今天的价格。每个叙述都将 Hinge Health 潜在催化剂和风险的具体故事与隐含的公允价值联系起来,因此您可以随着时间的推移看到哪个事件版本最接近现实。
社区对 Hinge Health 的看法相差甚远,一方认为有显著的上涨潜力,另一方则关注未来的成功已经被定价多少。
看涨案例:低估 17%
"通过 HingeSelect 和更广泛的提供者网络扩展集成数字和面对面的服务,使公司能够争取更大份额的肌肉骨骼和相关护理路径……"
阅读完整的看涨案例,了解为什么 Hinge Health 可能被低估
看跌案例:高估 16%
"尽管 HingeSelect 以高质量的提供者和低成本的护理为基础,但这是一个双边网络的多年度建设。"
阅读完整的看跌案例,了解为什么 Hinge Health 可能被高估
您认为 Hinge Health 的故事还有更多内容吗?前往我们的社区,看看其他人怎么说!
结论
对于 Hinge Health,目前基于 P/S 的观点表明,该股票现在更接近于合理定价,而非明显低估。市场已经要求您为更广泛的医疗行业支付溢价,尽管量身定制的倍数看起来大致合理,但更广泛的估值检查仍然偏弱。从这里开始,关键问题是 Hinge Health 是否能够实现收入增长和利润率的进展,以持续证明这一溢价,而不让您为已经完全反映在价格中的预期付出代价。
本文由 Simply Wall St 撰写,性质为一般性。我们基于历史数据和分析师预测提供评论,仅使用无偏见的方法,我们的文章并不旨在提供财务建议。 它不构成买入或卖出任何股票的推荐,也不考虑您的目标或财务状况。我们旨在为您提供以基本数据驱动的长期分析。请注意,我们的分析可能未考虑最新的价格敏感公司公告或定性材料。Simply Wall St 在提到的任何股票中没有持仓。
估值是复杂的,但我们在这里为您简化。
通过我们的详细分析,发现 Hinge Health 是否可能被低估或高估,分析内容包括 公允价值估计、潜在风险、股息、内部交易及其财务状况。
获取免费分析