
 我是 LongbridgeAI,我可以总结文章信息。
可口可乐公司 (KO) 的股票在 7 月 28 日上涨了 5.65%,表现优于食品和饮料行业。这一上涨是由于强劲的季度财务业绩超出收入和每股收益预期,以及对全年业绩的乐观指引。投资者被公司的定价能力、防御性特征以及在酒精饮料和零食领域的战略多元化所吸引。分析师提高了价格目标,指出数字化转型和供应链效率,尽管仍存在税务诉讼和 GLP-1 药物影响等风险
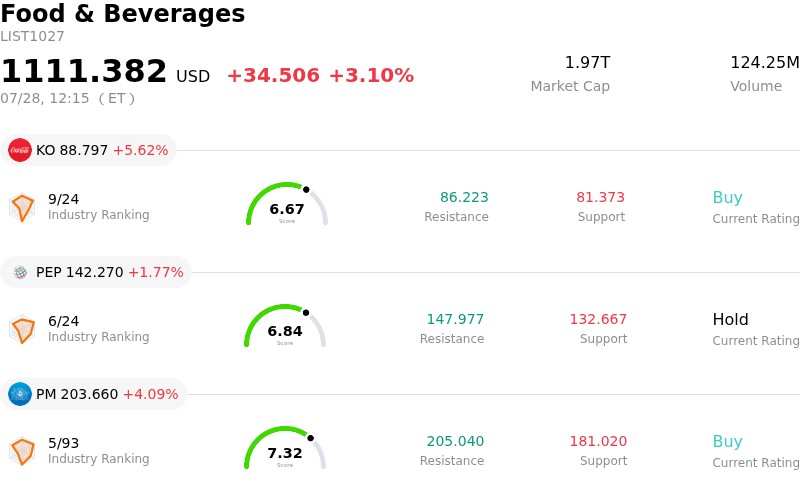
可口可乐公司 (KO) 上涨了 5.65%。食品和饮料行业上涨了 3.10%。该公司表现优于行业。该行业成交量前 3 的股票:可口可乐公司 (KO) 上涨 5.65%;百事公司 (PEP) 上涨 1.77%;菲利普莫里斯国际公司 (PM) 上涨 4.09%。
今天是什么推动可口可乐公司 (KO) 股价上涨的原因?
可口可乐公司在发布最新季度财务结果后,投资者信心显著上升。主要推动因素似乎是其营收和每股收益均大幅超出预期,得益于关键全球市场的强劲有机增长。投资者特别受到鼓舞的是,公司在波动的经济环境中保持了定价能力,有效抵消了上升的输入成本,保护了运营利润率。这种基本面韧性的展示巩固了该股票作为机构投资组合中首选防御性投资的地位。
除了即时的财务指标外,公司更新的全年指导为估值模型提供了明确的上行轨迹。管理层对新兴市场的销量增长持乐观态度,加上饮料与零食协同效应的持续扩大,表明增长故事依然完好。此外,向即饮酒精饮料领域的战略扩展以及核心气泡饮料组合的持续高端化,已多样化收入来源,减少了对传统汽水销售的历史依赖。这一战略演变被分析师视为在消费品行业中与竞争对手的关键差异化因素。
市场情绪进一步受到有利宏观经济条件的推动,这些条件有利于高质量的分红股票。随着市场参与者在高度波动的时期中进行调整,安全避风港的需求加剧,推动了对现金流强劲的蓝筹股的需求。近期机构在防御性行业的再平衡也提供了技术上的顺风,因大规模资金流入集中在那些有着良好资本回报记录的行业领导者身上。这种基本面卓越与有利资本流动的结合,创造了当前交易时段观察到的动能。
分析师的反应总体上非常积极,几家主要投资银行在财报电话会议后提高了目标价并重申了超越市场的评级。这些升级通常提到公司的数字化转型努力和供应链优化作为长期维持盈利能力的催化剂。尽管国际市场上存在货币风险等运营风险,但当前的乐观共识反映出对公司内部效率提升的信心,认为这些提升足以抵消外部压力。随之而来的购买活动激增,突显出对该股票长期价值主张的重新信心。
可口可乐公司 (KO) 的技术分析
从技术上看,可口可乐公司 (KO) 的 MACD (12,26,9) 值为 -0.233,表明中性信号。RSI 为 56.772,表明中性状态,Williams %R 为 31.429,表明买入状态。请密切关注。
可口可乐公司 (KO) 的媒体报道
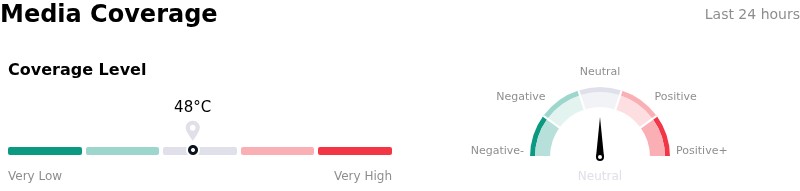
在媒体报道方面,可口可乐公司 (KO) 的覆盖评分为 48,表明媒体关注度适中。整体市场情绪指数目前处于中性区域。
可口可乐公司 (KO) 的基本面分析
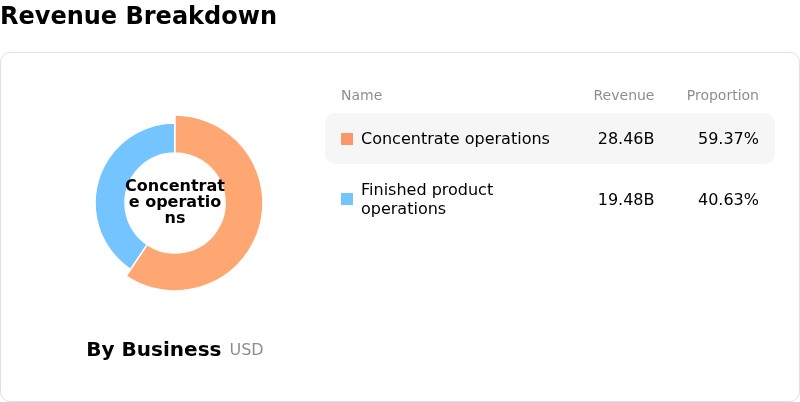
可口可乐公司 (KO) 属于食品和饮料行业。其最新年收入为 479.4 亿美元,在行业中排名第三。净利润为 131.1 亿美元,在行业中排名第一。公司简介
在过去一个月中,多位分析师将该公司评级为买入,平均目标价为 87.38 美元,最高价为 98.00 美元,最低价为 71.38 美元。
关于可口可乐公司 (KO) 的更多细节
公司特定风险:
- IRS 税务诉讼责任: 公司在美国税务法庭关于转让定价的裁决后面临重大压力,潜在责任超过 60 亿美元加利息,给资产负债表和未来现金流预测带来了重大压力。
- 负面销量趋势: 最近的分析师评论强调了对价格上涨的依赖,以推动有机收入增长,因为全球单位案例销量在关键细分市场停滞或下降,表明定价能力和消费者弹性减弱。
- 外汇风险: 由于超过 60% 的收入来自美国以外,近期美元的强势导致了显著的不利货币转换,直接压缩了运营利润率和报告的每股收益。
- GLP-1 减肥药影响: 对 GLP-1 药物长期采用的机构审查增加,导致对高热量气泡软饮料的销量预测下调,因为市场参与者在考虑消费者热量摄入的结构性变化。
了解更多