
 我是 LongbridgeAI,我可以总结文章信息。
本文分析了三家电子商务零售商——Skinkandy、Kits Eyecare 和 Temple & Webster Group,强调了它们在传统零售向在线购物转变中的风险敞口。尽管这些公司显示出强劲的盈利增长并受益于数字趋势,但由于利润率较低、市盈率高以及执行挑战,它们面临风险。本文旨在帮助投资者评估当前估值是否反映未来潜力,或掩盖潜在的财务风险
布里斯托尔 112 年历史的 Geo Jones and Bros 的关闭清楚地提醒我们,电子商务对传统零售的压力不再是理论上的问题。它已经在改变主要街道、就业和房地产使用。对于投资者来说,这种转变既带来了机会,也带来了风险,因为消费正在转向线上,实体零售商正在重新评估他们的商业模式。本文将关注 3 家直接受到这一趋势影响的电子商务零售商,并探讨它们的商业模式可能会受到进一步考验。目的是帮助您决定这些股票是否值得更密切关注或保持距离。
Skinkandy (ASX:SK1)
概述: Skinkandy 是一家专门零售商,销售身体珠宝,并在澳大利亚和新西兰提供专业穿孔服务,通过零售店和在线商店的结合进行销售。其产品范围包括平底耳钉、耳环、圈环、分段环和肚脐珠宝,材料包括 14K 纯金、植入级钛和外科钢。
运营: Skinkandy 通过穿孔服务和珠宝零售销售产生 8090 万澳元的收入。
市值: 3.071 亿澳元
Skinkandy 直接处于消费转向线上之中,但仍提供一种无法被电子商务巨头简单复制的以服务为主的店内体验。过去一年和过去五年,盈利增长强劲,分析师预计未来几年盈利将比更广泛的澳大利亚市场增长更快。该股票的交易价格远低于一个估计的公允价值,同时也有着非常高的市盈率。这表明了相互矛盾的信号,谨慎的投资者需要仔细分析。高股本回报率和最近的董事会及治理升级增加了其吸引力,但您仍需权衡与外部借款相关的更高财务风险。
Skinkandy 的高市盈率和折扣公允价值估计表明市场可能误读了故事。通过 Skinkandy 的 DCF 估值分析获取背景,看看强劲的盈利记录可能掩盖了什么。
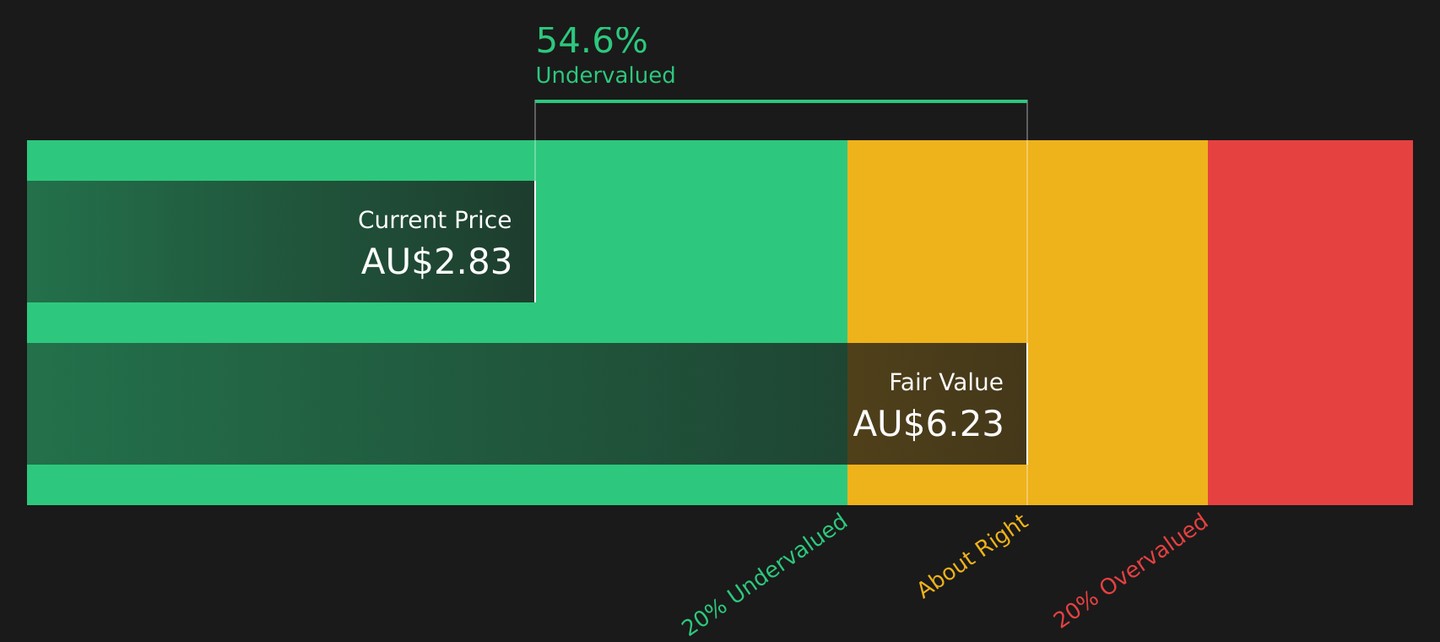
截至 2026 年 7 月的 SK1 折现现金流
Kits Eyecare (TSX:KITS)
概述: Kits Eyecare 在美国和加拿大运营一个数字眼保健平台,销售隐形眼镜、眼镜和框架,品牌包括 KITS 及其他标签,通过 KITS.com 和 KITS.ca 等网站进行销售。该公司专注于使处方眼镜的购买变得快速、价格透明,并完全在线,以满足不再想依赖传统光学商店的客户。
运营: Kits Eyecare 通过眼镜产品的销售产生约 2.133 亿加元的收入,其中来自美国的收入为 1.383 亿加元,来自加拿大及其他市场的收入为 7510 万加元。
市值: 4.433 亿加元
Kits Eyecare 正好处于 Geo Jones 关闭所突显的电子商务转型的甜蜜点,提供较低的在线分销开销,客户越来越多地在网上开始搜索。该公司已经服务于一个不断增长的回头客基础,并报告了 2026 年第一季度销售额为 5747 万加元,且净收入为正,但利润仍然微薄,股票的市盈率非常高,这引发了关于好消息已经被定价多少的问题。随着竞争对手在无法匹配其直接模式的地方退缩,管理层授权回购最多 5% 的股份,Kits Eyecare 提供了一个活生生的案例研究,看看一个快速扩张的在线专业公司是否能够证明其溢价估值的合理性,或者执行和融资风险是否会首先显现。
Kits Eyecare 的高市盈率、不断增长的回头客基础和 2026 年第一季度的新利润表明故事仍在形成中。获取 Kits Eyecare 分析报告的完整背景,看看头条数字可能遗漏了什么。
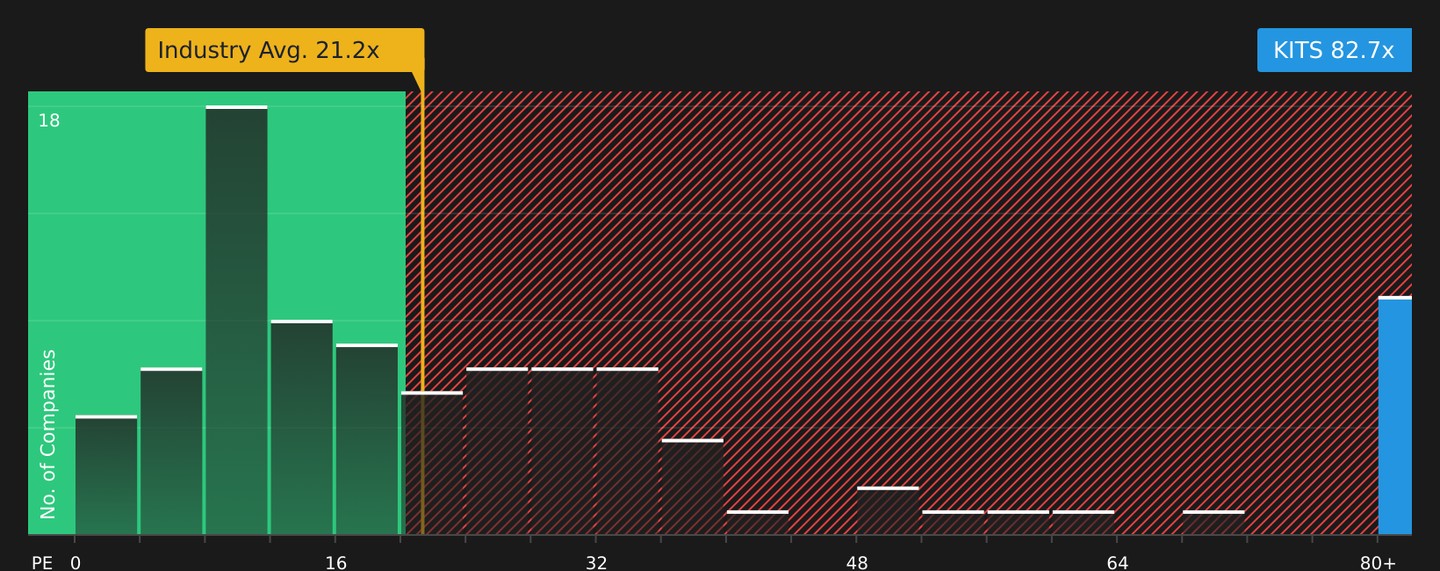
截至 2026 年 7 月的 TSX:KITS 市盈率
Temple & Webster Group (ASX:TPW)
概述: Temple & Webster Group 是一家澳大利亚在线零售商,通过其网站销售家具、家居用品和家居改善产品,同时还提供采购、造型、交付和安装服务,使得家居装饰在很大程度上成为一种数字体验。
运营: Temple & Webster Group 通过销售家具、家居用品和家居改善产品产生约 6.629 亿澳元的收入,全部来自澳大利亚。
市值: 6.468 亿澳元
Temple & Webster Group 处于消费者转向在线家居改善的顺风中,正如 Geo Jones 关闭所突显的那样。它拥有纯在线模式和轻资产的直销方式,使其保持灵活,但也使其面临供应链和利润率压力。盈利增长强劲,预计收入将比澳大利亚市场增长更快,股票的交易价格低于一个公允价值估计。然而,极高的市盈率和微薄的 1.2% 净利润率意味着预期已经很高。再加上最近的指数剔除、积极的回购和竞争激烈的市场,导致该股票的上行故事引人注目,但远非没有风险。
Temple & Webster Group 的高市盈率、轻资产模式和微薄利润率暗示了一个头条指标未能完全解释的故事。看看 Temple & Webster Group 的分析师预测如何重新框定这一紧张的利润率特征,以及为什么一个小的变化可能会产生重要影响。

截至 2026 年 7 月的 ASX:TPW 盈利与收入增长
本文提到的三家电子商务零售商仅仅是一个起点。完整的在线股票筛选器显示出另外 36 家公司,它们在数字零售领域同样有引人注目的故事。通过使用电子商务零售商筛选器,按市场价值、财务健康状况和符合您最高信念的特定叙事来解锁其余的机会集,并识别对您最重要的催化剂。
掌控您的投资旅程
如果 Skinkandy 或这些公司听起来是一个很好的机会,请免费注册 Simply Wall St,并将您的公司添加到观察列表中,以监控股价与理想入场点的公允价值。一旦您采取行动,使用我们的投资组合指挥中心管理您的持股,该中心过滤掉噪音,仅提供最关键、可操作的更新。在您的旅程中,我们的社区允许您从成千上万的投资者观点中筛选出最佳想法。通过尽早发现隐藏的催化剂和风险,您将加快决策速度,始终领先于市场。
在人群之前寻找替代方案?
新的股票想法不会长时间保持低调。使用经过仔细筛选的筛选器,在数据仍然清晰且动能正在建立时发现潜在的突破。考虑在您的论点仍然具有差异化时采取行动。
- 通过扫描资产负债表改善的公司,提前发现潜在的反转,使用经过筛选的稳健资产负债表和基本面列表(19 个结果),在任何恢复信心在市场上完全反映之前。
- 通过审查 35 家电网技术和基础设施股票中的精选公司,跟踪权力和基础设施的结构性变化,尽管它们可能仍然吸引较少的关注。
- 通过评估聚焦于 35 家机器人和自动化股票的公司,探索自动化中的长期结构主题,并考虑它们是否符合您的投资方法,在资本开始集中于该领域之前。
这篇文章由 Simply Wall St 撰写,内容具有一般性。我们提供基于历史数据和分析师预测的评论,仅使用无偏见的方法,我们的文章并不旨在提供财务建议。 它不构成买卖任何股票的推荐,也未考虑您的目标或财务状况。我们的目标是为您提供以基本数据驱动的长期分析。请注意,我们的分析可能未考虑最新的价格敏感公司公告或定性材料。Simply Wall St 在提到的任何股票中没有持仓。
估值复杂,但我们在这里为您简化。
通过我们的详细分析,发现 Temple & Webster Group 是否被低估或高估,分析内容包括 公允价值估计、潜在风险、股息、内部交易及其财务状况。
获取免费分析