
 我是 LongbridgeAI,我可以总结文章信息。
这篇文章强调了三只由创始人领导的澳大利亚股票——Pinnacle Investment Management(ASX:PNI)、PWR Holdings(ASX:PWH)和 Elsight(ASX:ELS),它们因资本效率而有望受益于更高的利率。PNI 通过高利润率的费用提供对精品管理公司的多元化投资。PWR 为国防和航空航天设计专用冷却系统,面临利润压力,但增长预期强劲。Elsight 为关键领域的无人机提供连接解决方案。这些公司因其严格的资本使用和创始人对公司强烈的承诺而被选中,尽管中央银行政策收紧
随着欧洲债券收益率达到多年高点,市场准备迎接更紧缩的中央银行政策,投资者再次意识到借贷成本可以迅速重置。这使得创始人主导的公司备受关注,这些公司已经在精简运营并将资本效率放在首位。本文重点介绍了三只来自顶级创始人主导公司筛选器的股票,这些公司结合了强大的股东承诺和对投资者资本的严格使用。
以下三只股票仅是一个起始样本,完整的创始人主导筛选器还发现了另外一家公司,其资本效率故事同样引人注目,但在此未作介绍。如果您想识别和分析最符合您自身标准的创始人主导企业,请直接进入顶级创始人主导公司筛选器。
Pinnacle Investment Management Group (ASX:PNI)
Pinnacle Investment Management Group 是一家澳大利亚多附属投资管理公司,为一系列独立的创始人主导精品公司提供分销、基金基础设施和受托服务,帮助这些创始人保持重要的股权和控制权,同时获得规模效应。该集团报告其基金管理业务的收入为 1.097 亿澳元,全部在澳大利亚产生。Pinnacle 的市值约为 43 亿澳元,使其在当地资产管理行业中具有重要地位。
对于喜欢支持创始人的投资者,但又希望采取多元化路线,Pinnacle Investment Management Group 提供了接触整个精品管理者生态系统的机会,而不是单一股票。该业务依赖于高利润的费用收入、可扩展的平台和经验丰富的治理。然而,关于对业绩费用的依赖、更加复杂的国际扩张以及一次性收益的质量等方面存在明显的关注点。理解这些创始人合作关系如何转化为可持续的收益和分红,是真正的机会所在,同时也是关键风险开始显现的地方。
Pinnacle 的高费用模式和创始人生态系统看似是一个简单的增长故事,但真正的问题是这些收益和分红在不同周期中的韧性如何。获取 3 个关键奖励和 2 个重要警示信号。
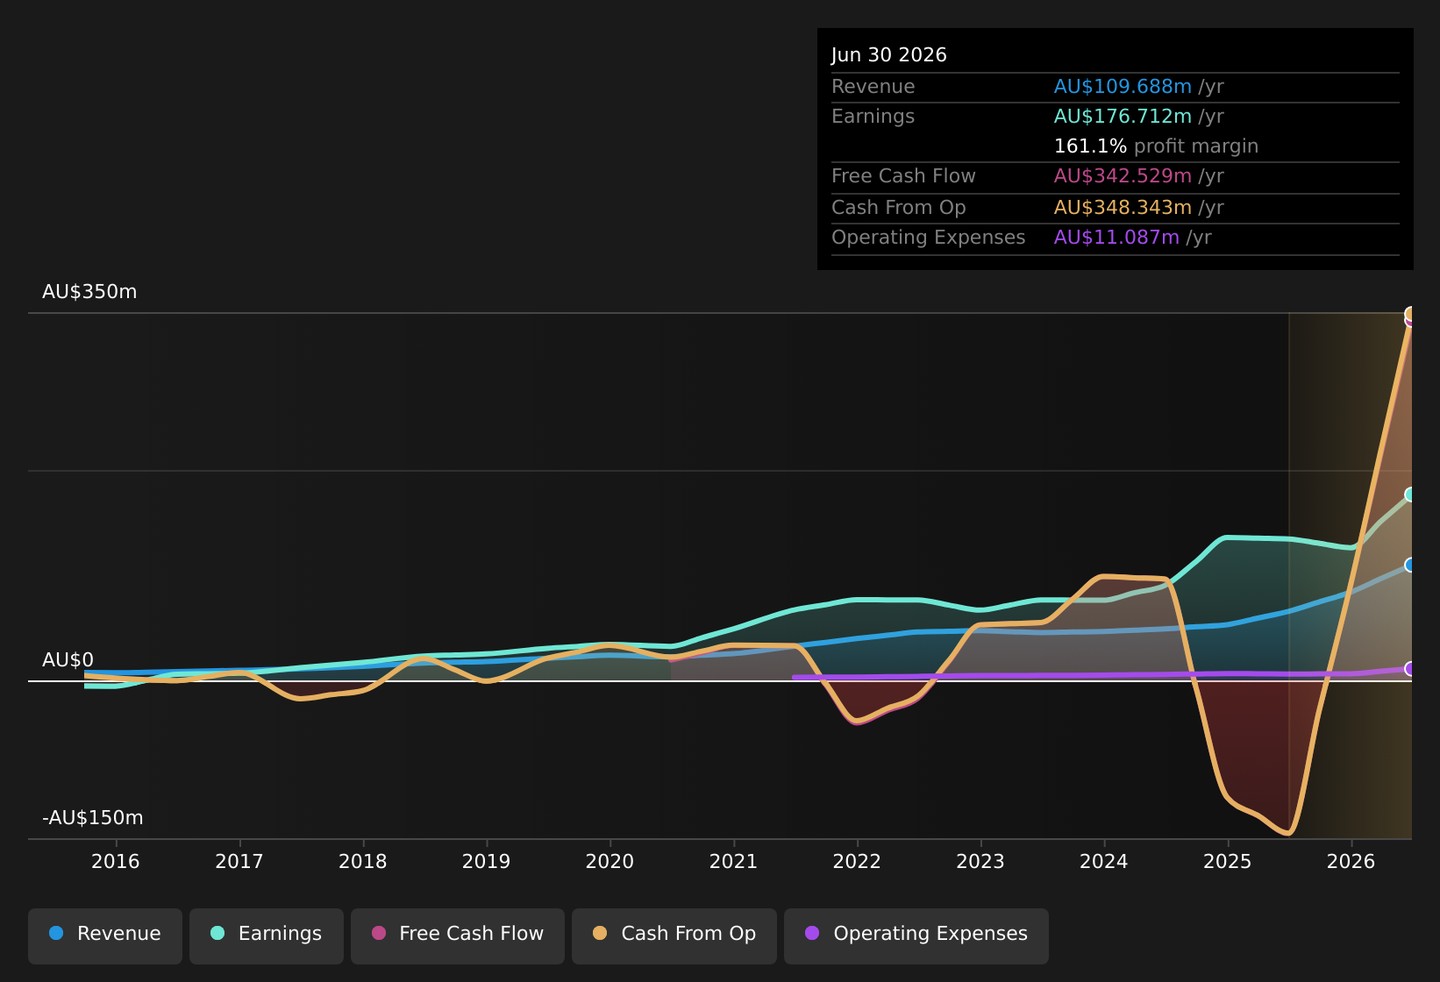
截至 2026 年 8 月的 ASX:PNI 收益与收入历史
自行构建创始人专注的短名单
Pinnacle Investment Management Group 和本文中的另外两只创始人主导股票均来自同一筛选器,但真正的优势在于设置反映您投资偏好的筛选条件。使用我们的灵活筛选器,混合估值、增长、资产负债表和分红标准,或直接跳入我们策划的投资理念,获取现成的短名单。
PWR Holdings (ASX:PWH)
PWR Holdings 设计和制造高性能冷却系统,适用于赛车、国防、航空航天和电动或混合动力车辆等要求苛刻的用途,其中创始人主导的工程和谨慎的资本使用是赢得和保持合同的关键。该业务大部分收入约为 1.476 亿澳元来自 PWR Performance Products,约为 1.139 亿澳元,PWR C&R 部门在扣除部门间消除前贡献约为 4510 万澳元,公司市值约为 10 亿澳元。这一规模使 PWR 能够追求专业的热项目,而不偏离其细分市场。
希望关注真正有风险投资的创始人主导复合型公司的投资者可能会关注 PWR Holdings。该公司将液体冷板和微型矩阵热交换器的深厚内部知识转化为 Formula 1 车队、国防项目和无法承受失败的电动平台的冷却系统,将其命运与重视可靠性而非快速削减成本的客户紧密相连。同时,利润率面临压力,收益中包含较高的非现金成分,而股票的估值已经反映出强劲的增长预期。2026 财年的业绩将于 8 月 20 日公布,下一组数据将是判断这一物理护城河是否转化为可以证明溢价价格的现金流的一个指标。
PWR Holdings 已经定价了巨大的预期,但真正的故事在于其项目如何转化为未来的利润流。查看专业预测对 PWR Holdings 的分析师预测所暗示的内容,以及他们接下来关注的压力点。
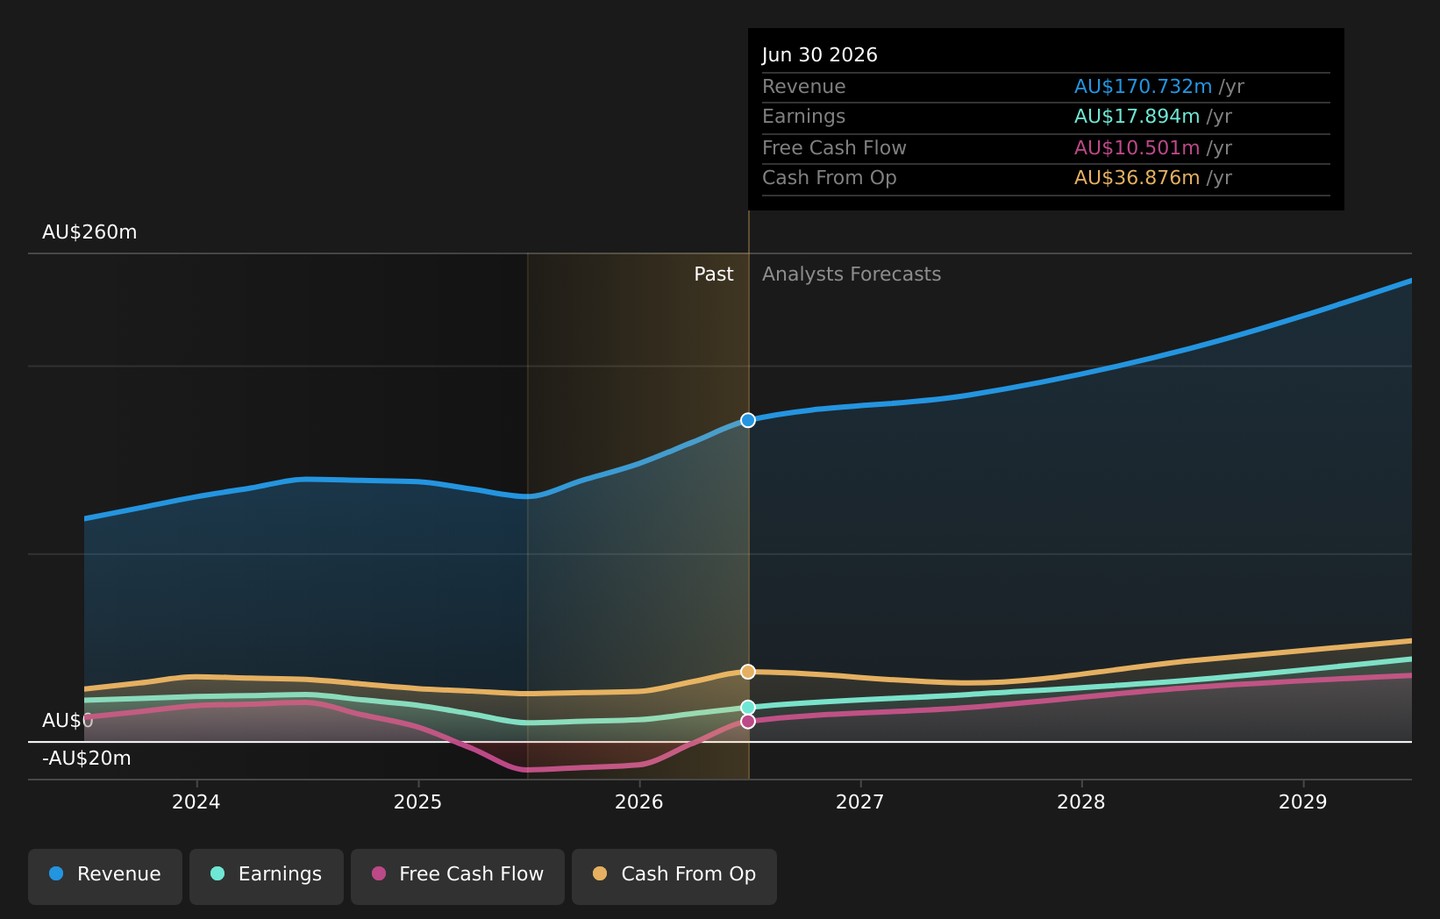
截至 2026 年 8 月的 ASX:PWH 收益与收入增长
Elsight (ASX:ELS)
Elsight 是一家位于卡尔顿的连接公司,其 Halo 平台使无人机和其他无人系统在关键任务的国防、安全和工业应用中保持在线,直接与创始人主导的主题相关,其中领导层密切参与高风险的部署决策。该业务目前报告来自电子安全设备的收入约为 2280 万澳元,并通过这一单一细分市场向欧洲、以色列、美国和其他地区销售。Elsight 的市值约为 14 亿澳元,使其在 ASX 中处于中型股范围内。
如果您希望获得创始人主导的无人机和无人系统的投资机会,Elsight 可能值得更深入的关注,其中连接性至关重要。该公司现在将盈利能力与高毛利率和国防及商业无人机项目的管道结合在一起,而 Halo 和 AllSight 则在需要始终在线链接和云控制的车队中扮演着明确的角色。同时,在销售、研发和新业务单元上的大量投资、对外部借款的依赖以及大型电信或国防集团进入其细分市场的风险意味着从现在开始执行至关重要。随着收益和监管框架仍在演变,重点在于创始人驱动的纪律是否能够将今天的管道转化为持久的高质量现金流。
Elsight 的无人机持续连接故事正受到关注,但真正的转折点在于当前订单对其下一阶段增长的暗示。看看分析师对 Elsight 的预期如何排列,以及他们可能遗漏了什么。
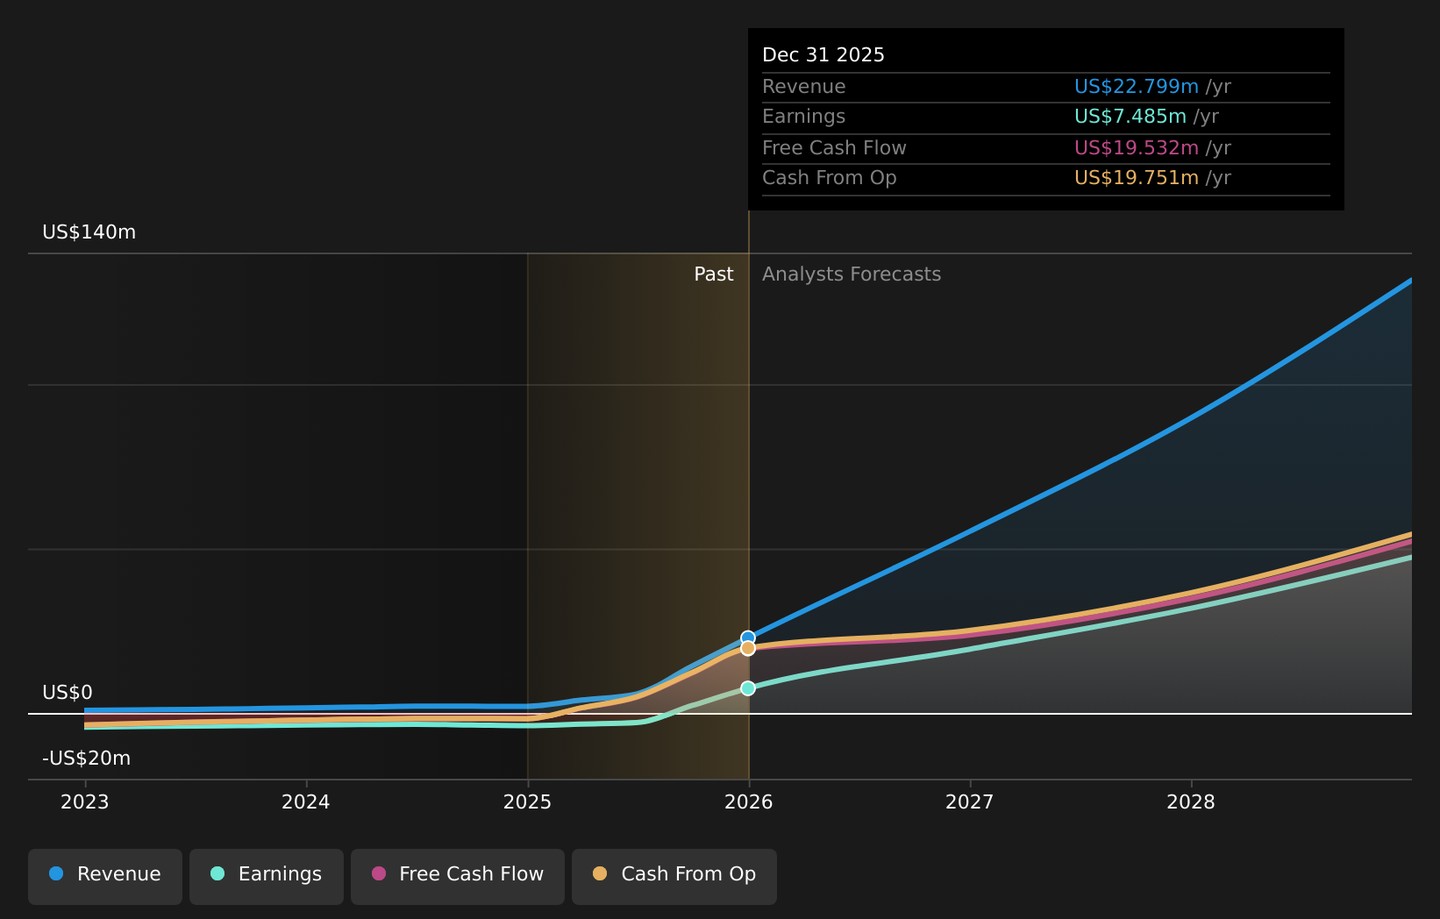
截至 2026 年 8 月的 ASX:ELS 收益与收入增长
在人群之前寻找替代方案
新机会很少会长时间保持低调。具有真正动能的股票可能在大多数投资者注意到之前就已经飞涨。在重要时刻查看这些想法并立即采取行动。
- 在动能故事被挤满之前,通过扫描稳健资产负债表和基本面(21 个结果)的列表,发现现金充裕的企业,这些企业具有韧性的基本面和更清晰的财务状况。
- 通过审查 5 个股息堡垒,针对潜在的收入想法,重点关注具有支持这些支付能力的资产负债表的高收益支付者。
- 通过 11 个高质量的未被发现的宝石,寻找低调的增长故事,这些公司在基本面上比当前的关注度更强。
这篇文章由 Simply Wall St 撰写,内容具有一般性。我们基于历史数据和分析师预测提供评论,仅使用无偏见的方法,我们的文章并不旨在提供财务建议。 它不构成买卖任何股票的推荐,也未考虑您的目标或财务状况。我们的目标是为您提供以基本数据驱动的长期分析。请注意,我们的分析可能未考虑最新的价格敏感公司公告或定性材料。Simply Wall St 在提到的任何股票中没有持仓。
估值复杂,但我们在这里简化它。
通过我们的详细分析,发现 Elsight 是否可能被低估或高估,分析内容包括 公允价值估计、潜在风险、股息、内部交易及其财务状况。
获取免费分析