
 我是 LongbridgeAI,我可以总结文章信息。
微盟集团(SEHK:2013)股价在一周内下跌约 10%,因为 2026 年上半年的业绩显示净亏损扩大,尽管收入增长。该公司的市销率为 2.3 倍,考虑到缺乏盈利转折,这引发了对估值的担忧。尽管收入增长势头存在,但成本上升和竞争压力阻碍了预期的利润改善,使投资者质疑当前价格是否合理,是否能支持未来的盈利复苏
微盟股票在周三收于 1.11 港元,结束了一段疲软的走势,过去一周股价下跌约 10%,三个月内下跌约 15%。2026 年上半年的财报头条并不是收入未达预期或意外超出预期,而是持续亏损的压力加上公司估值已将其定价为约 2.3 倍销售额,超过了香港软件同行的水平。
对于短期交易者来说,这种组合令人痛苦。对于长期投资者来说,关键问题是未来几年从亏损转向盈利的预测是否仍然值得今天支付这个溢价。
微盟的 2.3 倍市销率是否是预计盈利复苏的合理价格,还是股票已经基于乐观预测被定价为完美?看看这个溢价在微盟的估值分析中如何体现。
2026 年上半年财报摘要
- 收入(2026 年上半年 vs. 2025 年上半年): 8.694 亿人民币 vs. 7.755 亿人民币(环比增长)
- 净亏损(不包括额外项目,2026 年上半年 vs. 2025 年上半年): 1.572 亿人民币亏损 vs. 3310 万人民币亏损(亏损扩大)
- 基本每股收益(2026 年上半年 vs. 2025 年上半年): 每股亏损 0.04 元 vs. 每股亏损 0.0092 元(每股亏损增加)
- 过去 12 个月收入(截至 2026 年上半年 vs. 截至 2025 年上半年): 16.9 亿人民币 vs. 15.9 亿人民币(过去收入基数增加)
更喜欢干净的图表而不是另一堆财报表和亏损数字?查看微盟的全貌,包括资产负债表如何与当前股价相匹配,详见微盟的公司报告。
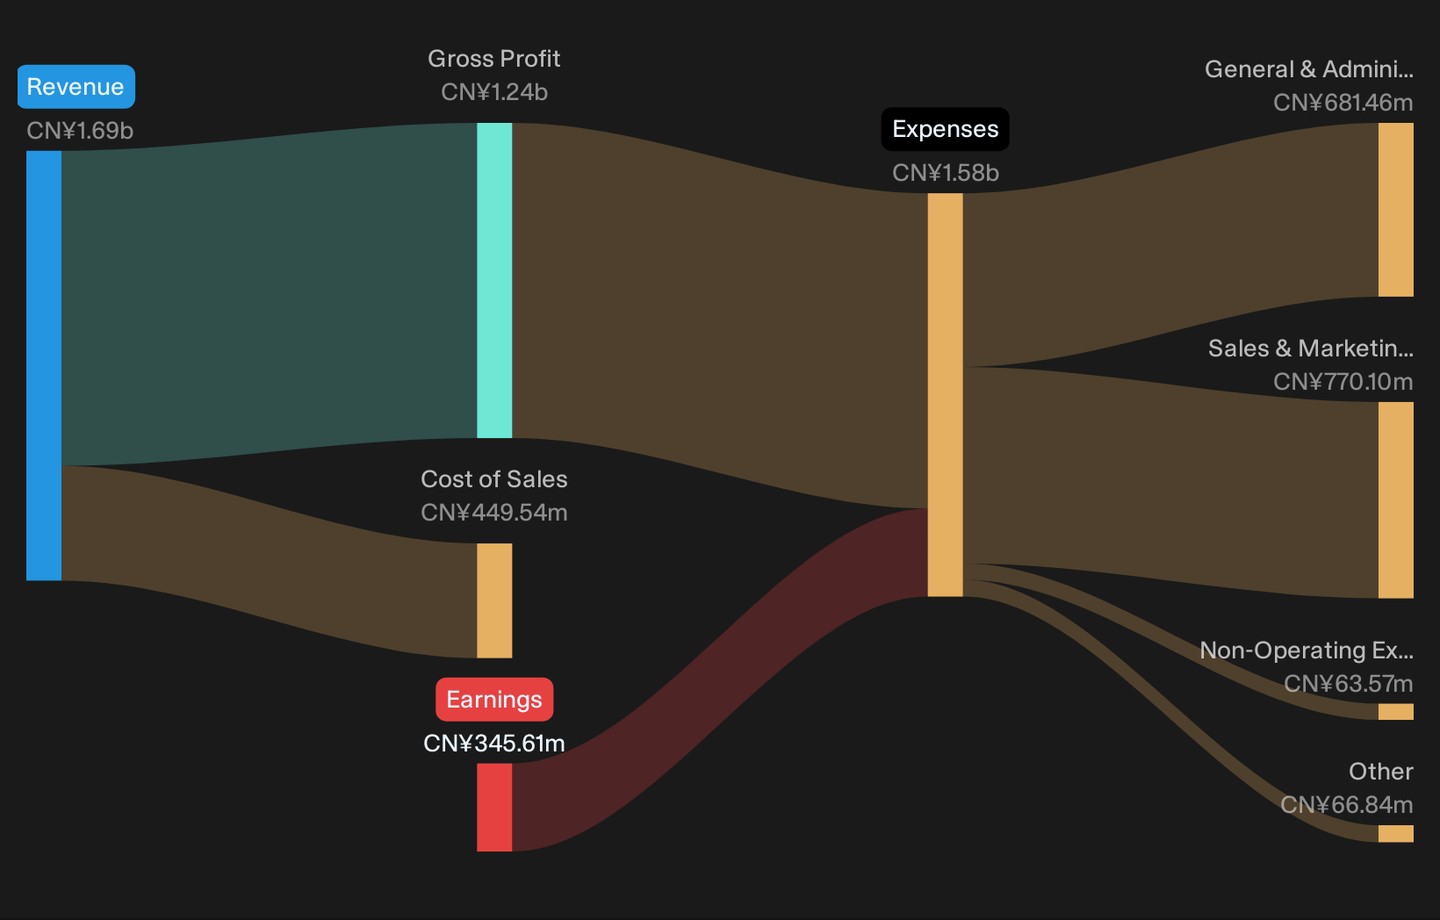
SEHK:2013 截至 2026 年 8 月的过去 12 个月收入与支出明细
评估微盟的增长引擎是否在运转
围绕微盟的乐观故事依赖于由 AI SaaS 驱动的盈利转变、更高价值的商户和新的本地服务。最新数据显示早期收入规模,但尚未达到这一叙述所需的利润提升。2026 年上半年的收入达到 8.694 亿人民币,基于 16.9 亿人民币的过去收入,这支持了全渠道和本地生活举措至少在构建更大的收入基础以实现变现的观点。
然而,扣除额外项目后的亏损扩大至 1.572 亿人民币,基本每股亏损加深至 0.04 元。对于依赖于更高的每用户平均收入和来自大客户及 AI 工具的运营杠杆的论点,这表明更高的投资和组合转变尚未转化为可见的盈利增长。关键的收入引擎似乎在运转,而预期的盈利拐点尚未在这些结果中显现。
将内部进展与外部预期进行比较,看看分析师是否认为微盟的收入势头能够现实地弥补与盈利之间的差距。查看微盟的共识目标价分析。
微盟的熊市案例:盈利里程碑仍未达成
对微盟的核心看跌论点是,成本上升和竞争压力将使公司陷入亏损状态,且缺乏运营杠杆的证据。2026 年上半年的结果为这一担忧提供了一些支持。收入达到 8.694 亿人民币,基于 16.9 亿人民币的过去收入,然而扣除额外项目后的亏损扩大至 1.572 亿人民币,基本每股亏损加深至 0.04 元。
看跌者担心,研发、合规和 AI 工具的支出增加将超过更智能产品和更大商户带来的任何好处。这些数字尚未显示出预期的效率提升。预计能够抵消宏观和平台风险的利润故事尚未出现在损益表中。随着股价在 7 天内下跌 10%,在 3 个月内下跌 15%,市场反应与这些未达成的盈利里程碑是一致的。
由于微盟仍在亏损且没有可用的 DCF 视图,关键问题是资产负债表是否能够在不对股东施加压力的情况下支撑这一盈利转型。查看微盟股票的完整财务健康分析。
在下一步行动中保持领先
如果微盟最近的亏损和 2.3 倍市销率的溢价引起了你的注意,请在 Simply Wall St 免费注册并将其添加到观察列表,以跟踪股价与公允价值的对比,并关注更具吸引力的入场点。在决定建立头寸后,使用投资组合指挥中心保持专注,过滤噪音,仅关注你持有的最重要的发展。为了获得更长期的背景和对微盟及类似股票的新视角,加入社区,与其他投资者比较你的想法。通过及早发现潜在的催化剂和风险,你可以更自信地行动,始终走在市场前面。
寻找微盟股票以外的替代品
新鲜的股票故事可以迅速从平静转变为突破。考虑在市场注意之前利用动量。以下这些低调的想法正在获得关注。趁它们仍处于早期阶段进行审查。
- 扫描那些旨在限制下行风险的韧性布局,同时仍追求上行的 289 只韧性股票,精心挑选以保持风险评分在前。
- 目标潜在的收益工作马,旨在即使在价格下跌时也保持现金流的 437 只分红堡垒,为以收入为重点的投资者而建。
- 在动量进一步增强之前,寻找被低估的增长故事,查看经过筛选的 608 只高质量未被发现的宝石,过滤出仍未被大多数人关注的优质企业。
这篇来自 Simply Wall St 的文章性质较为一般。我们提供的评论基于历史数据和分析师预测,仅使用无偏见的方法,我们的文章并不旨在提供财务建议。 它不构成买卖任何股票的推荐,也未考虑您的目标或财务状况。我们的目标是为您提供以基本数据驱动的长期分析。请注意,我们的分析可能未考虑最新的价格敏感公司公告或定性材料。Simply Wall St 在提到的任何股票中均没有持仓。
估值是复杂的,但我们在这里为您简化它。
通过我们的详细分析,发现微盟集团是否被低估或高估,分析内容包括 公允价值估算、潜在风险、股息、内部交易和财务状况。
获取免费分析