
 我是 LongbridgeAI,我可以总结文章信息。
家得宝报告了 2026 财年第二季度销售额为 479 亿美元,同比增长 5.7%,净收益为 48 亿美元。可比销售额增长 1.7%,主要受强劲的专业客户需求和双位数的在线增长推动。关税退款带来了显著的利润率好处,抵消了上升的成本。尽管收购带来了利润压力,公司仍维持全年销售增长 2.5%-4.5% 和调整后每股收益增长 0%-4% 的指导预期,强调了对资本支出和库存水平的控制
TradingKey - 家得宝(NYSE: HD)在 2026 财年第二季度的运营状况有所改善,随着 8 月 19 日的临近,销售额同比增长 5.7%,达到了 479 亿美元,而可比销售额则增长了 1.7%,美国的可比销售额增长了 1.3%。
本季度净收益为 48 亿美元,或每股摊薄收益 4.79 美元,而去年同期的结果为 46 亿美元和每股摊薄收益 4.58 美元。调整后的摊薄每股收益增长了 5.1%,达到了 4.92 美元。公司报告称,他们达到了本季度的积极预期,因为客户继续进行小规模的维修和家庭改善项目。
各类需求扩大
本季度显示出公司整体可比销售的改善。5 月份,公司整体可比销售增长了 1.2%,而 6 月和 7 月分别增长了 1.5% 和 2.3%。在美国,可比销售逐步增长,从 6 月的 0.5% 到 7 月的 1.2% 和 2.2%。
公司解释称,月度可比销售的改善受到天气的负面影响,而更为稳定的潜在需求实际上进展得比显示的结果更为积极。在第三季度的早期交易中也注意到了类似的需求趋势。
十六个商品部门中有十三个报告了正面的可比销售。电气、管道、五金、工具、油漆、地板和建筑材料等类别报告了正面的可比销售。
在线可比销售增长了 11%,这是连续第五个季度实现双位数增长。大型可自由支配的家庭改善项目继续受到住房可负担性和客户不确定性的负面影响。
专业客户表现优于 DIY 客户
专业客户的可比销售表现积极,并在第二季度超越了 DIY 客户。具体而言,家得宝估计专业市场为 7000 亿美元,而整体家庭改善市场的估计为 1.2 万亿美元。公司主要通过家得宝专业、SRS Distribution、GMS、HD Supply 和 Construction Resources 来发展这一业务。SRS 的可比销售超过了公司平均水平,并在所有部门都实现了正销售。
管理层预计 SRS 在 2026 财年的有机销售增长为中个位数。同时,家得宝预计在 2026 财年将从其专业生态系统中获得约 4 亿美元的交叉销售机会。这些机会超出了 SRS 和 GMS 的交易。家得宝预计将首次向承包商销售更多商品和服务,承包商是公司零售店的客户。
收购增加销售但降低毛利率
家得宝在 2025 年 9 月收购了 GMS,并扩大了其干墙和相关建筑产品的分销。随着新店、额外的 SRS 分支机构和小型收购,预计 GMS 将在 2026 财年对销售产生贡献。
然而,由于 GMS 和 Mingledorff 的毛利率结构与我们的分销业务不同,其纳入对第二季度毛利率的影响约为 60 个基点。权衡是对专业建筑支出的更大曝光、更广泛的产品供应和更多的产品分销能力。
关税退款抵消上涨成本
在第二季度,家得宝收到了约 7.3 亿美元的关税退款,这些关税由 IEEPA 覆盖。其中约 6.85 亿美元减少了销售成本,其余的 4500 万美元用于支付库存,并将在这些商品最终销售时出现在损益表上。
在第二季度,获得了约 145 个基点的毛利率收益。燃料和能源的更高费用以及销售成本预计将使毛利率下降 60 个基点。关税退款的收益被由于销售产品类型和种类变化导致的另一个 60 个基点的毛利率下降所抵消。第二季度的毛利率为 33.7%(增加了 25 个基点)。
管理层预计由于成本上升,全年毛利率将受到侵蚀,因此家得宝没有提高之前设定的指导,这也是他们保持 2026 财年原始指导的原因。
2026 财年指导保持不变
家得宝继续预计:
- 总销售增长约为 2.5% 至 4.5%
- 可比销售增长为 0% 至 2%
- 毛利率约为 33.1%
- 营业利润率为 12.4% 至 12.6%
- 调整后营业利润率为 12.8% 至 13%
- 每股收益和调整后每股收益增长为 0% 至 4%
- 资本支出约占总销售的 2.5%
到 2026 财年末,预计将开设约 15 家门店和 40 至 50 家 SRS 分支机构。
资本支出和库存保持控制
在第二季度,家得宝预计资本支出为 8.8 亿美元,并分配了 23 亿美元的股息。
库存在本季度结束时为 268 亿美元,比去年同期增加了 20 亿美元。库存周转率从 4.6 略微下降至 4.5,投资资本回报率从 27.2% 下降至 24.8%。
截至第二季度结束,家得宝拥有并运营 2364 家零售店、1340 个 SRS 地点和 470,000 名员工。
快递服务全国扩展
截至 8 月 18 日,家得宝的快递服务已在全国范围内从 2000 多家门店推出。该服务在符合条件的产品下以固定费用在 3 小时内交付数千种产品,无需会员。家得宝还为下午 4 点之前下单的 25 美元订单提供免费当日送达服务。
超过 65% 的现货包裹产品可以实现当日送达,超过 55% 的现货大宗产品可以在两天内交付。对快速满足销售承包商的需求的认识超过了任何其他群体。
领导结构暂时变更
家得宝最近合并了其部分商品、在线运营、客户忠诚度和金融服务部门,以及客户技术团队。还新设立了一个部门,专业加速办公室,由首席财务官 Richard McPhail 负责,旨在整合公司的专业服务。
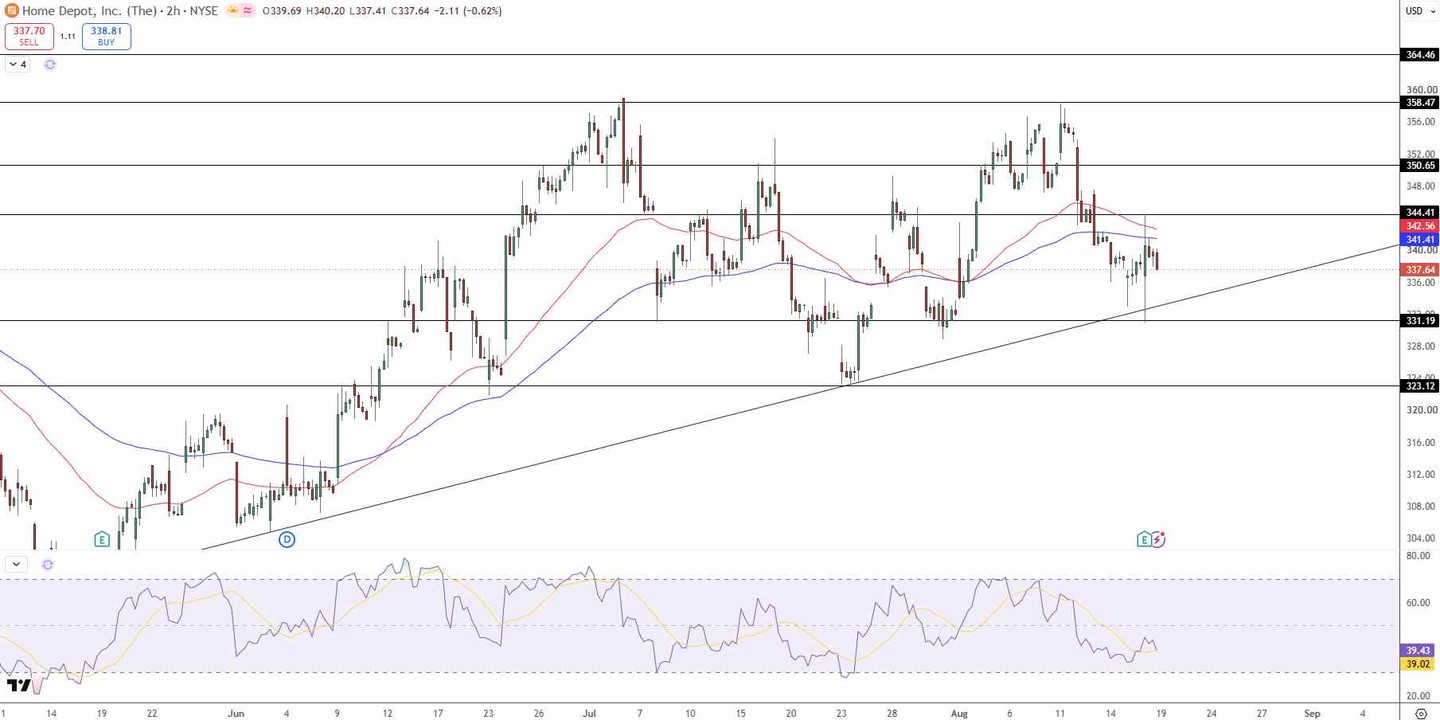
HD 价格图 - 来源:Tradingview
在此期间,家得宝的董事长兼首席执行官 Ted Decker 正在休病假,预计将在未来几个月内回归。日常运营已重新分配给 Ann-Marie Campbell,而 Richard McPhail 负责财务管理和 Pro 子公司的部分运营。
HD 股票测试$331 附近的支撑位
家得宝在 8 月 19 日的交易价格接近$337.49,此前从 8 月高点$358.47 回落。在两小时图表上,该股票仍然处于$341.41 和$342.56 之间的移动平均线阻力之下。
突破该阻力位将使$344.41 和$350.65 成为新的目标。突破$350.65 将使$358.47 成为关注焦点。
39 的相对强弱指数(RSI)表明动能较弱,尽管尚未突破 30 的超卖阈值。主要支撑位为$331.19,这是上升趋势线。如果跌破该区域,将削弱高低点,并暴露出$323.12。
总结
在第二季度的业绩中,广泛的类别引入、在线订单的两位数增长以及对专业客户服务的改善显而易见。公司正在通过 SRS、GMS 和更快的交付改善服务,但对重大翻修的需求下降、竞争加剧、运营成本上升以及收购限制了收入的改善。
在$342.56 以下,HD 股票呈中性至看跌。跌破$331.19 将有助于定义恢复结构,而突破$342.56 将推动股价向$350.65 迈进。这是分析,不是投资建议。
了解更多