
 我是 LongbridgeAI,我可以总结文章信息。
吉利德科学 (Gilead Sciences, GILD) 的股票在五年内上涨了 143%,但以 5.9 倍的市销率仍然被低估,低于行业和同行的平均水平。最近对 Bixlenvo 和 Trodelvy 的批准支持未来的现金流,尽管执行风险依然存在。该公司拥有较高的价值评分,表明当前价格折扣了来自 lenacapavir 和 anito-cel 的潜在管道上行,考虑到定价和竞争的担忧
吉利德科学的股票在过去几年中实现了非常强劲的收益,但当前的估值检查仍然表明,按多个指标来看,这些股票显得便宜。投资者面临的问题是,这一强劲的业绩记录和最新的产品批准如何与持续偏向便宜的特征相匹配。
- 在过去 5 年中,该股票回报约为 143%,这使得近期的走势与投资者现在需要根据今天的定价来判断的长期强劲表现相结合。
- 最近对 Bixlenvo 在 HIV 领域的批准以及 Trodelvy 在欧洲的扩展角色可以支持未来现金流的预期。任何临床数据、安全感知或这些疗法的接受度的挫折可能会影响投资者愿意支付的价格。
- 吉利德科学目前获得了高价值评分,6 项检查中有 5 项指向该股票在更广泛的估值指标上显得被低估。
现在的问题是,在如此强劲的多年表现之后,吉利德科学的股票是否仍然提供足够的估值吸引力。
寻找 44 只高质量的被低估股票,这些股票与吉利德科学具有强劲的多年回报和高价值评分,同时在关键基本面上仍然显得便宜。
吉利德科学在销售方面仍然便宜吗?
P/S 比率通常是一个有用的参考点,适用于像吉利德科学这样的公司,因为收入和现金流是投资者关注的关键领域。它提供了一种直接的方式来比较市场为每美元销售支付的价格与其他生物技术公司的情况。
吉利德科学目前的 P/S 比率为 5.9 倍。这低于生物技术行业平均的 13.2 倍,也低于同行平均的 7.3 倍。在 Simply Wall St 的公平倍数框架下,考虑到增长、利润率、规模和风险等因素,10.0 倍的 P/S 比率更符合吉利德科学。这一公平比率明显高于当前水平,表明在这一指标上存在折扣。
尽管最近对 Bixlenvo 的批准和 Trodelvy 在欧洲的扩展角色,该股票的交易仍低于该模型所建议的合理 P/S 倍数。
在 P/S 倍数上,吉利德科学的股票与其公平比率和行业基准相比显得被低估。
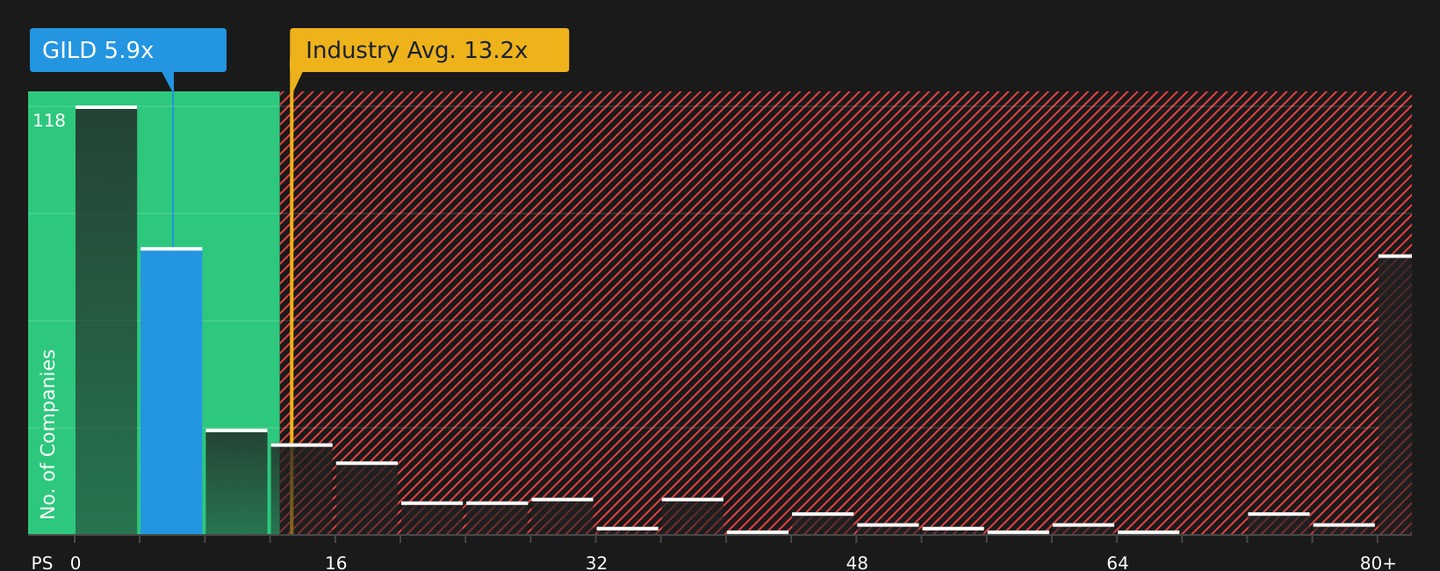
截至 2026 年 8 月的纳斯达克 GS:GILD P/S 比率
查看数字对这个价格的看法——在我们的估值分析中找到答案。
吉利德科学的叙述:今天的价格有什么理由?
Simply Wall St 对吉利德科学的叙述帮助你了解当前股价实际上指向什么样的未来,包括增长、利润率和收益的假设,这些假设可能使股票的价值远高于或远低于今天的水平,这些内容位于公司的社区页面上。当单一比率或模型建议一个数字时,这些叙述阐明了该数字所依赖的未来,以便你可以监控这些条件是否持续存在。
社区对吉利德科学的看法分为基于管道驱动的上行案例和关注执行和定价风险的谨慎看法。
看涨案例:低估 19%
"吉利德即将推出的产品,包括每年两次的 lenacapavir 用于预防性治疗、针对多发性骨髓瘤的抗细胞疗法,以及 Trodelvy 在一线三阴性乳腺癌中的应用,积极地使公司能够捕获更大规模的可寻址市场。"
阅读完整的看涨案例,了解为什么吉利德科学可能被低估
看跌案例:高估 13%
"看跌案例:执行风险(并购整合、肿瘤竞争、定价压力)和短期每股收益稀释。"
阅读完整的看跌案例,了解为什么吉利德科学可能被高估
你认为吉利德科学的故事还有更多内容吗?前往我们的社区,看看其他人怎么说!
结论
对于吉利德科学,估值故事仍然倾向于一个相对于同行和量身定制的公平比率显得被低估的市场倍数。高价值评分与这一信号一致,并表明当前价格已经考虑了对执行和定价风险的相当程度的谨慎。从这里来看,关键问题是新疗法的接受度和定价是否足够强劲,以继续支持这一折扣,或者当前水平是否已经反映了管道机会与这些风险之间的正确平衡。
这篇文章由 Simply Wall St 撰写,内容具有一般性。我们提供基于历史数据和分析师预测的评论,仅使用无偏见的方法,我们的文章并不旨在提供财务建议。 它不构成买入或卖出任何股票的推荐,也不考虑你的目标或财务状况。我们旨在为你提供以基本数据驱动的长期分析。请注意,我们的分析可能未考虑最新的价格敏感公司公告或定性材料。Simply Wall St 在提到的任何股票中没有持仓。
新功能:在一个地方管理所有股票投资组合
我们为股票投资者创建了 终极投资组合伴侣,而且是免费的。
• 连接无限数量的投资组合,并以一种货币查看你的总额
• 通过电子邮件或手机接收新的警告信号或风险提示
• 跟踪你股票的公平价值
免费试用演示投资组合