
 我是 LongbridgeAI,我可以总结文章信息。
糖价在 9 月 4 日上涨了 2.15%,主要受到全球供应短缺担忧以及巴西、印度和泰国出口紧张的推动。市场预测从过剩转向 2026/27 年的结构性短缺。尽管技术指标显示出超买状态的混合信号,但机构的多头头寸仍然保持在高位。近期风险包括印度的股票限制政策和巴西潜在的生产变化,尽管全球短缺预测小于预期,这在一定程度上提供了缓解
糖(SUGAR)在 9 月 4 日 06:25(东部时间)上涨 2.15%,现报$0.1901,7 天上涨 4.97%。
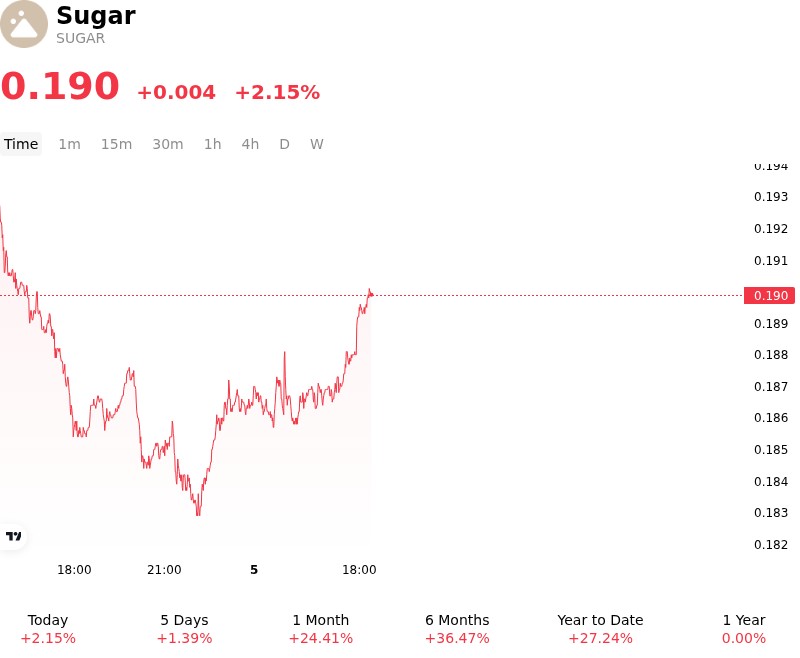
今天是什么推动糖(SUGAR)股价上涨?
糖期货价格的上涨主要是由于全球供应短缺的担忧加剧,以及主要生产国出口可用性收紧。市场参与者消化了来自领先商品咨询公司和国际机构的最新预测,这些预测指出 2026/27 作物年度全球供需平衡的变化,从预期的盈余转向结构性赤字。在巴西的关键中南部地区,干旱天气和更多的甘蔗用于乙醇加工减少了原糖的压榨量和出口可用性。同时,印度和泰国的季风表现低于正常水平,加剧了对作物的担忧,导致南亚和东南亚的甘蔗产量预期下降。
供应紧张的情况还受到关键亚洲产地的贸易限制和国内干预政策的加剧影响。印度对糖出口的长期限制以及政府优先考虑国内库存的措施,实际上从全球市场上移除了大量海运糖,迫使精炼商和国际买家严重依赖巴西的供应。同时,欧盟因天气原因导致的作物降级进一步限制了该地区的糖供应。在需求方面,全球消费继续显示出韧性,造成了基本的不平衡,进一步加大了原糖和白糖基准合约的上涨压力。
从市场结构的角度来看,基本面平衡的看涨转变促使机构资金进行积极的投机性空头回补和新的多头建仓。大量资金流入前月合约加速了日内涨幅,推动价格接近数月高点。尽管高企的糖价可能最终会激励更多的种植,或鼓励巴西的糖厂在乙醇利润回落时转向糖生产,但短期市场前景仍受到紧张的实物可用性和持续的气候风险的支持。机构投资者继续密切关注南半球的天气模式和亚洲出口政策的潜在调整,以获取方向性线索。
糖(SUGAR)的技术分析
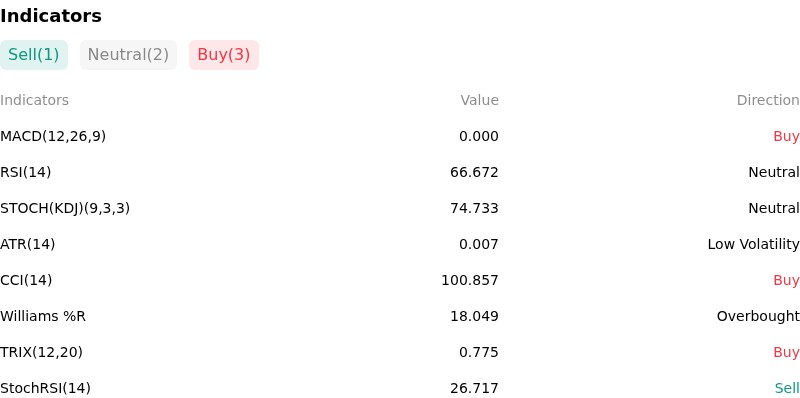
从技术上看,糖(SUGAR)的 MACD(12,26,9)值为 0.000,显示出买入信号。RSI 为 66.672,表明中性状态,而 Williams %R 为 18.049,表明超买状态。请密切关注。
关于糖(SUGAR)的更多细节
近期事件和风险:
- 印度政府的库存上限和需求抑制: 印度政府将糖经销商的库存上限从 400 吨减少到 200 吨,并要求立即释放国内库存,以在节庆季节前降温价格。市场对这些国内监管干预将迫使库存进入市场并消除印度近期对糖进口的需求的猜测,引发了全球期货市场的剧烈多头平仓和日内抛售。
- 投机性过度扩张和多头平仓压力: 管理资金的净多头头寸在纽约原糖期货中扩大至多年高点,在 ICE 伦敦白糖中达到创纪录水平。在快速上涨 30% 至 16 个月高点后,超买动能指标和在关键阻力位的技术拒绝引发了激进的获利了结,使市场结构在关键支撑位破裂时面临强制平仓的脆弱性。
- 巴西中南部压榨加速和蔗糖恢复: 在巴西关键种植区如里贝朗普雷图的降雨预测正在减弱,使中南部糖厂能够恢复快速收割作业。改善的甘蔗蔗糖(ATR)含量和加速的压榨势头正在增强港口的短期实物出口可用性,缓解全球供应链中的现货可用性担忧。
- 全球赤字预测小于预期: 国际糖组织最新预测 2026/27 年度全球糖赤字为 20 万吨,低于市场预期,因为强劲的巴西产量抵消了其他地区的生产下降。此外,巴西国内乙醇价格相对于原糖出口基准的任何潜在软化,可能会激励糖厂在生物燃料生产上最大化糖的生产,威胁释放更多的实物量进入国际市场。
了解更多