
 我是 LongbridgeAI,我可以总结文章信息。
本文对微软在软件行业的竞争对手进行了分析,将其与甲骨文和派拓网络等同行进行比较。评估了包括市盈率(P/E)、市净率(P/B)、收入增长和息税折旧摊销前利润(EBITDA)在内的关键财务指标。分析表明,微软在市盈率和市净率基础上可能被低估,但在市销率(PS)基础上则可能被高估。它突出了微软强劲的盈利能力、稳健的现金流以及与行业平均水平相比的优越收入增长,同时也显示出健康的债务与股本比率
在当今快速变化和竞争激烈的商业环境中,投资者和行业爱好者必须对公司进行深入分析。本文将对软件行业的主要竞争对手进行全面的行业比较,评估 微软(NASDAQ: MSFT)。通过考察关键财务指标、市场地位和增长前景,我们旨在为投资者提供有价值的见解,并揭示公司在行业中的表现。
微软背景
微软开发和许可消费和企业软件。它以其 Windows 操作系统和 Office 办公套件而闻名。公司分为三个规模相当的广泛部门:生产力和业务流程(传统的 Microsoft Office、基于云的 Office 365、Exchange、SharePoint、Skype、LinkedIn、Dynamics)、智能云(基础设施和平台即服务产品 Azure、Windows Server 操作系统、SQL Server)以及更个人化的计算(Windows 客户端、Xbox、Bing 搜索、展示广告以及 Surface 笔记本、平板电脑和台式机)。
| 公司 | 市盈率 | 市净率 | 市销率 | 净资产收益率 | EBITDA(十亿美元) | 毛利润(十亿美元) | 收入增长 |
|---|---|---|---|---|---|---|---|
| 微软公司 | 27.39 | 8.25 | 11.04 | 8.35% | $55.91 | $60.48 | 17.75% |
| 甲骨文公司 | 27.72 | 12.40 | 6.99 | 11.88% | $9.65 | $12.51 | 20.63% |
| 派拓网络公司 | 291.39 | 9.87 | 23.26 | -0.96% | $0.18 | $2.03 | 31.15% |
| CrowdStrike Holdings Inc | 5541.33 | 41.71 | 39.39 | 0.11% | $0.11 | $1.1 | 25.83% |
| ServiceNow Inc | 81.94 | 10.83 | 9.27 | 2.46% | $0.91 | $2.82 | 24.01% |
| Fortinet Inc | 55.55 | 74.37 | 15.62 | 47.73% | $0.76 | $1.64 | 25.64% |
| Gen Digital Inc | 17.41 | 6.71 | 3.60 | 8.16% | $0.57 | $1.03 | 6.28% |
| Check Point Software Technologies Ltd | 13.85 | 5.04 | 5.22 | 6.98% | $0.2 | $0.57 | 1.26% |
| UiPath Inc | 20.25 | 3.63 | 4.23 | 1.87% | $0.04 | $0.33 | 13.42% |
| Qualys Inc | 29.54 | 10.47 | 8.67 | 9.26% | $0.06 | $0.15 | 11.04% |
| Dolby Laboratories Inc | 26.31 | 2.24 | 4.39 | 1.1% | $0.06 | $0.26 | -3.34% |
| CommVault Systems Inc | 84.40 | 104.83 | 4.74 | 71.0% | $0.04 | $0.26 | 11.4% |
| 黑莓有限公司 | 77.50 | 6.05 | 7.96 | 1.14% | $0.02 | $0.12 | 25.64% |
| Tenable Holdings Inc | 561.17 | 18.69 | 3.80 | 1.7% | $0.02 | $0.21 | 8.58% |
| Monday.Com Ltd | 34.36 | 5.55 | 2.96 | 0.5% | $0.02 | $0.32 | 21.94% |
| Teradata Corp | 5.87 | 4.37 | 1.59 | 8.0% | $0.08 | $0.24 | 0.49% |
| 平均 | 457.91 | 21.12 | 9.45 | 11.4% | $0.85 | $1.57 | 14.93% |
在分析微软时,以下趋势变得明显:
- 股票的市盈率为 27.39,低于行业平均水平 0.06 倍,暗示市场参与者眼中的潜在价值。
- 当前的市净率为 8.25,低于行业平均水平 0.39 倍,表明可能被低估。
- 股票的市销率相对较高,为 11.04,超过行业平均水平 1.17 倍,可能表明在销售表现方面存在高估的情况。
- 公司的净资产收益率(ROE)为 8.35%,低于行业平均水平 3.05%。这表明在利用股本产生利润方面可能存在效率低下,可能归因于多种因素。
- 与行业相比,公司拥有更高的息税折旧摊销前利润(EBITDA),为 559.1 亿美元,超过行业平均水平 65.78 倍,表明盈利能力更强和现金流生成能力更强。
- 公司毛利润为 604.8 亿美元,超过行业平均水平 38.52 倍,表明盈利能力更强和核心业务的收益更高。
- 收入增长为 17.75%,超过行业平均水平 14.93%,公司展现出强劲的销售扩张和市场份额的增长。
债务与股本比率
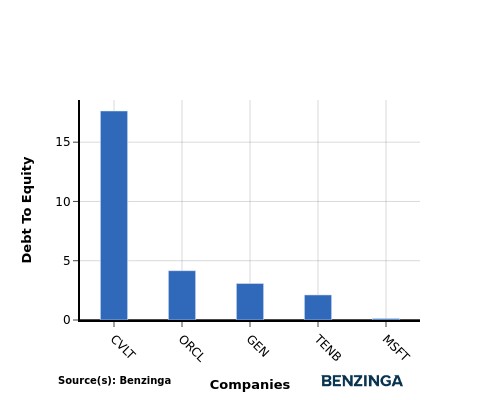
债务与股本比率(D/E)是公司财务健康状况及其对债务融资依赖程度的关键指标。
在行业比较中考虑债务与股本比率,可以简明地评估公司的财务健康状况和风险特征,帮助做出明智的决策。
通过考虑债务与股本比率,微软可以与其前四大同行进行比较,得出以下观察结果:
- 微软在该行业的前四大同行中展现出更强的财务状况。
- 公司的债务与股本比率为 0.13,较低,表明公司对债务融资的依赖较小,保持了债务与股本之间更健康的平衡,这对投资者来说是一个积极的信号。
关键要点
对于微软在软件行业的表现,市盈率和市净率表明该股票相较于同行被低估,显示出增长潜力。然而,高市销率暗示该股票可能在收入基础上被高估。在净资产收益率、EBITDA、毛利润和收入增长方面,微软表现强劲,增长潜力超越行业同行。
本文由 Benzinga 的自动内容引擎生成,并由编辑审核。