
 我是 LongbridgeAI,我可以总结文章信息。
Arm Holdings PLC (ARM) 的股票在 9 月 15 日上涨了 3.20%,表现优于科技设备行业。这一涨幅得益于半导体情绪的稳定和投资者的逢低买入,因为他们认识到 Arm 的许可模式能够抵御人工智能时间表带来的噪音。向更高利润率的 v9 架构和服务器市场扩张的结构性转变支持了长期的版税增长。尽管存在技术中立性以及高估值倍数和监管审查等风险,分析师的评级仍然以 “买入” 为主,平均目标价为 278.58 美元
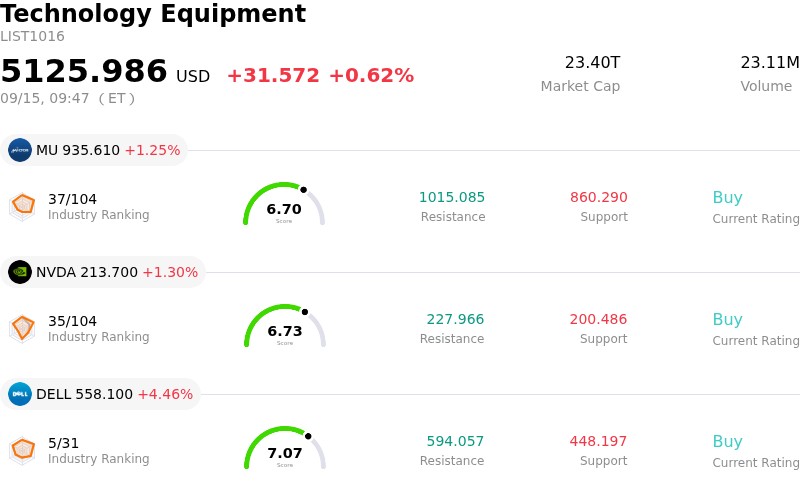
Arm Holdings PLC (ARM) 开盘上涨 3.20%。科技设备行业上涨 0.62%。该公司表现优于行业。该行业成交额前三的股票:美光科技公司 (MU) 上涨 1.15%;英伟达公司 (NVDA) 上涨 1.27%;戴尔科技公司 (DELL) 上涨 4.67%。
今天是什么推动了 Arm Holdings PLC (ARM) 的股价上涨?
Arm Holdings 在日内波动性加剧的情况下,经历了显著的价格上涨势头,这得益于半导体市场情绪的广泛稳定以及在近期行业回调后有针对性的抄底买入。随着市场参与者重新评估关于人工智能部署时间表的短期噪音与 Arm 稳健的商业模式之间的脱节,投资者重新回归该股票。由于 Arm 的收入主要依赖于固定的技术许可协议和基于销量的芯片出货版税,因此其商业模式在软件模型发布时间表的短期波动中保持相对独立,鼓励买家重新进入头寸。
支撑买入兴趣的是 Arm 持续向高利润率芯片架构和扩大服务器市场份额的结构性转型。全球半导体合作伙伴向 Arm v9 架构的持续迁移,继续提升移动、计算和边缘设备的综合版税率。此外,主要超大规模云服务提供商和云服务提供商快速采用基于 Arm 设计的定制中央处理器——特别是与 AI 加速器并行运行的通用服务器处理器——继续在数据中心计算中产生多个季度的版税加速。
尽管由于相对于更广泛的芯片行业的高估值倍数而导致的日内波动持续存在,但机构投资组合的再平衡反映出对主要计算层提供商的持续需求。市场对 Arm 的情绪仍然与其在定制硅路线图和长期许可合作伙伴关系中的核心定位紧密相连。尽管更广泛的科技波动和硬件需求周期引入了短期摩擦,但积极的走势突显了投资者对 Arm 扩大版税收入和在全球计算堆栈中整体地位的强烈信心。
Arm Holdings PLC (ARM) 的技术分析
从技术上看,Arm Holdings PLC (ARM) 的 MACD (12,26,9) 值为 3.604,表明中性信号。RSI 为 47.041,表明中性状态,Williams %R 为 53.304,表明中性状态。请密切关注。
Arm Holdings PLC (ARM) 的基本面分析
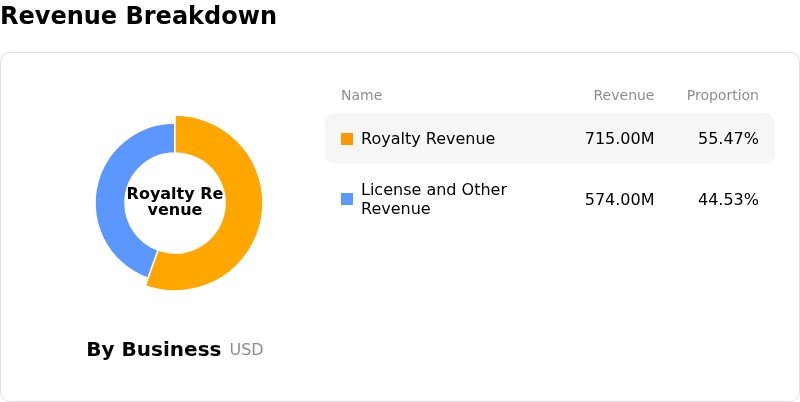
Arm Holdings PLC (ARM) 属于科技设备行业。其最新年收入为 49.2 亿美元,在行业中排名第 24 位。净利润为 9.04 亿美元,在行业中排名第 18 位。公司简介
在过去一个月中,多位分析师将该公司评级为买入,平均目标价为 278.58 美元,最高价为 450.00 美元,最低价为 125.00 美元。
关于 Arm Holdings PLC (ARM) 的更多细节
公司特定风险:
- 人工智能基础设施资本支出放缓: 随着 AI 高管之间关于安全性和开发节奏的行业辩论引发机构担忧,云超大规模公司可能会减缓对数据中心基础设施的资本支出,直接威胁到 Arm 服务器 CPU 和计算子系统 IP 许可的增长预期,股价下跌超过 9%。
- 极端估值倍数和技术脆弱性: 以 110 倍至 120 倍的高前瞻市盈率交易,且 beta 值高达 (~3.89),该股票几乎没有估值安全边际,导致关键短期移动平均线的突破在市场下跌期间触发加速的动量驱动卖出。
- 智能手机终端市场版税增长放缓: 移动应用处理器大约占总版税收入的 43%,管理层将全年版税增长目标下调至高个位数,受到内存芯片成本上升和手机需求疲软的影响,继续对盈利预期施加压力。
- 监管审查和专利诉讼悬而未决: 美国联邦贸易委员会对 Arm 许可实践的反垄断调查,以及与主要许可方高通的合同违约纠纷即将开庭,造成法律和合同执行的不确定性。
了解更多