
 我是 LongbridgeAI,我可以总结文章信息。
CrowdStrike (CRWD) 股票在 9 月 15 日上涨了 3.33%,表现优于其所在行业。这一涨势受到英伟达将 CrowdStrike 指定为人工智能部署的首要网络安全合作伙伴以及强劲财务业绩的推动,包括创纪录的年度经常性收入(ARR)和上调的指引。技术指标显示出混合信号,MACD 发出买入信号,但 Williams %R 则显示超买。分析师维持 “买入” 评级,平均目标价为 232.54 美元,但风险包括高估值倍数和潜在的增长放缓
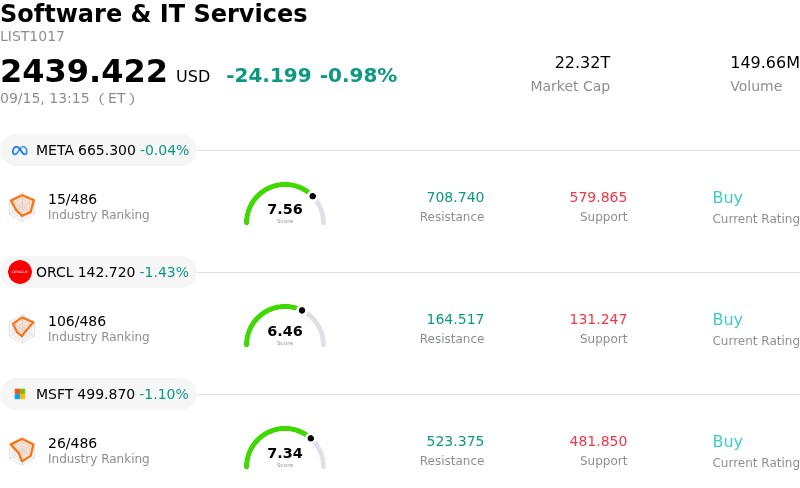
CrowdStrike Holdings Inc (CRWD) 上涨了 3.33%。软件和 IT 服务行业下跌了 0.98%。该公司表现优于行业。该行业成交量前 3 的股票:Meta Platforms Inc (META) 下跌 0.04%;Oracle Corp (ORCL) 下跌 1.30%;Microsoft Corp (MSFT) 下跌 1.08%。
什么推动了 CrowdStrike Holdings Inc (CRWD) 今天的股价上涨?
CrowdStrike 伴随着日内波动性加剧而出现积极的上涨走势,因为更广泛的市场情绪围绕着网络安全在人工智能部署中日益扩大的角色而上涨。此次上涨的主要催化剂是行业内的显著评论,Nvidia 领导层在一次大型技术会议上将 CrowdStrike 称为首要的网络安全合作伙伴。同时,管理层的信息强调,企业在采用人工智能时,必须具备强大的防御能力以应对新兴威胁。这一叙述重新激发了对云原生安全领导者的机构需求,使网络安全成为 AI 基础设施交易的前沿。
积极的交易势头建立在最近财务结果中确立的强大基础表现之上。CrowdStrike 最近交出了创纪录的季度净新增年度经常性收入,这得益于其 Falcon 平台的加速采用和客户对模块化软件产品的扩展承诺。管理层随后上调了全年的收入和经常性收入展望,强调了企业支出的持久性。此外,最近与主要系统集成商和 IT 分销商的战略合作伙伴关系扩展加速了市场渗透,向投资者保证尽管宏观不确定性加剧,软件的采用仍然强劲。
华尔街分析师的目标价上调潮和看涨的技术形态进一步支持了上涨轨迹,因为技术指标显示出突破关键阻力位的迹象。然而,伴随的日内波动反映了激进的动量买家与在快速多日上涨后获利的机构投资者之间的拉锯战。考虑到该股相对于历史平均水平的高估值倍数,市场参与者正在积极平衡高长期增长预期与短期估值限制,导致日内价格波动幅度较大。
CrowdStrike Holdings Inc (CRWD) 的技术分析
从技术上看,CrowdStrike Holdings Inc (CRWD) 显示出 MACD (12,26,9) 值为 4.582,表明买入信号。RSI 为 64.795,表明中性状态,Williams %R 为 1.307,表明超买状态。请密切关注。
CrowdStrike Holdings Inc (CRWD) 的媒体报道
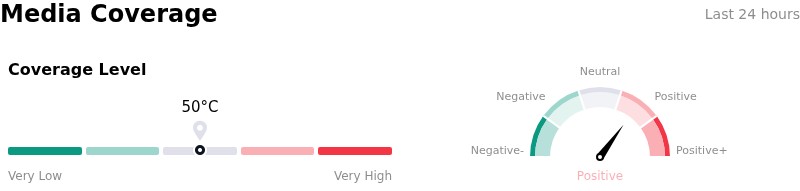
在媒体报道方面,CrowdStrike Holdings Inc (CRWD) 的覆盖评分为 50,表明媒体关注度适中。整体市场情绪指数目前处于看涨区间。
CrowdStrike Holdings Inc (CRWD) 的基本面分析
CrowdStrike Holdings Inc (CRWD) 属于软件和 IT 服务行业。其最新年度收入为 48.1 亿美元,在行业中排名第 67。净利润为 -1.625 亿美元,在行业中排名第 557。公司简介
在过去一个月中,多位分析师将该公司评级为买入,平均目标价为 232.54 美元,最高为 300.00 美元,最低为 119.00 美元。
关于 CrowdStrike Holdings Inc (CRWD) 的更多细节
公司特定风险:
- 极端估值溢价和微薄的错误容忍度: CrowdStrike 的交易估值异常高,约为销售额的 39 倍至 44 倍,以及超过 145 倍的前瞻性收益,经过急剧反弹后,分析师下调评级并警告股价与内在价值指标显著脱节,使得该股在市场情绪变化时容易出现大幅回调。
- 预计净新增年度经常性收入增长放缓: 尽管财政第二季度的业绩创下纪录,管理层对财政第三季度净新增年度经常性收入的指导显示出同比增长率为 29% 至 31%(3.43 亿至 3.47 亿美元),这显著低于第二季度的 51% 增长速度,造成未能大幅超出指导可能引发下行波动的风险。
- 基于股票的补偿和股东稀释: 对基于股票的补偿的高度依赖作为高管激励计划的一部分,继续消耗大量自由现金流,引发机构对 A 类股东持续股权稀释的担忧。
- 来自 AI 安全基础设施投资的利润压力: 加速的研发支出需要支持新的 AI 原生产品,如 SafeMind 和 Falcon Guardian,可能会对近期的运营利润率造成压力,与管理层设定的 28% 至 32% 的长期运营利润率目标产生摩擦。
了解更多