
 我是 LongbridgeAI,我可以总结文章信息。
美联储在 9 月 16 日将利率上调 25 个基点至 3.75%-4.00%。最新的点阵图显示,到 2026 年底的政策利率中位数为 4.1%,这意味着今年还有一次加息的可能。市场对 10 月份加息的概率约为 50.9%,而在 12 月之前至少还有一次加息的概率为 87%。美联储官员上调了 GDP 和通胀预测,支持进一步收紧政策。由于市场对未来加息时机的预期分歧,国债收益率上升,美元走强
TradingKey - 在东部时间 9 月 16 日,美联储将联邦基金利率目标区间上调 25 个基点至 3.75%-4.00%,这是自 2023 年 7 月以来的首次加息。
截至 9 月 17 日的报道,根据 CME 的 “FedWatch” 工具,10 月份维持利率不变的概率约为 49.1%,而加息 25 个基点的概率约为 50.9%,这表明市场对 10 月份的政策路径仍存在显著分歧。
在美联储发布 9 月决策后,期货市场预计维持当前利率区间到年底的概率约为 13%,再加息 25 个基点的概率接近 52%,而累计加息 50 个基点的概率超过 35%。基于此,预计在 12 月会议结束前至少还有一次加息的概率约为 87%。
最新的点阵图显示,2026 年底的中位政策利率为 4.1%,对应于今年再加息 25 个基点。期货市场与点阵图在今年进一步加息的轨迹上大致一致,但市场仍然对两次累计加息赋予超过 35% 的概率。
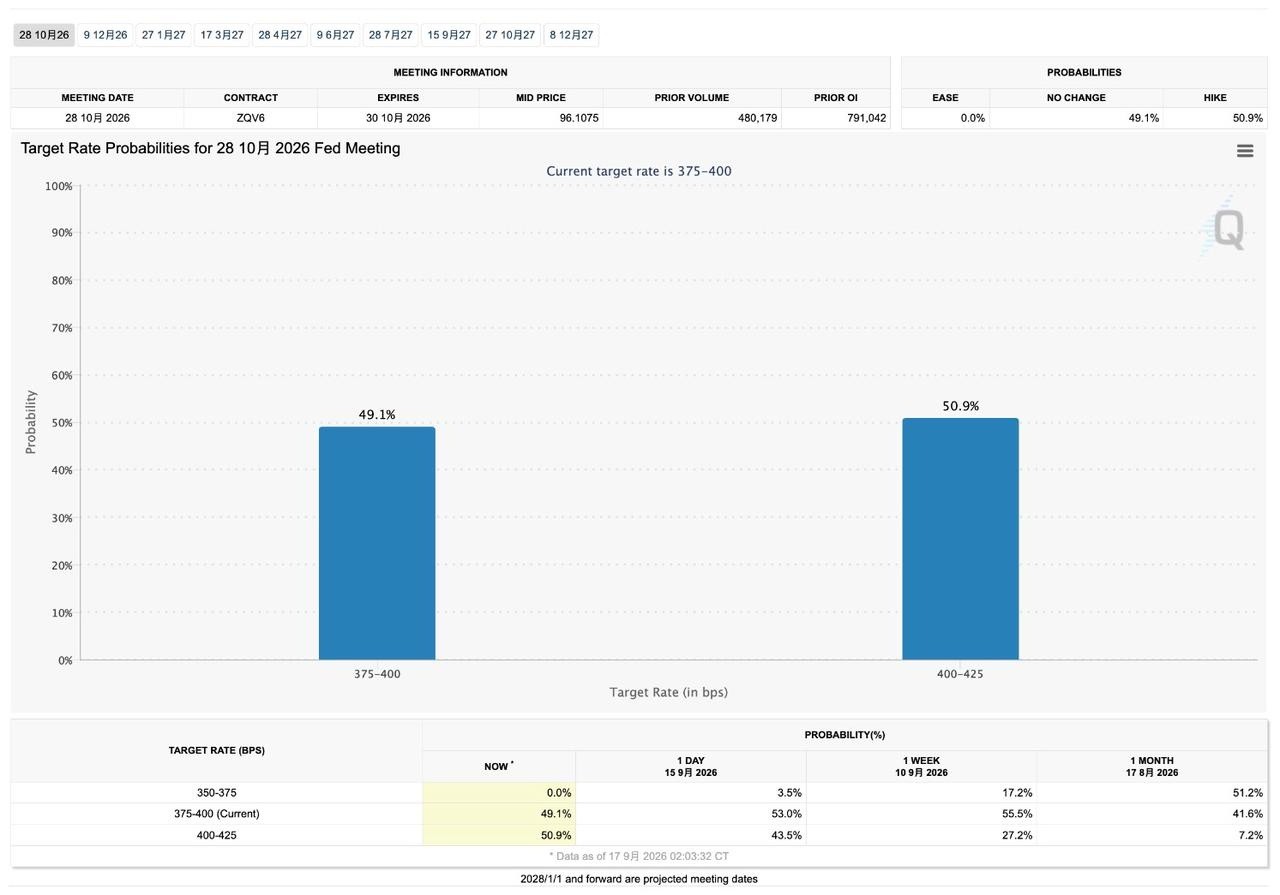
[来源:CME]
为什么点阵图指向今年进一步加息
美联储的 9 月点阵图显示,2026 年底的联邦基金利率中位数预测从 6 月的 3.8% 上调至 4.1%,对应于今年再加息 25 个基点。
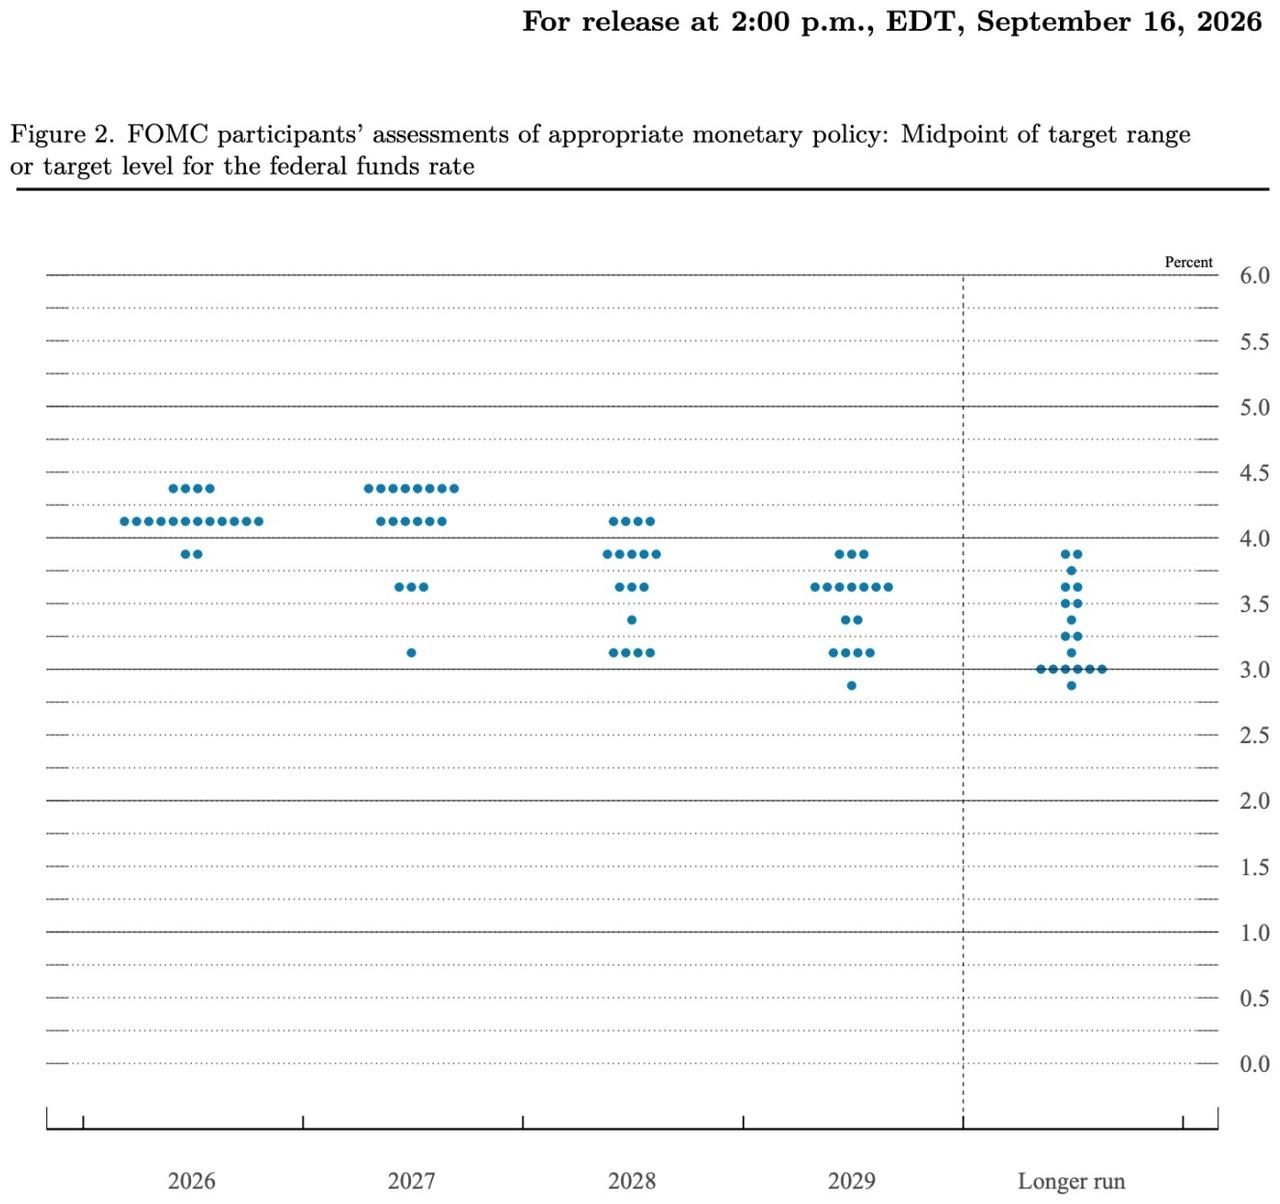
[来源:federalreserve.gov]
在提交利率预测的 18 位官员中,12 位预计 2026 年底的中点利率为 4.125%,对应于再加息 25 个基点;4 位预计将上升至 4.375%,对应于再加息 50 个基点;其余 2 位预计将维持在当前水平。基于此,16 位官员预计今年至少还有一次加息。
2027 年的中位政策利率也从 3.6% 上调至 4.1%,这表明大多数官员预计明年的利率将保持在高位。
在 9 月 16 日发布的经济预测摘要中,美联储将 2026 年实际 GDP 增长的中位预测从 2.2% 上调至 2.3%,并将第四季度的平均失业率从 4.3% 下调至 4.1%;PCE 通胀和核心 PCE 通胀的预测分别从 3.6% 和 3.3% 上调至 3.7% 和 3.4%。
其中,GDP 和通胀数据是基于 2025 年第四季度到 2026 年第四季度的变化进行计算的。经济和就业预测的改善为进一步的政策收紧提供了更大的空间,而通胀预测的上调则加强了在年内继续加息的理由。
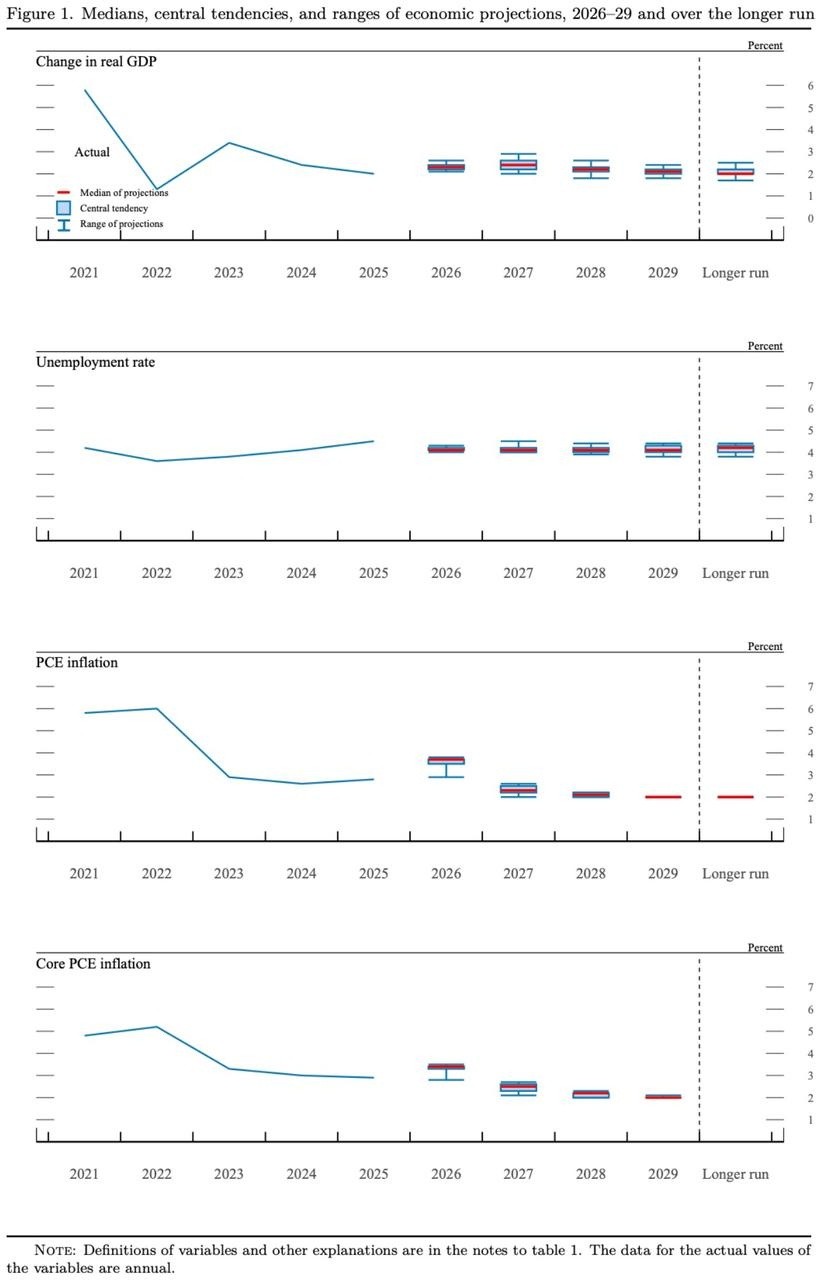
[来源:federalreserve.gov]
为什么市场对 10 月份加息意见分歧
点阵图反映了美联储官员对年底适当利率水平的预测,并不对应于具体的会议。美联储将在今年 10 月 28 日和 12 月 9 日宣布利率决策,点阵图中显示的额外加息可能在任一会议上实施。
市场的主要争论点在于美联储是否会在 9 月加息后在连续会议上收紧政策,还是会等待更多经济数据再采取行动。在 10 月会议之前,美国将发布 8 月份的 PCE 通胀、9 月份的非农就业和 9 月份的 CPI 数据;油价、通胀预期和金融状况也将影响政策判断。持续的通胀压力和强劲的劳动力市场可能增加 10 月份加息的可能性,而关键指标的降温可能将下一步行动推迟到 12 月。
美联储主席凯文·沃什在新闻发布会上并未承诺后续加息的时机或次数。他强调需要观察更广泛的经济和通胀趋势,避免根据单一的月度数据点来设定政策方向。
10 月份的政策预期将如何影响市场?
在美联储 9 月决策当天,2 年期和 10 年期国债收益率同步上升。9 月 16 日,2 年期收益率上升 6.5 个基点至 4.725%,创下自 2024 年 7 月 2 日以来的新高;10 年期收益率上升 0.8 个基点至 5.003%,达到自 2007 年 7 月 19 日以来的最高水平。
收益率的变动表明市场正在评估后续加息的风险。如果 10 月份加息的概率继续上升,短期国债收益率和美元可能进一步上涨。
在决策当天,美元指数上涨约 0.64%,收于接近 100.25。美元走强将压低跨国公司的海外收入在转换为美元时的价值,并增加新兴市场的美元债务压力。
股市也对利率路径的上行反应。道琼斯工业平均指数下跌 1.21%,标准普尔 500 指数下跌 0.45%,纳斯达克综合指数几乎持平,罗素 2000 指数下跌约 0.4%。较高的利率通常会对股票估值施加压力,使高估值公司和依赖外部融资的小型企业更为敏感。
在美联储决策发布后,黄金期货盘中逆转涨势,短暂跌至每盎司近 4253 美元。如果美元和国债收益率继续上升,黄金价格可能面临进一步压力。
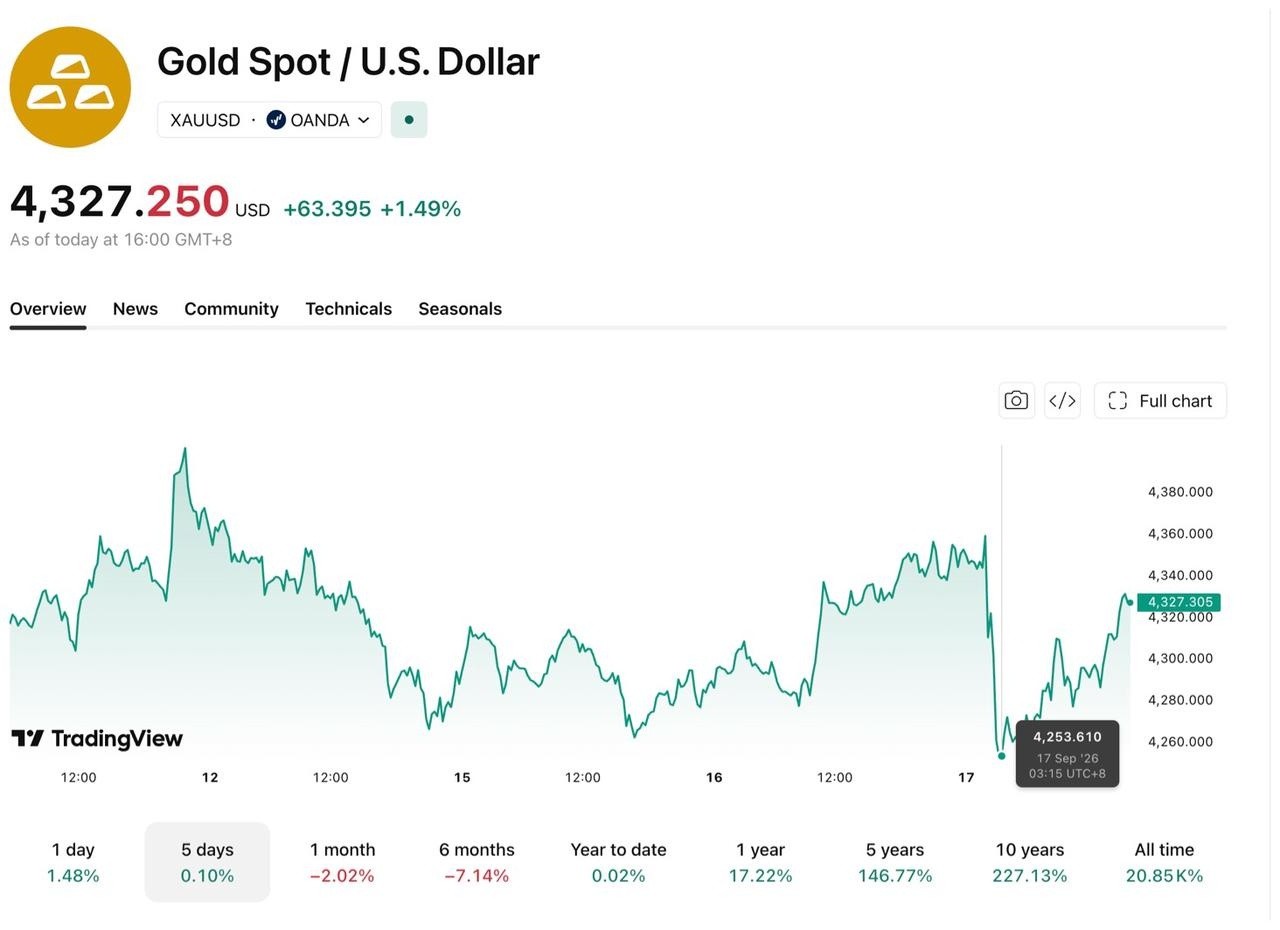
[来源:TradingView]
在此次加息之前,房地产市场已经面临高融资成本。截至 9 月 11 日的一周,美国 30 年期固定抵押贷款的平均合同利率上升至 6.97%,为 2025 年 5 月以来的最高水平。该周的抵押贷款申请量环比下降了 4.1%,而再融资申请下降了 9%。
在 10 月会议之前,联邦基金期货将反映市场对加息的概率定价,2 年期国债收益率和美元指数也将随政策预期进行调整。如果 8 月核心个人消费支出(PCE)、9 月非农就业人数和 9 月核心消费者物价指数(CPI)继续显示出高企的通胀和强劲的就业,市场可能会提高 10 月加息的概率;然而,降温的数据可能会使预期转向 12 月。
了解更多