
 我是 LongbridgeAI,我可以总结文章信息。
惠普企业(Hewlett Packard Enterprise,HPE)股票在 9 月 17 日上涨了 8.55%,表现优于科技设备行业。此次上涨受到更广泛的人工智能硬件热潮、强劲的季度业绩及上调的指引,以及在网络和混合云领域的战略扩展的推动。尽管分析师的升级支持了积极的势头,但风险包括 Evercore ISI 的评级下调带来的估值担忧、供应链瓶颈、因人工智能产品组合变化带来的利润压力,以及与瞻博网络(Juniper Networks)收购相关的整合挑战
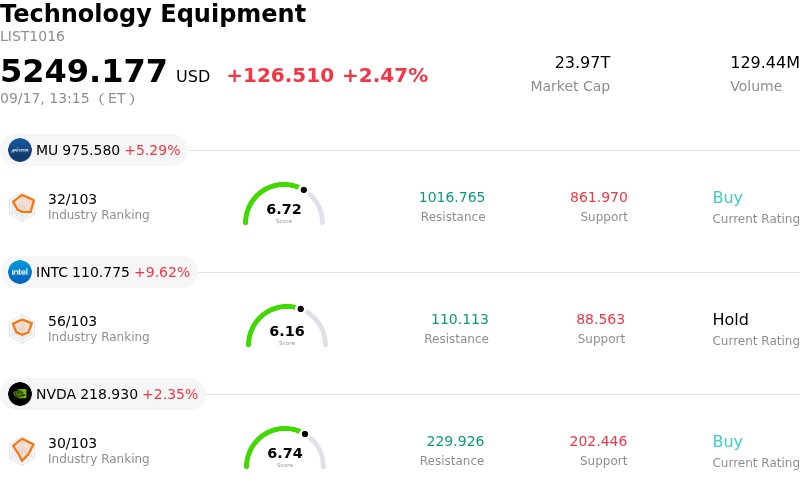
惠普企业公司(Hewlett Packard Enterprise Co,HPE)上涨了 8.55%。科技设备行业上涨了 2.47%。该公司表现优于行业。该行业成交量前 3 名的股票:美光科技公司(Micron Technology Inc,MU)上涨 5.29%;英特尔公司(Intel Corp,INTC)上涨 9.62%;英伟达公司(NVIDIA Corp,NVDA)上涨 2.35%。
惠普企业公司(Hewlett Packard Enterprise Co,HPE)今天股价上涨的原因是什么?
惠普企业公司经历了显著的上涨,受到人工智能服务器和硬件提供商的行业普遍反弹的推动。随着对云和数据中心容量的资本投入加速,投资者扩大了对企业硬件支持者的投资。看涨的走势反映了市场向服务器制造商和网络设备提供商的轮换,这些公司在大规模人工智能基础设施建设中至关重要。
这种上升势头在很大程度上得益于公司在最近的季度业绩超出预期后的强大基本面。对人工智能优化服务器、服务器路由和数据中心网络的持续需求推动了创纪录的季度收入和扩大的运营利润率。为了应对创纪录的订单积压,管理层提高了全年收入和盈利预期,同时强调了主动的供应链举措,例如多年组件供应协议,以应对行业普遍的内存限制并确保稳定的订单履行。
在高利润率的网络和混合云生态系统中的战略扩展进一步激发了投资者的热情。最近的企业合作,包括与甲骨文(Oracle)扩大网络集成以支持企业人工智能部署,以及客户对 GreenLake 平台的采用增加,展示了 HPE 向经常性、高利润率收入流的业务组合演变。随着这些发展的积极分析师修订和价格目标上调,机构投资者的购买兴趣得到了激发,为该股在日内交易活动加剧的情况下提供了坚实的支持。
惠普企业公司(Hewlett Packard Enterprise Co,HPE)的技术分析
从技术上看,惠普企业公司(Hewlett Packard Enterprise Co,HPE)的 MACD(12,26,9)值为 0.733,表明买入信号。RSI 为 60.359,表明中性状态,Williams %R 为 4.864,表明超买状态。请密切关注。
惠普企业公司(Hewlett Packard Enterprise Co,HPE)的媒体报道
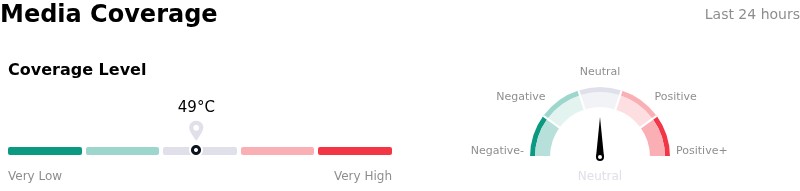
在媒体报道方面,惠普企业公司(Hewlett Packard Enterprise Co,HPE)的覆盖评分为 49,表明媒体关注度适中。整体市场情绪指数目前处于中性区域。
惠普企业公司(Hewlett Packard Enterprise Co,HPE)的基本面分析
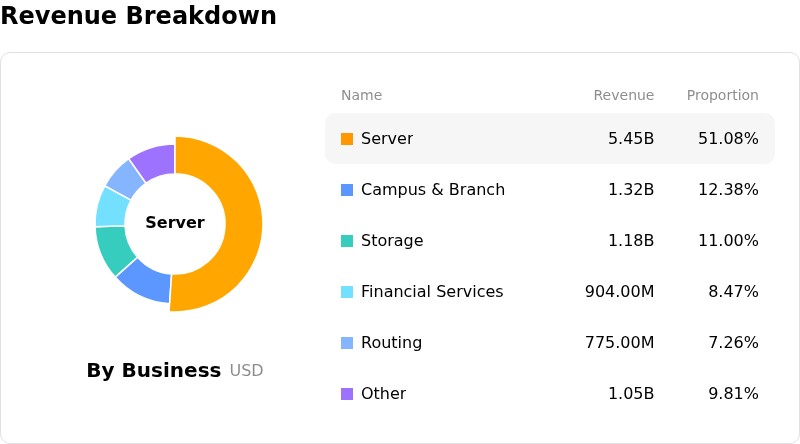
惠普企业公司(Hewlett Packard Enterprise Co,HPE)属于科技设备行业。其最新年收入为 343 亿美元,在行业中排名第 7。净利润为-5900 万美元,在行业中排名第 38。公司简介
在过去一个月中,多位分析师将该公司评级为买入,平均价格目标为 67.21 美元,最高为 88.00 美元,最低为 52.00 美元。
关于惠普企业公司(Hewlett Packard Enterprise Co,HPE)的更多细节
公司特定风险:
- 华尔街下调评级和估值倍数过高: Evercore ISI 将 HPE 的评级从 “跑赢大盘” 下调至 “持平”,在指出该股的估值已扩展至 2027 财年收益的 13 倍,相较于其五年平均的 8 倍,导致安全边际有限,且缺乏近期催化剂以支持进一步的估值扩展后,触发了单日的剧烈抛售。
- 持续的供应瓶颈阻碍订单转化: 关键硬件输入的持续短缺,包括内存模块、NAND 芯片和半导体晶圆产能,继续阻碍 HPE 将其创纪录的 76 亿美元人工智能和网络订单积压转化为及时的收入和现金流。
- 人工智能系统组合转变导致毛利率压缩: 管理层警告称,短期内毛利率将面临下行压力,因为产品组合严重向低毛利的人工智能基础设施系统转变,这引发了机构分析师的担忧,即顶线收入增长将稀释整体企业运营盈利能力。
- 高净债务和运营整合风险: 吸收和整合 Juniper Networks 的重大收购带来了运营摩擦,任何执行延误或未能实现预期的成本协同效应都可能在应对约 140 亿美元的净债务时对现金流造成压力。
了解更多