
 我是 LongbridgeAI,我可以总结文章信息。
AMD 股票突破 524 美元,收于 545.09 美元,受益于强劲的第二季度业绩和 Helios 的需求。数据中心收入激增 107%,达到 67 亿美元,推动总收入增长 50%。新的 Helios 机架规模 AI 平台旨在与英伟达竞争,并获得了 Meta、OpenAI、Oracle 和微软的多年承诺。第三季度指引预计收入在 127 亿至 133 亿美元之间。然而,该股票的前瞻市盈率高达 49 倍,如果部署或采用延迟,将面临估值风险
TradingKey - AMD 于 9 月 17 日收盘价为 545.09 美元,比 9 月 16 日的收盘价 512.50 美元上涨 6.36%。这一走势确认了从 524.08 美元的突破,并伴随着新的阻力位在 547.70 美元附近。考虑到 AMD 最近在一些大型云客户中的战略胜利,其上涨是当之无愧的。此外,最近在数据中心的胜利得益于 AMD Helios 机架规模产品的生产提升。最后,云客户的近期承诺具有多年性质。
数据中心已成为 AMD 的主要增长引擎
从整体财务角度来看,第二季度对 AMD 来说又是一个强劲的季度。收入同比增长 50%,达到 115.4 亿美元,非 GAAP 毛利率提高至 56%,营业收入超过翻倍,达到 30.9 亿美元。因此,调整后的每股收益从去年同期的 0.48 美元翻倍至 1.66 美元。需要强调的是,上述结果是 AMD 报告的,并未以固定汇率呈现。
数据中心部门本季度产生了约 67 亿美元的收入,同比增长 107%。这大约占公司总收入的 58%。该部门的营业收入约为 21 亿美元。
这些数据很重要,因为它表明 AMD 正在超越游戏处理器和显卡。随着对人工智能的兴趣和投资不断增长,AMD 正在成为一家提供人工智能和数据中心基础设施的公司。
第三季度指引指向进一步加速
公司预计本季度收入将在 127 亿至 133 亿美元之间。非 GAAP 毛利率预计为 56%。
在公司预计的季度中点,这代表着同比增长约 41%,与上一季度相比增长约 13%。
公司预计数据中心处理器的情况也将如此,2026 年下半年由于对 EPYC 处理器的需求增加以及 Helios 和其他数据中心处理器及产品的推出,将看到更大的增长。
这些产品的需求相对稳定。然而,公司需要 Helios 以及其他数据中心处理器的成功,以实现收入并充分满足客户需求。
Helios 是 AMD 对抗 Nvidia 的最大竞争举措
AMD 宣布了他们的新平台 ‘Helios’,这是他们首个机架规模的人工智能计算平台。
AMD 使用 Instinct MI455X GPU、6 代 EPYC 威尼斯 CPU、AMD Pensando 网络产品、AMD ROCm 开放软件,以及机架级的网络设计。
该系统的创建旨在对抗 Nvidia 在人工智能加速器市场的主导地位,因为 Nvidia 在系统的全规模集成方面具有优势,包括 GPU、网络、软件和其他组件。
AMD 现在正在生产与 Nvidia 同级别的系统。
Helios 平台有多个特性旨在为 AMD 在行业中提供竞争优势。AMD 指出,Helios 的性价比比竞争系统高出 30%。
大客户提供强大的可见性
此外,Meta 宣布了一项类似的长期合作关系,涵盖多达 6 吉瓦的 AMD Instinct GPU。计划在 2026 年底前交付第一吉瓦。
OpenAI 达成了部署多达 6 吉瓦 AMD GPU 的协议,进展顺利,第一吉瓦 MI450 GPU 的部署计划在 2026 年下半年开始,Helios 基础设施预计在 2026 年第四季度上线。
Oracle 计划在 2026 年日历第三季度在 OCI 超级集群中初步部署 50,000 个 MI450 系列 GPU,而微软也将在 Azure 上大规模部署 Helios。
这很重要,因为 AMD 的人工智能焦点正在失去与一个大客户的联系。客户群正在扩展,包括多个人工智能实验室、云和主权数据中心。
EPYC 也可以说是如此。
EPYC 仍然是一个重要优势
EPYC 处理器对 AMD 的人工智能战略至关重要。
第五代和第六代 EPYC 处理器为 AMD 在人工智能领域提供了重要地位,因为它们为控制、存储和网络等功能提供了强大的 CPU 核心,以及其他功能和推理。
这也有助于理解公司的数据中心收入,这些收入由 EPYC 处理器和 Instinct 加速器推动。
估值是主要财务风险
截至 9 月 17 日,AMD 收盘价为 545.09 美元,市值约为 8900 亿美元。
根据分析师共识,该股票目前的交易价格约为前瞻性收益的 49 倍。
这虽然价格不菲,但比起历史市盈率要低得多。
主要风险在于 AMD 现在必须兑现围绕 Helios、Meta、Anthropic、OpenAI 和 Oracle 的高客户承诺,以实现强劲的盈利增长。任何在 ROCm 的供应、部署或采用上的延迟都将使估值变得不稳定。
超大规模云计算公司继续开发定制硅,因此 AMD 不能默认为商用芯片的增长将涵盖所有 AI/ML 计算。
AMD 技术分析:547.70 美元是立即突破测试
AMD 于 9 月 17 日收盘价为 545.09 美元,较 452.99 美元的低点上涨。该股票已突破 524.08 美元水平,基本完成了 93 美元的测量移动。此突破目标是下一个主要障碍 571.87 美元。
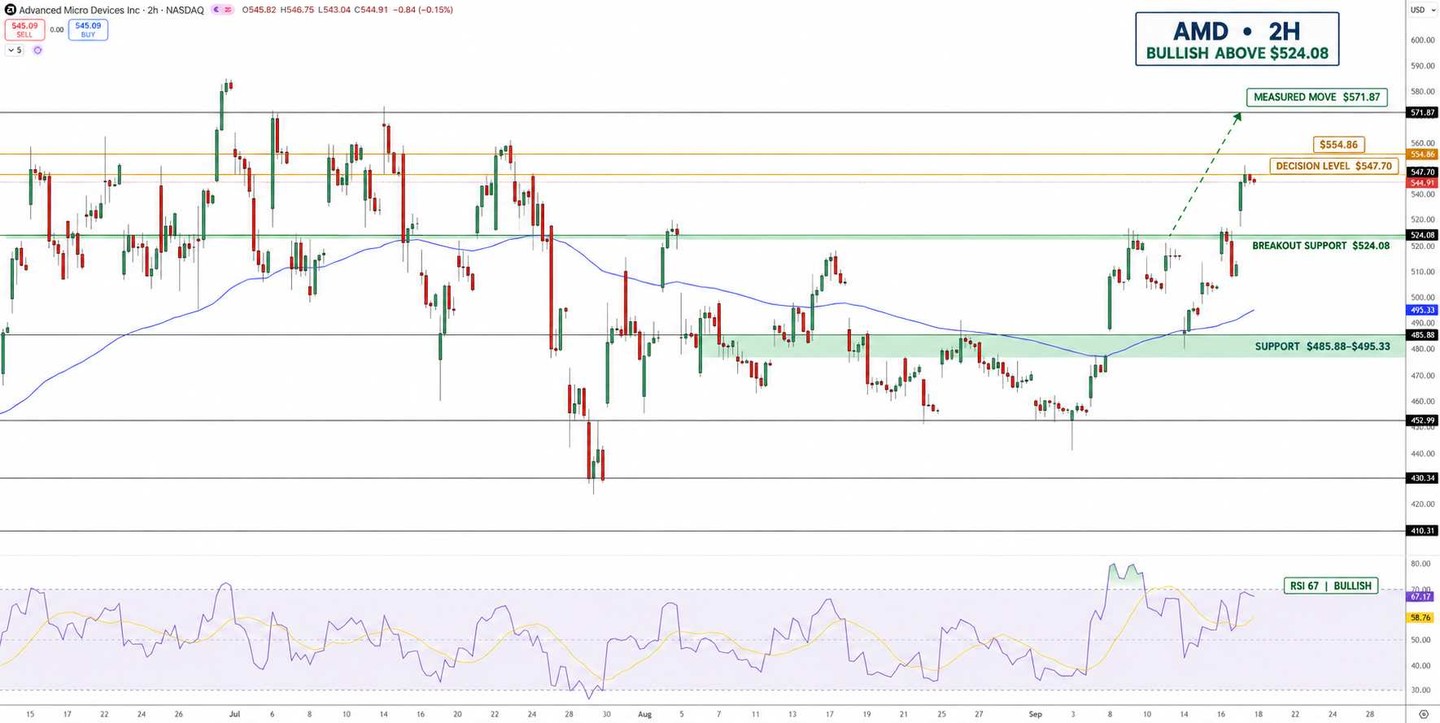
AMD 股票价格图表 - 来源:Tradingview
547.70 美元的初始主要障碍现在是阻力位。进一步上涨将目标定在 554.86 美元。
RSI 指标为 67,位于 59 的信号线之上,表明看涨动能接近超买状态。
524.08 美元的水平现在是第一个主要支撑位。在此之下,下一支撑位为 495.33 美元,甚至更强的支撑位位于 485.88 美元。
关键水平
• 最近收盘:545.09 美元
• 突破支撑:524.08 美元
• 次级支撑:495.33 美元
• 主要结构支撑:485.88 美元
• 立即阻力位:$547.70
• 下一个阻力位:$554.86
• 测量移动目标:$571.87
• 相对强弱指数(RSI)大约在 67,呈现看涨趋势,倾向于走向超买区间
为什么 AMD 股票现在受到关注?
数据中心收入增加,AMD 主要客户芯片的启动,以及大型公司对人工智能的部署增加。
什么水平确认 AMD 进一步上涨?
阻力位在$547.70。如果股价收盘高于该水平,向$554.86 和$571.87 的移动是可能的。如果测试支撑位,预计将回调至$524.08。
总结
AMD 在 9 月 18 日的基本面和技术面看涨布局依然完好。有多个催化因素为 AMD 提供看涨理由,包括 Helios 的提升、超大规模客户对人工智能的部署,以及 AMD 数据中心部门的快速增长。主要风险更多来自于 Nvidia 和其他芯片制造商的竞争。从纯技术分析来看,我看好 AMD,并认为它有潜在的上涨空间,目标为$554.86 和$571.87。
了解更多