
 我是 LongbridgeAI,我可以总结文章信息。
Grab 正式收购 Atome,交易金额为 14.9 亿美元,其中 60% 以现金支付,其余 40% 将在两年内根据业绩进行重新计算。该交易预计将在 2027 年第三季度完成。这笔交易代表了一种战略性的资产负债表整合:Grab 提供流量、存款和银行许可证,而 Atome 则贡献其消费群体、信贷产品和风险控制模型。尽管 Atome 的盈利能力和增长强劲,但此次收购突显了在东南亚消费信贷市场独立扩张所面临的挑战
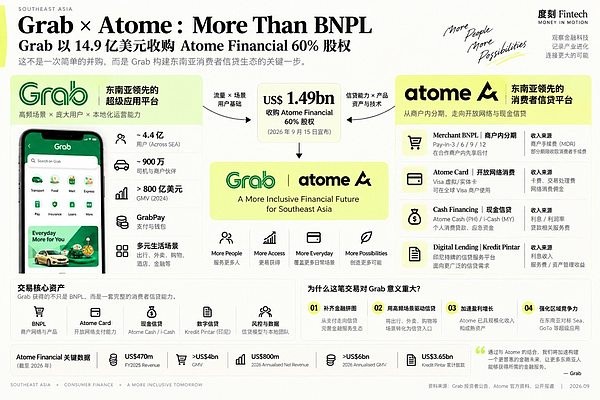
Grab 收购了 Atome,并于 9 月 15 日正式宣布。该交易涉及 14.9 亿美元现金,初始收购 60%。剩余的 40% 将不会立即定价,而是将在两年后根据业绩公式重新计算。预计交易将在 2027 年第三季度完成。
交易本身并不难理解。Grab 拥有流量、存款、银行执照以及为司机和商家建立的完善信用体系;Atome 则拥有消费者、信用产品、风险控制模型,并且连续两年盈利。
双方缺乏的正是对方所拥有的:Grab 缺乏消费者端——如何将存款转化为更高收益的消费资产;而 Atome 则拥有 2500 万累计交易用户、分期付款服务、信用卡、现金贷款和 Kredit Pintar,并在寻找消费者、为消费者定价和放贷方面证明了自己,但缺乏自身的低成本资金。因此,虽然这笔交易看似 Grab 收购了一个分期付款服务,但实际上发生的是资产负债表的组合:Grab 提供流量、存款和执照;Atome 提供消费者、信用产品和风险控制模型。真正让人深思的是时机。Atome 在 2025 年的收入为 4.7 亿美元,同比增长 80%;GMV 超过 40 亿美元,增长超过 60%;并且连续两年实现税前盈利。2026 年上半年增长率并没有放缓,到 6 月底,年化净收入已达到 8 亿美元,贷款余额约为 10 亿美元。以这样的业绩,下一步通常应该是申请 IPO,而不是出售控制权。因此,问题不在于 Grab 为什么收购,而在于 Atome 为什么出售。这个问题不仅关乎 Atome。东南亚消费信贷公司能成长到多大,何时会停止增长,以及如果独立增长变得不可持续,它将有哪些选择——所有这些因素都在权衡这笔交易。I. Grab 并没有收购一个分期付款服务;它收购的是消费信贷能力。Atome Financial 在四个自有市场运营:新加坡、马来西亚、菲律宾和印度尼西亚。它还在泰国的一家合资企业中持有少数股权,拥有约 2500 万交易用户和超过 3 万家合作品牌。将其仅视为一家分期付款服务公司将错失这笔交易中最关键的方面。
1.1 从结账按钮到消费金融账户
Atome 最初的业务很简单:注册商家,引导到结账页面,并提供三期免息分期付款,商家主要支付费用。
自 2019 年在新加坡启动以来,Atome 随后扩展到马来西亚和菲律宾,早期的增长主要得益于更多的市场、更多的商户和更多的分期付款交易。然而,其后续产品越来越像一家分期付款公司。2021 年,它推出了 Atome+ 会员系统;2022 年,在菲律宾发行了万事达卡;随后增加了现金贷款、保险、储蓄和账单支付;在马来西亚,推出了 Visa 卡和 i-Cash。到 2026 年,Atome 逐渐从一个结账选项转变为消费者直接使用的金融账户。产品越是向消费者端移动,其资金需求就越大。自 2021 年以来,Atome 陆续获得了来自渣打银行、汇丰银行、EvolutionX、DBS 和住友三井等机构的战略融资和信用额度;到 2026 年 1 月,最新的银团贷款金额已扩大至 3.45 亿美元。将这两条线结合起来,模式显而易见:每一次增长的飞跃都对应着离商户更远、离消费者更近;每一次资产负债表的扩张都对应着从银行和机构获得更多资金。产品越是自给自足,就越依赖于资金。这是理解 Atome 后续所有选择的起点。1.2 Atome 不再仅仅是一个产品。菲律宾最能说明这家公司达到了什么程度。Atome 将卡片、现金、储蓄和账单支付整合到一个应用程序中:卡片将消费场景从合作商户扩展到万事达卡开放网络,现金将信用从单次购买扩展到消费者自身,储蓄和账单支付进一步增加了账户使用频率。在马来西亚,这被替换为 Visa、i-Cash 和符合当地伊斯兰金融框架的产品组合。这不仅仅是在多个国家复制一个分期付款产品;而是在为不同市场开发本地化的金融产品。更重要的是,这些产品服务于谁?Atome 菲律宾管理层表示,约 80% 的客户是首次使用信用的用户;在当地已发行超过 200 万张 PayLater Anywhere 卡,约 80% 的持卡人之前从未持有过信用卡。Grab 之前的贷款主要针对这一群体。截至 2026 年 6 月,Grab 的总贷款金额约为 23 亿美元,主要服务于司机和商户——那些通过 Grab 生态系统赚钱的人。Grab 本身强调,两家公司现有产品之间几乎没有重叠。因此,这两家公司本质上针对的是两组不同的人:Grab 向通过平台赚钱的人借钱,而 Atome 则向在平台和商户上消费的人借钱。两组人,两种风险模型,两种客户获取方式——Grab 最初只有一种。此外,Grab 获得的不仅仅是现有用户和贷款。真正需要时间复制的是 Atome 在不同市场上积累的客户获取、信用授予、定价、信用额度管理和债务催收的能力。Grab 知道司机一天完成多少次乘车,商户一天销售多少商品;Atome 知道消费者如何购买,如何还款,以及在什么信用额度下他们会继续消费。他们可以同时监控收入和支出。1.3 还有 Kredit Pintar。Atome Financial 还拥有第二个品牌:Kredit Pintar。这是一个印尼持牌的无担保现金贷款平台,成立于 2018 年,累计贷款发放超过 25 亿美元,应用下载量超过 3000 万次。与提供三个月免息贷款并主要向商户收费的分期付款不同,这是一个现金贷款业务,借款人需支付利息,期限可长达近一年。因此,称 Atome 为 “东南亚分期付款公司” 是不准确的。Grab 真正获得的是四层能力:分期付款在交易发生时处理客户获取;卡片将消费从合作商户带入开放网络;现金融资将信用从单次交易扩展到消费者;而 Kredit Pintar 提供持牌贷款资产和当地印尼风险控制能力。分期付款→卡片→现金→贷款平台。Atome 一直在做同样的事情:不断减少对单一商户交易的依赖,将自己从结账页面的支付选项转变为消费者的信用账户。这就是 Grab 以 14.9 亿美元收购的内容。II. 流量、资金和合规:三者合一的切换 Atome 的问题不是没有做出产品。相反,它在消费者端做得相当完整。真正没有完成的是另一半:流量不是自己的,资金不是自己的,许可证也没有完全纳入其资产负债表。因此,Atome 越深入消费者金融,就越依赖于三个外部系统:来自平台的流量、来自银行的资金和来自监管机构的运营边界。单独来看,这三者都是金融科技公司可以承受的成本;真正的问题是到 2026 年,它们都开始同时收紧。2.1 流量是租来的 Atome 是 TikTok Shop 等平台上的支付选项。平台可以带来 Atome 自己难以产生的交易量,但入口点不是它的,流量的价格和投放也不是由它决定的。控制浏览、购买、支付和商户关系的平台没有理由永远将消费者信贷的经济利益留给第三方。Shopee 已经走过这条路:最初与第三方贷款机构合作,后来逐渐建立自己的贷款业务。如今,Sea 的 Monee 的贷款余额已达到 111 亿美元。这项业务并不是不盈利;只是将其整合到平台中与整合到独立第三方之间代表着两条完全不同的增长曲线。Atome 意识到了这个问题,因此开始发行卡片。一旦消费者拥有卡片,他们可以在任何地方使用,Atome 不再需要与每个商户单独谈判整合,也不必完全依赖于单一的电子商务或内容平台。然而,代价是客户获取和信用授予的成本都是前期的,由公司自己承担。它将租赁转化为自己的资本支出。2.2 资金是批发同样的问题也存在于资金方面。2026 年 1 月,Atome 完成了 3.45 亿美元的银团贷款,随后又获得了其母公司 1.49 亿美元的投资。资金来源的名单看起来令人印象深刻,但无论是银行信用、机构资金还是股东资本,其本质没有改变:Atome 的资产负债表扩张依赖于批发债务加上股东资本。Grab 的情况则完全不同。它已经与三家银行建立了合作关系:新加坡的 GXS 银行、马来西亚的 GXBank 和印尼的 Superbank。截至 2026 年 6 月,这三家银行共持有约 25 亿美元的客户存款。同样的消费者信贷资产,列在批发融资资产负债表与存款融资资产负债表上,导致完全不同的利差。2.3 监管也在此时生效。第三个成本是监管。印尼 OJK 32/2025 法规将在 2025 年底生效,收入验证和借款人债务比等要求将从 2026 年开始逐步实施;马来西亚也正式将分期付款纳入其消费者信贷监管。这些变化意味着许可证、收入验证、信用报告和债务比管理正在成为固定成本。Atome 还在印尼运营分期付款和现金贷款,这两种资产受不同监管体系的约束。对于一家独立的消费者信贷公司,这些成本必须由其自身承担;而对于一家已经运营数字银行、支付和信贷业务的平台来说,情况则完全不同。更复杂的是,这三件事情并不是单独发生的。2026 年 1 月,Atome 完成了一笔银团贷款;4 月,印尼分期付款行业的不良贷款比率为 2.99%,5 月上升至 3.44%;6 月和 7 月,新监管要求逐渐生效。将其放在一条线上,这是一个非常清晰的循环:资产质量下降→资金重新定价→借款人基础减少→需要购买更多流量以维持增长→进一步增加客户获取成本。平台并不完全受到相同的约束。它们的流量是自己的,资金可以来自存款,并且已经拥有必要的许可证和合规基础设施。在同一轮不良贷款比率上升中,它们首先面临资产质量和准备金的挑战,而不是同时回答 “资金来自哪里,客户来自哪里?” 的问题。因此,对于 Atome 来说,“试图独立生存再两年” 并不是一个没有成本的选择。III. Grab 为何在此时采取行动?3.1 交换资产负债表如果 Atome 的问题是 “有资产但没有便宜的钱”,那么 Grab 的问题恰恰相反:它已经拥有相对低成本的资金,但缺乏足够的消费者信贷资产。从资产负债表的角度来看:Grab 有资金但缺乏部署;Atome 有部署但缺乏资金。截至 2026 年 6 月,Grab 的总贷款金额约为 23 亿美元,几乎是去年同期的三倍;其三家银行持有约 25 亿美元的存款。数字银行长期以来面临的问题从来不是能否吸引资金,而是在获得存款后,能否找到足够的风险可控且回报合适的资产来将这些资金贷出。Grab 原有的信贷能力主要服务于司机和商户,而 Atome 则填补了消费者的空白。因此,这不仅仅是用户数量的增加;Grab 正在获得一套新的消费者信贷资产生成能力。此外,Grab 能够承担这一费用。第二季度的收入为 9.97 亿美元,同比增长 22%;截至 6 月底,它的现金流动性约为 74 亿美元。这笔全现金交易并未利用其股票回购配额。包括 Stash 和 Foodpanda 台湾在内,这是 Grab 在一年内的第三次重大收购。3.2 剩余的 40% 也是交易的一部分交易结构也值得关注。Grab 目前只购买 60%,剩余的 40% 将在两年内购买,届时将根据表现进行重新评估。100% 的股权估值设定在 20 亿至 45 亿美元之间。Grab 首席财务官对这一结构的解释很简单:降低风险。用简单的算术,14.9 亿美元购买 60% 的股份对应的 100% 股权价值约为 24.8 亿美元。未来对剩余 40% 的重新定价意味着 Atome 的股东保留了增值空间,而 Grab 也为自己提供了下行保护。这并不是 Grab 第一次这样做。今年,当它收购美国投资平台 Stash 时,它同样最初收购了 50.1%,其余股份将在未来几年分期收购,按未来价值计算。对于一家资产质量、资金成本和增长率都影响估值的金融科技公司而言,分阶段定价本质上是交易的一部分。更值得注意的是 Atome 自身的估值轨迹。2021 年 9 月,其母公司 Advance Intelligence 完成了一轮超过 4 亿美元的 D 轮融资,估值超过 20 亿美元。五年后,Atome 连续多年盈利,年化净收入在 2026 年 6 月达到 8 亿美元,但其估值仍在 20 亿美元的范围内。这两个数字并不完全可比:2021 年,Advance Intelligence 包括 ADVANCE.AI 和 Ginee,而今天它正在出售其消费者金融业务。然而,有一个趋势是明确的:运营数字稳步增长,而估值基本保持在 2021 年的水平。这比 “Grab 为何愿意支付 15 亿美元” 更值得注意。这意味着独立消费者信贷公司的运营增长不再必然转化为同等水平的资本市场估值。中国的消费金融行业在 2017 年至 2020 年间也经历了类似的整合过程:当流量、资金和监管同时收紧时,依赖外部客户获取和机构资金的独立平台迅速失去立足之地。东南亚不会简单复制中国的路径,但 Atome 的交易至少表明相同的结构压力正在出现。IV. 消费信贷公司如何成长当一家消费信贷公司刚开始时,通常最重要的两件事并不是它自己的:客户来自哪里,资金来自哪里。像 Atome 这样的企业对企业(BNPL)平台列在商户结账页面,客户由商户带来;现金贷款平台没有商户入口,因此它们从应用商店和广告平台购买用户。形式不同,但本质相同:获取客户的开关不在他们自己手中。资金也是如此;在早期阶段,它们依赖于银行信用额度、仓库融资、资产证券化、机构资金或股东资本,一次谈判和成熟一笔贷款。因此,消费信贷公司的真正增长在于逐渐将这两件事情变为自己的:让用户成为自己的,让资金成为自己的。用户轴从商户结账转移到卡片,然后到应用/账户;资金轴从批发融资转移到银行合作,最终到存款。前者解决客户获取问题,后者解决资金成本问题。顺序可能不同,但只有同时完成这两者,企业才能真正从贷方成长为金融平台。几家全球消费金融公司实际上正在解决这两个问题,只是顺序不同。Nubank 已经完成了这两条路径:首先,它通过信用卡建立了直接客户关系,然后获得了银行许可证,并将存款添加到其资产负债表中。Klarna 则做了相反的事情:首先获得银行许可证和低成本存款,然后通过 PriceRunner、购物搜索和人工智能不断补充其消费者入口。Affirm 和 Atome 则更为相似:两者都已经使用卡片将用户从商户结账带入自己的账户,但它们的资金仍然高度依赖批发市场;不同之处在于 Affirm 正在申请 ILC,继续向银行许可证迈进。从这个框架来看 Atome 的位置变得清晰。在用户方面,它走了很长的路。从分期付款到卡片,从卡片到应用,然后到现金、储蓄和账单支付,它始终将用户从商户结账页面带入自己的账户系统。然而,在资金方面,它尚未完成。尽管菲律宾 Atome 应用程序已经有储蓄产品,但这些是由 Netbank 提供的,存款进入 Netbank 的资产负债表,而不是 Atome 的。Atome 获得了用户界面,但没有获得存款和资金成本的基础优势。在同一地区并不是没有人尝试过这条路。Akulaku 在 2019 年收购了印尼的 Bank Yudha Bhakti,后来更名为 Bank Neo Commerce,从而获得了自己的存款通道。不同之处不一定在于谁更聪明,而在于 2019 年时大门仍然敞开。如今,新加坡和马来西亚的数字银行许可证数量有限,印尼的资本要求增加,金融基础设施的很大一部分已落入大型平台和企业集团手中。Grab 本身与三家银行有合作关系。Nubank、Klarna 和 Akulaku 在早期实现的事情,如今对于独立消费者信贷公司来说,复制的挑战完全不同。Grab 公告中的一个数字几乎概括了整个情况:它设定了到 2028 年总贷款超过 60 亿美元的目标。在合并时,Grab 的约 23 亿美元加上 Atome 的约 10 亿美元总共只有约 33 亿美元。这在短短两年内几乎翻了一番,不仅因为 Atome 的 2500 万用户,还因为 Grab 银行系统内的 25 亿美元存款。Atome 没有获得的,Grab 为其获得了。代价是这张资产负债表不再属于 Atome。V. 消费信贷在东南亚达到了何种境地?最后,让我们回到市场本身。东南亚仍然存在巨大的信贷缺口。大量消费者缺乏银行账户或金融服务不足;在菲律宾发行的超过 200 万张 Atome 卡中,约 80% 的持卡人从未持有过信用卡。印尼的私营部门信贷占 GDP 的比例也显著低于马来西亚、泰国和中国等市场。这项业务的本质从来不是从已经得到良好服务的银行客户那里获取,而是接触那些尚未得到银行服务的人。因此,机会并没有消失。真正改变的是:谁仍然有资格填补这一池子?早期的独立公司能够成长,因为三个窗口同时打开:平台尚未建立自己的金融能力,仍有进入银行许可证和金融基础设施的空间,监管框架尚未完全到位。现在,这三个窗口都在收窄。同时,平台参与者的金融业务正在显著加速。Sea 的 Monee 的贷款余额已达到约 111 亿美元;Grab 的总贷款金额约为 23.2 亿美元,几乎同比翻倍;GoTo 的金融账本也在快速增长。GoTo 的金融服务业务的调整后 EBITDA 在第二季度同比增长 447%,甚至首次超过了其按需服务业务。当然,这些数字需要谨慎对待。账本增长越快,新贷款的比例越高,而这些贷款尚未完成其信用周期,自然导致短期不良贷款比率更好。然而,区域内很少有平台披露跟踪损失的数据,能够追溯到足够长的时间,甚至到贷款发放的年份。平台最终能赢得多少仍然难以精确计算。但对于独立公司来说,更重要的不是平台赢得多少,而是它们可以走哪条路。在前一个阶段,行业竞争集中在谁能扩大分期付款:谁签署了更多商户,谁的 GMV 更高,谁更快地获取客户。在下一个阶段,竞争格局发生了变化。真正具有竞争力的平台需要同时控制流量、账户、资金和许可证。对于仍在独立增长的消费信贷公司来说,路径并没有完全封堵,但显著收窄:要么尽早获得许可证并控制存款,如 Akulaku;要么加入一个同时拥有流量、资金和许可证的平台,如 Atome;要么继续依赖外部流量和批发融资,在日益高昂的资金、客户获取和合规成本中保持独立。独立客户获取与独立贷款的结合在东南亚变得越来越困难。因此,Grab 收购 Atome 真正值得注意的不是 14.9 亿美元的价格标签,也不是又一家分期付款公司被收购;而是一个本可以独立成长的金融科技模型正接近其极限。这项业务远未结束。结束的是以往的增长模式。