
 我是 LongbridgeAI,我可以总结文章信息。
TradingKey - 博通(AVGO)在 9 月 16 日触及近期盘中低点 335.80 美元,较其历史高点 494.20 美元下跌 32%,几乎抹去了年初至今的涨幅。
然而就在几个月前,博通还被市场誉为 AI 算力领域最确定的赢家,如今却成了 “预期落空的警示故事”。
这一切都要追溯到 6 月 3 日发布的 2026 财年第二季度财务报告。AI 半导体收入达到 108 亿美元,同比增长 143%,而第三季度指引预计同比增长超过 200%。然而,管理层仅重申其 “到 2027 财年 AI 芯片收入超过 1,000 亿美元” 的目标 “不变”,并拒绝上调。以约 90 倍市盈率定价的市场预期失去了继续扩张的动力,导致股价此后持续走低。
随着股价下跌,其估值也经历了一次出清。这现在是否标志着股票的转折点?
2026 财年第二季度财报:AI 收入增长 143%,为何成为转折点
单从财务表现来看,这是一份无懈可击的成绩单。收入激增,指引上调,现金流和利润率同样令人印象深刻。从任何传统角度来看,这都是一份坚如磐石的财报。
期内,AI 半导体收入达到 108 亿美元,同比增长 143%,大幅超出市场预期。有两个增长引擎:定制 AI 加速器和 AI 网络设备,两者的需求持续上升。首席执行官 Hock Tan 的表态同样近乎完美:“这种增长势头正在持续,我们预计第三季度 AI 半导体收入将同比增长超过 200%,达到 160 亿美元。”
转折点出现在另一个数字上。2026 年 3 月,Hock Tan 提出了 “2027 财年 AI 芯片收入超过 1,000 亿美元” 的长期目标,这立即成为推动股价上涨的核心叙事。到了 6 月,市场最期待的举动只有一个:利用如此爆炸性的业绩上调目标,进一步扩大叙事。
Hock Tan 却选择重申目标 “不变”。他补充说,需求可见性已 “延伸至 2028 年”,公司将在 2027 年出货超过 10 吉瓦(GW)的 AI 芯片,2028 年交付的算力将 “大幅提高”,并且将 “非常轻松” 地超过 1,000 亿美元的预期。
完全相同的数字在三个月内被解读为截然相反的信号。当 3 月首次提出 1,000 亿美元目标时,市场用真金白银投票,推动股价直创历史新高;而当 6 月同一目标再次出现时,市场却反转了方向。目标没有变;变化的是市场已经将这个数字 “加价” 了太多次——它不再等待交付,而是在等待更高的出价。
分析师观点:增速未放缓,只是未上调
两位资深观察人士的评估几乎概括了整个争论的核心。
科技咨询公司 Creative Strategies 首席执行官 Ben Bajarin 一针见血地指出:“此前预测的增速并未放缓;他们只是没有上调它。” 与此同时,Bernstein 分析师 Stacy Rasgon 直接指出,拖累股价的是第三财季的 AI 指引。
综合他们的评估,情况变得清晰明了:公司完全实现了此前预测的增速,唯一缺失的是 “上调”。当一只股票的定价已经反映了一个完美的未来时,“保持不变” 本质上就是一个负面信号。
因此,这次抛售的性质可以用一句话概括:并非公司业绩下滑,而是市场预期过高。尽管业绩仍在以 143% 的速度增长,但预期早已远远跑在目标前面。博通管理层选择不追逐这些预期,让估值自行寻找平衡点。目前 30% 的跌幅中,有很大一部分反映了公司主动冷却市场预期,以防止泡沫进一步堆积。
估值重置:博通市盈率从 90 倍降至 45 倍
冷却预期最直接的影响体现在估值倍数上。在财报发布后的三个多月里,博通的滚动市盈率从 6 月初的约 90 倍压缩至 9 月中旬的约 45 倍,显著挤出了估值泡沫。45 倍意味着什么?在 6 月初,半导体同行平均市盈率约为 69 倍,当时博通以 90 倍遥遥领先;而如今,博通的 45 倍比当时的同行平均水平低了 30% 以上。
本轮回调可以分解为两部分。第一部分是冷却预期:拒绝上调 1,000 亿美元的目标,切断了估值中由叙事驱动的溢价。第二部分是估值均值回归:由于财务成果的兑现需要时间,市场选择先让倍数下降。
值得注意的是,在此期间基本面并未恶化。第二季度业绩超出预期,第三季度指引指向翻倍增长,而 1,000 亿美元的目标也从 “宏大叙事” 转变为 “基线承诺”。几乎所有的下跌都来自估值倍数的压缩,而非盈利预期的下调。
长期逻辑:定制芯片超越 GPU 的拐点
在下跌 32% 之后,真正的问题出现了:博通的长期投资逻辑是否发生了改变?
摩根大通 2026 年秋季半导体行业更新报告勾勒出一条清晰的结构曲线:AI 加速器市场正从 “GPU 主导” 过渡到 GPU 与定制芯片(ASIC/XPU)并行扩张的阶段。
在这个快速渗透的领域,博通拥有近乎垄断的地位。在预计 2026 年规模达 600 亿至 700 亿美元的定制 AI ASIC 市场中,博通和 Marvell 合计占据约 90% 的份额,其中仅博通一家就持有 80% 至 85%。这种集中度在整个半导体行业中都是罕见的。
考虑市场最常质疑的一点:订单质量。由于 Google TPU 等项目的供应链信息不透明,市场习惯性质疑博通 AI 收入的质量。对此,摩根大通在报告中直接表示:低透明度并不意味着需求疲软。
证据是一份合同。博通与 Google 签署的五年期 TPU 供应协议涵盖 2026 年至 2031 年,包括 3nm、2nm 及先进封装工艺,并包含逐年增加的 TPU 收入安排。这份协议的价值不在于数字本身,而在于将 “叙事” 转化为 “合同”:未来五年的 AI 收入首次有了黑白分明的可见性。
这也是买入博通的底层逻辑:无论哪家云厂商在模型竞赛中胜出,定制芯片订单都无法绕过博通。作为定制硅片的 “卖铲人”,它站在 AI 基础设施扩张中最确定的一侧。
博通技术面分析
博通股价从 335.83 美元附近的低点反弹,收复了 5 日和 10 日均线,但仍低于 20 日、80 日和 160 日均线,且尚未收复 0.236 斐波那契回撤位(373.36 美元)。目前的走势代表的是低位的技术性反弹,而非中期趋势反转。
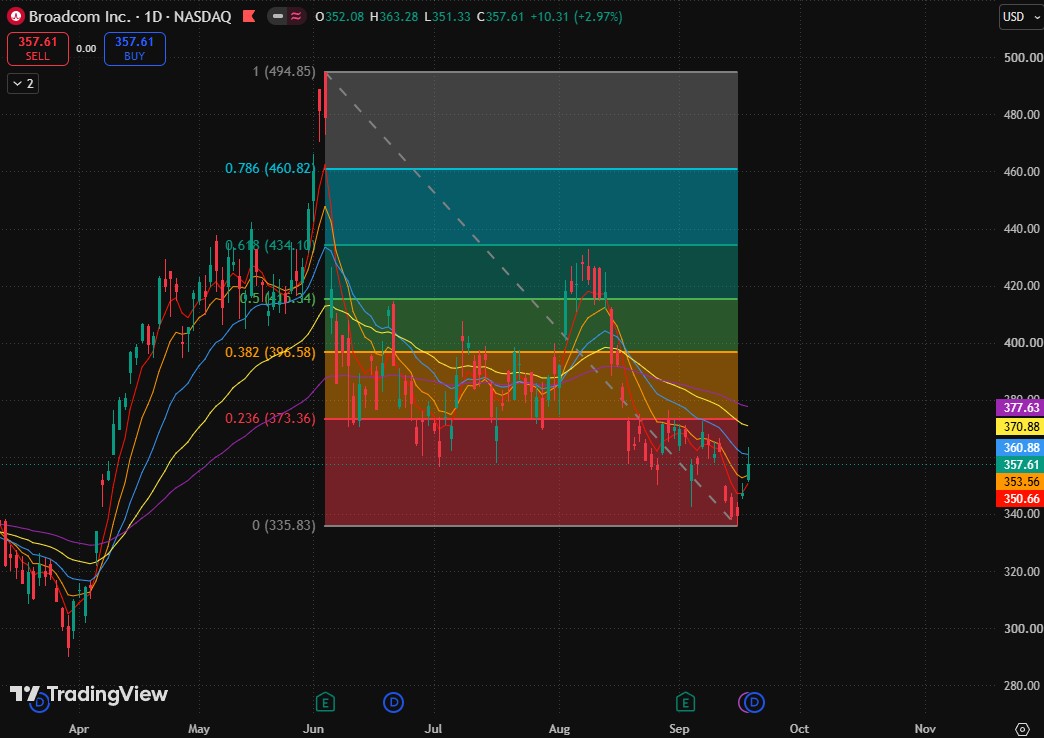
股价目前正在测试 20 日均线(360.88 美元)附近的短期阻力。尽管连续反弹改善了短期动能,但上方均线继续施压,且价格距离 0.236 斐波那契回撤位(373.36 美元)仍有一段距离,表明反弹尚未完成结构性修复。
关于上行潜力,主要支撑在于由 5 日均线(350.66 美元)和 10 日均线(353.56 美元)形成的短期支撑区。如果价格持稳于该区域上方,反弹结构得以延续,有望进一步挑战 20 日均线(360.88 美元)并向 0.236 斐波那契回撤位(373.36 美元)推进。
如果股价跌回 10 日均线(353.56 美元)下方,则表明反弹动能减弱,股价可能向期间低点 335.83 美元回落,并进一步探寻新的阶段性低点。
了解更多