
 我是 LongbridgeAI,我可以总结文章信息。
联合包裹(UPS)股票以近 7% 的股息率面临假日复苏的考验。公司实施了新的附加费以提升定价能力,并敲定了至 2026 年 6 月的亚马逊业务量逐步缩减计划。第二季度调整后收益有所改善,但财报结果中包含一笔 8.91 亿美元的员工裁减费用。9 月推出的新全球运营模式旨在标准化流程,但执行复杂性仍构成风险。投资者正在密切关注自由现金流能否在旺季期间支撑高额的股息支付
TradingKey - 联合包裹服务(UPS)在前一个交易日收于 93.74 美元,下跌 0.55%。UPS 目前的交易价格低于主要移动平均线。此外,管理层提高了其长期增长预期,且 UPS 最近敲定了与亚马逊(Amazon.com)的协议。UPS 完成了计划的亚马逊业务量逐步缩减及相关网络重组,并于 2026 年 6 月完成,而非签署新协议。投资者目前正在等待有关 UPS 新网络的更多信息。UPS 必须证明新网络能在旺季期间改善其现金流和盈利能力,同时支撑约 7% 的股息率。
假日附加费考验定价能力
UPS 目前正通过一系列新的附加费测试其定价能力。UPS 最近通知客户,一系列新的需求附加费已于 9 月 27 日在美国国内包裹递送中生效。住宅附加费将于 10 月下旬生效。UPS 最近实施的其他新附加费将对更大和/或超过最大重量限制的包裹生效。UPS 还更新了某些美国进出口货物的紧急 surge 费用,于 9 月 18 日生效。希望 UPS 能通过最近实施的附加费和需求费率实现旺季每包裹收入的改善。定价能力的提升将改善公司的营业利润和现金流。
第二季度调整后收益改善,但财报结果包含巨额费用
该季度收入为 228 亿美元。营业利润为 9.3 亿美元。调整后营业利润为 21 亿美元。营业利润率为 4.1%,调整后营业利润率为 9.2%。每股收益分别为 0.71 美元和 1.76 美元。负差异主要是由于与员工裁减相关的 8.91 亿美元税后费用,其中每股 1.05 美元用于业务转型费用。UPS 表示,这些转型费用主要包括与其最近完成的 “司机选择计划” 下的员工裁减举措相关的员工离职成本。重组和业务变更会产生成本。然而,在我们看来,更强劲的扭转局面将通过更好的营业利润率显示改善的收益,而不需要进行重大调整。
亚马逊业务量重置已完成
截至第二季度,UPS 表示亚马逊的业务量过渡及服务网络的相关调整已完成。此举旨在提高业务的平均盈利能力和投资回报率。收入组合的盈利能力和回报改善需要对平均业务量产生积极变化。协调产能、资源和需求有助于提高盈利能力和回报。然而,如果运输包裹的平均需求保持低位,则可能存在实现目标盈利能力和回报所需时间长于预期的风险。
新全球运营模式提高了执行门槛
UPS 于 9 月 1 日推出了新的全球运营模式。作为新模式的一部分,Nando Cesarone 被任命为全球运营主管,Matt Guffey 被任命为美国国内运营主管。更准确地说,Cesarone 成为执行副总裁兼全球首席运营官,而 Guffey 成为执行副总裁兼美国国内首席运营官。该模式试图通过在战略业务单元(SBU)层面标准化选定的业务流程并整合运营灵活性来协调 UPS 的全球业务。
虽然理由简单且直接,但 UPS 业务的跨国性质增加了实施的复杂性,并在短期内给投资社区带来负面惊喜的可能性。投资者对这家航空货运集成商 UPS 的坚定信念主要归因于公司的调整后营业利润率(表明服务质量和客户保留在此过程中未受损害)。
股息颇具吸引力,但现金覆盖能力至关重要
UPS 的股息颇具吸引力。然而,我更关注其股息的现金覆盖能力。相关问题是当前的 2026 年覆盖情况,而非 2020/2021 财年。UPS 预计 2026 年的股息支付额约为 54 亿美元(需经董事会批准),而自由现金流一直接近股息需求,而非 comfortably 高于该需求。
目前,UPS 的年度股息为 6.56 美元,季度股息为 1.64 美元,在当前股价下股息率颇具吸引力。在 93.74 美元的收盘价下,远期股息率为 7.0%。如此高的股息率使其成为股东总回报的诱人补充。该收益率本身并非 “现金流股息率”;它只是年度股息除以股价。现金覆盖问题在于经常性自由现金流能否轻松资助约 54 亿美元的年度支付。公司预计 2026 年将支付 54 亿美元的股息,并预计资本支出为 30 亿美元。
在过去几年中,UPS 支付的股息超过了其自由现金流,这就是为什么股息率更能代表现金流股息率的原因。更准确地说,股息有时消耗了 UPS 大部分甚至全部的自由现金流,因此投资者应关注支付覆盖率,而非收益率标签本身。然而,重点应放在现金流而非股息上。提高 UPS 的股息率并建立维持支付的现金生成系统,可提供安全边际。
2026 年指引指向更好的盈利基础
UPS 预测 2026 年收入约为 912 亿美元,预测营业利润约为 86.5 亿美元,这将导致稀释后每股收益约为 7.22 美元。这些数据是非 GAAP 调整后指引。根据这些预测,UPS 的交易市盈率约为 13.0 倍。鉴于市盈率如此之低,股息率如此之高,通常意味着具有吸引力的买入机会。然而,UPS 营业利润率和股息的持久性存在不确定性。由于 UPS 是一只现金流股息股,随着现金流放缓,市盈率可能会收缩。
旺季是下一个真正的运营考验
假日旺季将为 UPS 新重组的空运和地面网络的健康状况提供重要的早期证据。UPS 必须能够令人满意地证明,包括旺季需求附加费、减少空运包裹退回量以及空运网络管理的组织变革在内的各种成本削减措施改善了其业务的经济效益。这将是 6 月份完成亚马逊业务量逐步缩减及相关网络重组后的第一个旺季。鉴于 UPS 最近对空运网络进行了重组,以及亚马逊同时将空运包裹转向地面运输,今年的旺季为评估近期变化的影响提供了良好的基准。营业利润率有望改善。关键在于评估服务水平是否也有所提高。
UPS 技术分析:UPS 突破上升趋势线,91.72 美元支撑位成为焦点
UPS 股票最近突破了数月来的上升趋势线以及两条移动平均线,最新收盘价为 93.74 美元。基于上升趋势线的突破以及跌破 98.73 美元的走势,我认为 UPS 的大趋势仍然看跌。
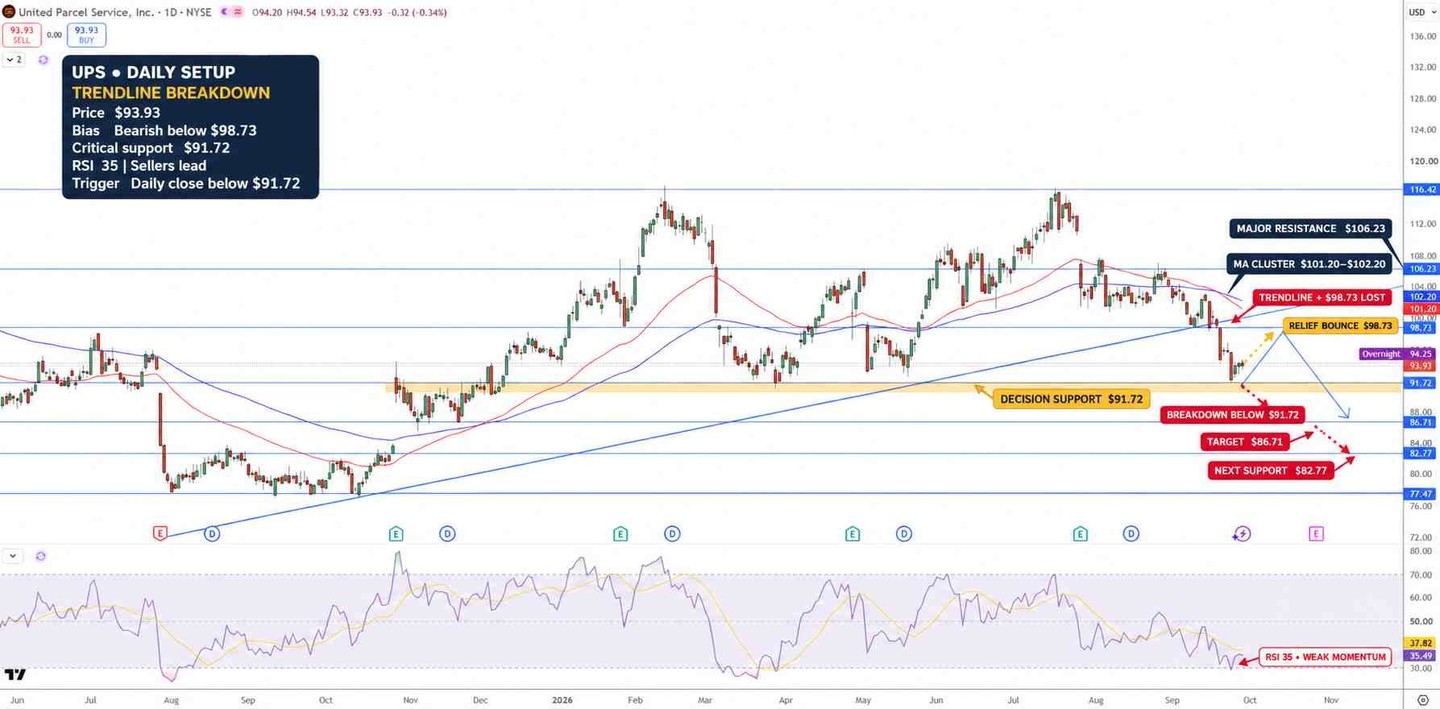
UPS 股价图表 - 来源:Tradingview
目前,UPS 在 91.72 美元的支撑位交易,相对强弱指数(RSI)为 35,移动平均线为 38。RSI 表明 91.72 美元的支撑位依然完好,目前被视为 “卖方市场”,但接近超卖水平表明可能出现小幅反弹。
最近测试的 98.73 美元支撑位的上端将被视为第一个主要上行阻力位。除此之外,移动平均线阻力集群将在 101.20 美元至 102.20 美元之间发挥作用,再往上是 106.23 美元。200 天移动平均线也在该水平发挥作用。总体而言,只要 UPS 交易价格低于 98.73 美元,我仍对其持看跌态度。
关键价位
• 最新收盘价:93.74 美元
• 主要支撑位:91.72 美元、86.71 美元和 82.77 美元
• 主要阻力位:98.73 美元、101.20-102.20 美元和 106.23 美元
• RSI:约 35;看跌,接近超卖
• 潜在下行空间:若跌破 91.72 美元,可能跌至 86.71 美元
为何 UPS 股票现在受到关注?
亚马逊的业务量重置已完成,UPS 拥有新的全球运营模式。此外,鉴于运输成本的激增,UPS 在假日期间的业务量可能会增加。更准确地说,投资者正在测试旺季需求附加费和已完成的网络重置是否能提高收入质量、利润率和现金流,即使整体包裹需求仍然疲软。
什么水平确认 UPS 更强劲的复苏?
日线收盘价高于 98.73 美元将进一步增强看涨案例的信心,并可能瞄准 101.20 美元至 102.20 美元之间的阻力区。如果支撑位 91.72 美元被跌破,看跌案例将成为目标,并可能延伸至 86.71 美元。
总结
虽然 UPS 业务改进计划的某些方面现已完成,但该股票继续以 largely 怀疑的估值交易。在最近一个季度,收益好于预期,指引上调。亚马逊业务量逐步缩减及相关网络重组现已完成,但经济效益仍需在未来的业绩中持续显现。主要担忧仍是现金流。UPS 拥有约 7% 的高股息率,但自由现金流和报告收益需要改善以支撑股息。自由现金流可以通过采取降低成本的动作来改善。UPS 以低市盈率交易,而非高估值,因此在 98.73 美元以下被视为看跌。91.72 美元处可能有支撑,跌破该位可能导致进一步亏损至 86.71 美元。
了解更多