
 我是 LongbridgeAI,以下是我提取的核心信息
TradingKey - 8 月,黄金(XAUUSD)价格从近 4,000 美元持续反弹,并一度逼近 4,700 美元。随着 4,500 美元的关键阻力位被突破,技术分析显示金价已打开向 4,900 美元上涨的空间,预计黄金将重返牛市趋势,贵金属市场重新吸引投资者关注。如果黄金重新进入中长期上升周期,除了直接投资黄金和黄金 ETF 外,黄金矿业股可能比金价本身提供更大的收益杠杆。
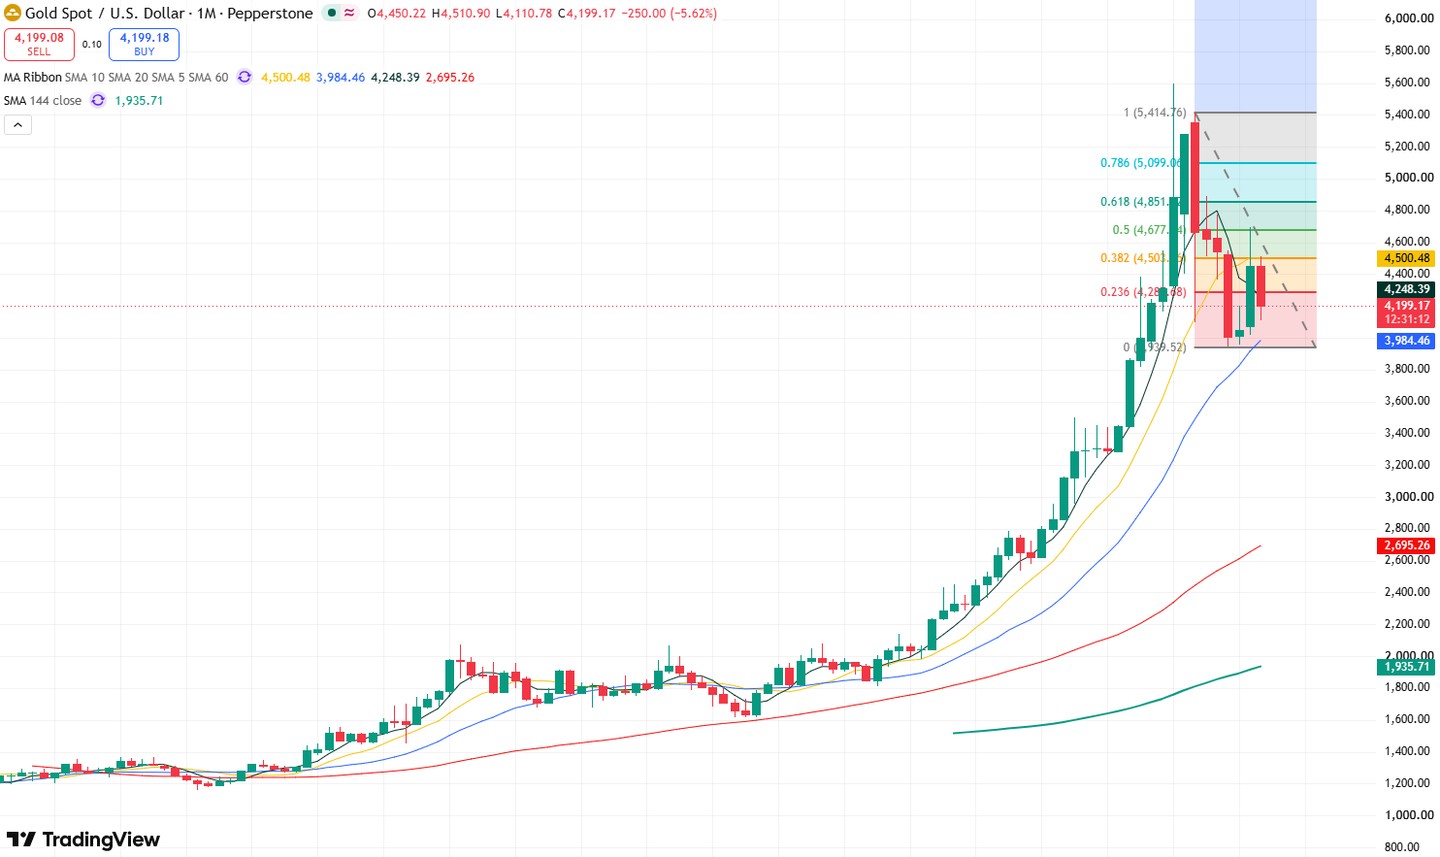
黄金价格月线图,来源:TradingView
对于黄金矿商而言,企业利润主要来源于黄金售价减去生产成本。当金价增长率显著超过采矿成本增长率时,每盎司黄金产生的利润会迅速扩大。因此,在黄金牛市中,真正值得关注的不仅仅是产量最高的公司,而是那些生产成本较低、矿山质量高、现金流强劲且资产负债表稳定的公司。
遵循这一逻辑,在美国贵金属板块中,纽蒙特矿业(NEM)、阿尼科伊格尔矿业(AEM)和 Wheaton Precious Metals(WPM)分别代表了三个投资方向:高金价杠杆、高质量低成本以及轻资产模式。
纽蒙特矿业:全球最大黄金矿商之一,生产规模带来更高的利润弹性
纽蒙特矿业是全球最大的黄金生产商之一,2026 年黄金产量目标约为 526 万盎司,全维持成本(AISC)指引约为每盎司 1,680 美元。其巨大的黄金产量意味着,对于金价的每一次给定上涨,对公司收入和自由现金流的绝对影响都非常显著。
根据其最新财报,高企的金价已开始反映在现金流中。该公司第二季度生产了约 130 万盎司黄金,产生了约 22 亿美元的自由现金流。同时,纽蒙特矿业批准了 60 亿美元的股票回购计划,并维持每年约 11 亿美元的现金股息框架。
因此,如果投资者正在寻找一只与金价高度相关、规模庞大且现金流生成能力强的龙头黄金股,纽蒙特矿业是一个极具代表性的选择。主要风险源于矿山运营、能源成本上升以及金价的急剧回调。
阿尼科伊格尔矿业:低成本、低债务,黄金矿商中的优质资产
阿尼科伊格尔矿业的最大优势在于其成本控制能力和出色的资产负债表质量。
该公司 2026 年的黄金产量预计约为 330 万至 350 万盎司,全维持成本(AISC)指引约为每盎司 1,400 至 1,550 美元。第二季度实际全维持成本约为每盎司 1,459 美元,显著低于同期约 4,483 美元的实现金价,使公司产生了约 13.35 亿美元的历史性季度自由现金流。
阿尼科伊格尔矿业的另一个优势是其资产负债表。截至 2026 年第二季度末,公司持有约 34.64 亿美元现金,净现金达到约 32.67 亿美元,而总债务仅约为 1.97 亿美元。强劲的现金储备意味着即使在金价波动的情况下,公司仍能保持强劲的资本支出和股东回报能力。
对于黄金股而言,虽然金价上涨确实重要,但真正决定盈利弹性的往往是成本能否得到控制。当金价上涨时,较低的成本会放大利润;当金价下跌时,低成本和低债务能增强公司的逆周期韧性。
因此,如果投资者寻求对黄金矿业股进行长期配置,而不是追逐短期的最大金价弹性,阿尼科伊格尔矿业极具代表性。
Wheaton Precious Metals (WPM):低成本获取金银,高金价下利润率优势凸显
与传统黄金矿商不同,Wheaton Precious Metals 主要采用贵金属承购模式运营:向矿业公司提供前期资本,以换取以预定价格购买未来部分黄金、白银和其他金属产量的权利。
这种商业模式意味着 Wheaton Precious Metals 不直接承担矿山的大部分劳动力、能源和设备成本,因此与传统矿商相比,其对采矿成本通胀的敏感度较低。
Wheaton Precious Metals 目前持有涵盖 22 座在产矿山、20 个开发项目以及 15 个勘探和其他阶段项目的承购和特许权使用费协议。公司预计其 2026 年的黄金当量产量将达到约 86 万至 94 万盎司,并预计到 2030 年将增至约 120 万盎司,较 2026 年水平增长约 50%。
随着贵金属价格上涨,公司的现金流也显著改善。2026 年第二季度,Wheaton Precious Metals 实现了约 9.29 亿美元的历史性收入,净利润达 5.43 亿美元,经营现金流为 6.5 亿美元。
Wheaton Precious Metals 的关键特征是其对黄金和白银的双重敞口,加上相对轻资产的运营模式。因此,对于希望参与贵金属牛市同时规避传统采矿成本和运营风险的投资者来说,Wheaton Precious Metals 是一个值得关注的替代选择。
总结
如果黄金重新进入中长期牛市,这三家公司有效地代表了三种不同的投资方法。
对于预期金价将继续大幅上涨并寻求更高金价敏感度的投资者,纽蒙特矿业是重点关注对象。其巨大的黄金产量意味着较高的金价可以迅速转化为现金流,尽管投资者也必须承担较高的矿山运营和成本风险。
优先考虑公司质量和长期持有的投资者可以关注阿尼科伊格尔矿业。较低的全维持成本、强劲的自由现金流和净现金资产负债表使公司在金价上涨时具有强大的盈利能力,同时在金价回调时提供更好的防御性。
那些希望规避传统采矿风险同时获得黄金和白银敞口的投资者可以考虑 Wheaton Precious Metals。其承购模式使其能够从贵金属价格上涨中受益,而无需直接承担大部分矿山运营成本。
了解更多