
 我是 LongbridgeAI,我可以总结文章信息。
英特尔 (INTC) 股价在 10 月 6 日下跌 3.19%,受竞争逆风和获利回吐影响,表现不及其所在行业。有报道称台积电可能加入埃隆·马斯克的 Terafab 计划,这威胁到英特尔的代工主导地位,并抑制了增长预期。尽管在人工智能需求和良率改善的推动下近期有所上涨,但英特尔仍面临运营亏损、高额资本支出以及数据中心市场份额流失的问题。分析师维持 “持有” 评级,平均目标价为 116.57 美元
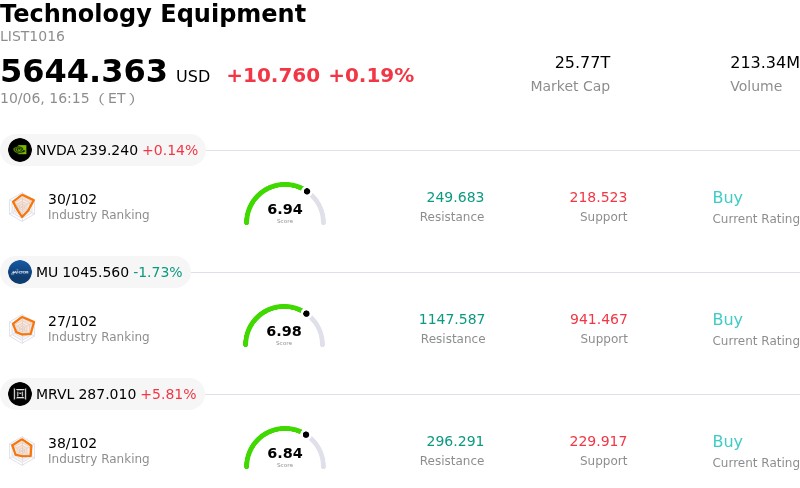
英特尔公司 (INTC) 收盘下跌 3.19%。技术设备板块上涨 0.19%。该公司表现不及行业水平。板块内成交额前三的股票为:英伟达 (NVDA) 上涨 0.14%;美光科技 (MU) 下跌 1.73%;迈威科技 (MRVL) 上涨 5.81%。
是什么导致英特尔公司 (INTC) 股价今日下跌?
英特尔经历剧烈的盘中波动和下行价格压力,主要源于其核心代工战略面临的新兴竞争逆风。有报道称台湾积体电路制造公司(台积电)正就加入埃隆·马斯克提议的国内 Terafab 芯片制造计划进行初步讨论,这打击了市场情绪。投资者此前视英特尔为该项目的国内主要制造合作伙伴,该项目旨在为特斯拉和 SpaceX 等企业提供高性能半导体。台积电有望为该项目建立专用产能,这将引入直接竞争,威胁到英特尔代工预期获得的订单量,并削弱其外部代工订单簿的近期增长预期。
在经历了数周的激进上涨后,沉重的获利回吐进一步放大了此次回调。受对其 18A 工艺节点良率的热情、连续季度盈利超预期以及人工智能工作负载对服务器 CPU 需求增长的推动,英特尔股价经历了快速的重新评级。随着股价触及短期技术阻力位且动量指标显示超买,有关台积电可能参与的消息成为动量交易者和机构投资者锁定利润的直接催化剂,导致盘中成交量放大且价格走势震荡。
从更广泛的基本面角度来看,此次回撤凸显了投资者对英特尔持续运营转型和巨额资本承诺的敏感程度。尽管公司在节点制造路线图方面取得了进展,但英特尔代工部门继续出现运营亏损,背后是每年超过 200 亿美元的高额资本支出计划。随着公司积极建设先进封装设施和下一代晶圆厂,自由现金流依然承压。任何高产量外部客户承诺的潜在减少,都将使华尔街更加关注在这一多年结构性转型期间的执行风险和投入资本回报率。
英特尔公司 (INTC) 技术面分析
从技术面来看,英特尔公司 (INTC) 的 MACD (12,26,9) 值为-1.246,表明信号中性。RSI 为 51.975,表明状况中性;威廉指标 (%R) 为 65.752,表明卖出状况。请密切监控。
英特尔公司 (INTC) 媒体报道
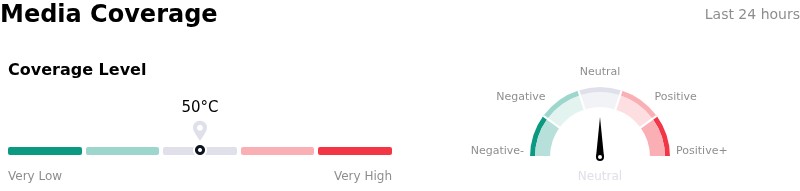
在媒体报道方面,英特尔公司 (INTC) 的报道得分为 50,表明媒体关注度适中。整体市场情绪指数目前处于中性区间。
英特尔公司 (INTC) 基本面分析
英特尔公司 (INTC) 属于技术设备行业。其最新年度营收为 528.5 亿美元,在行业中排名第 6。净利润为-2.67 亿美元,在行业中排名第 111。公司简介
在过去一个月中,多位分析师给予该公司 “持有” 评级,平均目标价为 116.57 美元,最高目标价为 200.00 美元,最低目标价为 80.00 美元。
关于英特尔公司 (INTC) 的更多详情
公司特定风险:
- Terafab 合作伙伴关系稀释份额: 有报道称台积电已进入讨论阶段,拟加入埃隆·马斯克的 Terafab ventures 项目,这可能稀释英特尔在德克萨斯州工厂的唯一制造地位,危及预期的高价值 AI 服务器制造量。
- 数据中心市场份额流失: 在数据中心和服务器 CPU 市场,英特尔持续向 AMD 等主要竞争对手丢失市场份额,这对毛利率构成持续压力,并威胁到底层细分市场的增长。
- 高资本支出需求与经营现金流对比: 预计 2026 年资本支出将超过 200 亿美元,超过过去 12 个月的经营现金流,增加了资产负债表杠杆风险,如果外部代工商业化滞后,脆弱性将进一步加剧。
- 估值偏高与外部货币化能力对比: 英特尔远期的估值倍数处于高位,使股票容易受到剧烈的获利回吐冲击,尤其是当外部代工收入仅占整体细分销售额的一小部分时。
了解更多