
 我是 LongbridgeAI,我可以总结文章信息。
雪佛龙 (CVX) 受益于高油价、创纪录的美国产量以及快于预期的 Hess 收购协同效应,提升了其现金流前景。尽管飓风 “伊赛亚斯” 导致墨西哥湾出现暂时性中断(这也支撑了原油价格),但雪佛龙的上游业务表现依然强劲。公司第二季度报告净利润为 121 亿美元,圭亚那资产提供长期增长动力。此外,重组 Hess Midstream 旨在降低成本和债务,尽管会产生一次性会计损失
TradingKey - 雪佛龙 (CVX) 在 10 月初迎来了更高的油价、创纪录的美国产量以及 Hess 收购案,改善了其盈利前景。随着近期的上涨,CVX 在 10 月 8 日收于 211.55 美元。10 月 8 日,能源股和油价双双上涨。布伦特原油在 10 月 8 日收于 104.28 美元,并在 10 月 9 日交易于 103.53 美元左右,因为美伊外交讨论缓解了对石油供应的部分担忧。
有趣的是当前现金流状况的广度。CVX 正受益于更高的油价、增加的产量、紧张的炼油利润率以及快于预期的 Hess 整合,后者正在产生协同效应。下一个主要催化剂已经计入预期,公司将于 10 月 30 日公布第三季度业绩。
飓风 “伊赛亚斯” 造成墨西哥湾短期中断
最新的运营风险是飓风 “伊赛亚斯”。截至 10 月 8 日,路透社报道称,美国墨西哥湾 63% 的石油生产和 57% 的天然气生产被迫关闭。雪佛龙关闭了生产并从海上生产设施撤离了人员。CVX 的其他一些生产设施未受影响。基于当前情况,除非飓风对海上生产和/或炼油设施造成重大损害,否则我将此次中断视为暂时的产量损失。
另一方面,墨西哥湾产量的减少有助于消除全球石油市场上的过剩石油,并应支撑原油价格。
油价高于 100 美元提供强大的盈利顺风
雪佛龙准备就绪,将从高油价中受益。10 月 6 日,雪佛龙首席执行官 Mike Wirth 表示,随着中东冲突的每一天的持续,石油和燃料供应缓冲正在耗尽。他表示,实物市场比期货市场所反映的更为紧张。他补充说,交付到亚洲的原油价格更能反映每桶 150 美元而非 100 美元的水平。
这种环境将对雪佛龙的上游业绩产生积极影响。第二季度结果显示了雪佛龙的上游业务如何从高价格和销量中受益。
雪佛龙报告了强劲业绩,净利润为 121 亿美元,即每股稀释收益 6.11 美元。调整后收益为 120 亿美元,即每股收益 6.06 美元。雪佛龙的全球产量比上年增长了 20%。美国产量也达到了每天 210 万桶油当量的新纪录。
鉴于年底前强劲的原油价格,雪佛龙应继续从其上游业务中看到强劲的结果。
Hess 协同效应来得比预期更快
雪佛龙投资案例中最具吸引力的部分之一是收购 Hess。雪佛龙表示,与 Hess 的整合已实现 15 亿美元的运行率协同效应,比目标高出 50%,并提前 6 个月完成。
协同效应证明了收购的合理性,并改善了合并组合的经济性。更快的协同效应能更迅速地整合投资组合,从而降低整合风险,并提高收购提前增加现金流和回报的可能性。
Hess 最强劲的情景是成本协同效应与圭亚那产量增长相结合。我认为雪佛龙有可能在仅仅扩大产量之外,更全面地整合雪佛龙和 Hess 的资产。
圭亚那延长了雪佛龙的增长跑道
Hess 交易中最有价值的要素是雪佛龙在圭亚那 Stabroek 区块持有的 30% 股份。该区块包含约 110 亿桶已探明可采油当量资源,是顶级的大规模石油开发机会之一。
目前产量超过每天 90 万桶石油,预计将继续增长。埃克森美孚以 45% 的权益运营该区块,雪佛龙持有 30%,中海油持有剩余的 25%。
低成本和长储层寿命的组合对雪佛龙具有战略意义。Stabroek 区块兼具这两点,并拥有扩展的开发计划。因此,即使油价保持在当前水平,雪佛龙也预期会实现增长。
Hess Midstream 重组改善成本基础
10 月 6 日,雪佛龙达成协议,转让其在 Hess Midstream 的权益和普通合伙人身份,以及其在 DJ 盆地的原油中游资产,以获得更优惠的商业条款和 2 亿美元现金。
雪佛龙表示,修订后的 Bakken 协议将使单位中游成本降低约 50%。此外,该交易将从雪佛龙的资产负债表中剥离约 37 亿美元的 Hess Midstream 债务。
这将产生巨大的会计成本。雪佛龙表示,由于无法将未来的 Bakken 成本节约资本化,预计将产生约 30 亿至 40 亿美元的一次性税后损失。我不认为这种损失应与运营损失同等看待。管理层预计,该交易将在绝对基础上将已动用资本回报率提高约 0.5 个百分点。
有趣的是其纪律性。雪佛龙并未保留所有 Hess 资产。它正在积极改变收购组合的形态,专注于其拥有最强竞争优势的业务。
委内瑞拉带来高回报上行空间和政治风险
雪佛龙在 9 月宣布,计划在其委内瑞拉合资企业中投入超过 70 亿美元,使产量翻倍至约每天 60 万桶。他们预计项目成本将低于每桶 20 美元,这使得项目在潜在经济上具有吸引力。
存在许多风险,尤其是政治和合同风险。虽然这些项目的产量可能会显著增强雪佛龙的资产基础,但法律和地缘政治框架不如雪佛龙在美国、圭亚那或澳大利亚的运营稳定。我会将这些项目视为潜在的强大上行空间,而不是雪佛龙估值的核心。
创纪录的产量和炼油业务巩固基础业务
雪佛龙实现了全球产量同比增长 20%,并在该季度创下美国产量纪录。美国产量达到创纪录的每天 210 万桶油当量。
雪佛龙的下游业务实现了创纪录的美国炼油厂吞吐量,超过每天 100 万桶。炼油厂原油装置利用率为 97%。
创纪录的原油产量和炼油量,加上当前市场中产品的强劲炼油利润率,为雪佛龙提供了多个杠杆以提高财务表现。
微软电力协议增添 AI 基础设施角度
雪佛龙在 6 月宣布与微软达成一项为期 20 年的电力协议。通过与微软的合作,Energy Forge One 将在德克萨斯州西部建设一座发电设施,为 AI 数据中心供电。该设施将与 AI 数据中心共建,预计提供约 2.67 吉瓦的容量。大部分容量将由通用电气 Vernova 的大型涡轮机产生,额外容量将由卡特彼勒的 Solar Turbines 产生。预计在本十年后期开始首次供电。
雪佛龙预计该项目将实现项目级回报。Kilby 项目使用的模型利用雪佛龙的天然气和能源基础设施来开发电力项目。这解决了 AI 数据中心的电力需求。雪佛龙还可以利用其模型在一定程度上货币化天然气,而无需作为传统公用事业公司运营。
现金回报仍然是核心吸引力
在第二季度,雪佛龙向股东返还了 65 亿美元。它预计将通过股息和股票回购的组合,返还业务产生的大部分现金。董事会最近批准将季度股息增加 4% 至 1.78 美元。雪佛龙继续降低其结构性成本。这些削减措施加上产量增加和价格上涨,为雪佛龙提供了额外的运营杠杆。成本纪律增强了资本回报能力。
10 月 30 日的财报可能异常强劲
根据其投资者关系日程安排,雪佛龙将于 10 月 30 日公布第三季度业绩。在报告发布时,我将特别关注圭亚那产量、Hess 协同效应、墨西哥湾中断、上游实现率和炼油业务、委内瑞拉进展、资本支出以及资本回报。
未来几个季度的大宗商品背景应该是雪佛龙的朋友。布伦特原油高于 100 美元,实物市场紧张,炼油系统面临挑战。此外,雪佛龙在收购 Hess 后产量有所增加。
主要担忧是,如果中东紧张局势缓和,积极的油价势头可能会逆转。飓风 “伊赛亚斯” 导致的墨西哥湾产量暂时中断、委内瑞拉的政治风险以及与 Hess Midstream 重组相关的大额一次性费用也构成风险。
当前的大宗商品条件赋予了雪佛龙公允价值。然而,如果油价和炼油利润率回落至更正常的水平,估值吸引力将会下降。在目前 211.55 美元的价格下,雪佛龙的估值分别约为过去十二个月市盈率的 19.7 倍和远期市盈率的 12.2 倍。
雪佛龙技术分析:CVX 上涨 3.12%,多头瞄准 217.94 美元阻力位
雪佛龙周四收于 211.55 美元,上涨 3.12%,在几天的盘整后形成强劲的看涨蜡烛图。CVX 继续遵守上升趋势线,并受到两条移动平均线的支撑,有利于看涨情形。
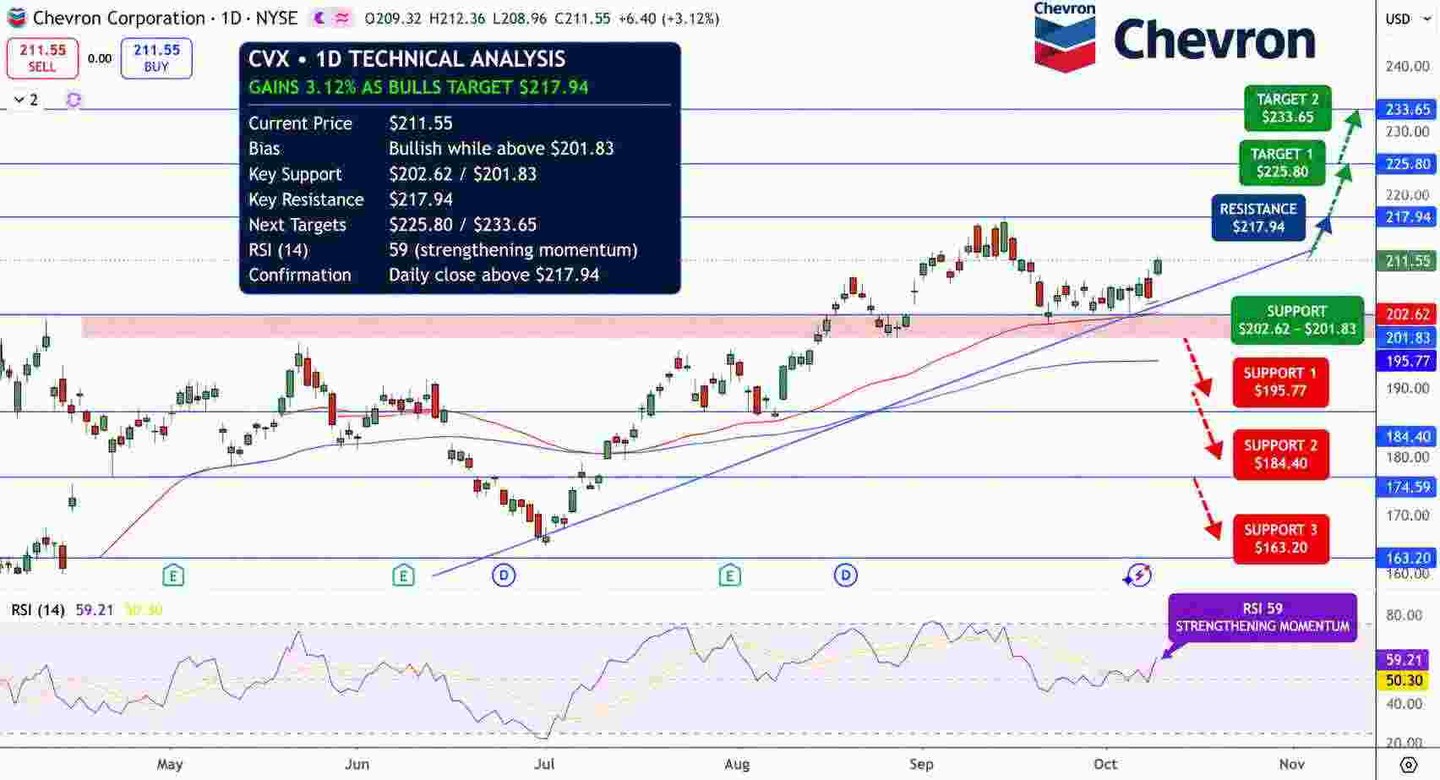
雪佛龙股价图表 - 来源:Tradingview
相对强弱指数 (RSI) 为 59,表明买盘兴趣重燃,但尚未超买。这表明存在向上突破的潜力。
如果日线收盘价高于 217.94 美元的阻力位,将进一步支持看涨情形。接下来的大目标将是 225.80 美元,然后是 233.65 美元。
每日支撑来自上升趋势线,其中 202.62 美元至 201.83 美元区域是关键支撑和需求区。该区域得到位于 202.62 美元的 50 日均线的进一步加固。如果收盘价低于该区域,空头将占据主导,位于 195.77 美元的 100 日均线将成为下一个关键支撑区域。随后将打开 184.40 美元区域。只要雪佛龙坚守在 201.83 美元至 202.62 美元区域上方,我的倾向将保持看涨。
关键价位
• 最新收盘价:211.55 美元
• 主要支撑:202.62 美元至 201.83 美元,然后是 195.77 美元,再然后是 184.40 美元
• 主要阻力:217.94 美元,然后是 225.80 美元,再然后是 233.65 美元
• RSI:约 59
• 突破阻力:217.94 美元
• 跌破支撑:201.83 美元
为什么雪佛龙股票现在受到关注?
雪佛龙正受益于:布伦特原油价格高于 100 美元、来自 Hess 的快于预期的协同效应、圭亚那产量的扩张、第二季度创纪录的美国产量、第二季度非常强劲的炼油利润率,以及与微软在德克萨斯州西部达成的新的 20 年 AI 电力协议。
什么水平确认更强的 CVX 突破?
日线收盘价高于 217.94 美元将支持看涨目标 225.80 美元,然后是 233.65 美元。收盘价低于 201.83 美元将是看跌信号,并支持下移至 195.77 美元。
总结
进入 10 月,雪佛龙拥有综合石油行业中最好的现金流生成结构之一。强劲的炼油利润率、来自 Hess 和圭亚那的产量扩张以及更高的原油价格都有利于雪佛龙。
主要问题是,这些因素能支撑雪佛龙股票多久?强劲的油价改善了雪佛龙的盈利和自由现金流,如果 Hess 协同效应继续改善,雪佛龙的估值可能是合理的。从技术角度来看,只要股价高于 201.83 美元,看涨趋势就会持续。从基本面来看,10 月 30 日的报告需要显示高油价正在提振自由现金流,并且回报正在流向股东,同时不牺牲资本纪律。
了解更多