
 我是 LongbridgeAI,我可以总结文章信息。
在巴克莱将评级从 “增持” 下调至 “持有”,并指出估值过高及 AI 收入转化缓慢(尽管积压订单强劲达 950 亿美元)后,戴尔股价下跌 6.80% 至 473.39 美元。2027 财年第二季度业绩创纪录,营收增长 58%。然而,技术分析显示,随着股价测试 452 美元支撑位且阻力位在 491.47 美元,市场动能看跌
TradingKey - 戴尔科技(NYSE: DELL)在 10 月 15 日星期四下跌 6.80%,收于 473.39 美元。此前一天该股下跌 11%,导致两天累计跌幅约为 17%。这发生在巴克莱分析师蒂姆·朗(Tim Long)将其评级从 “增持” 下调至 “持有”,并将目标价从 603 美元下调至 574 美元之后。
我认为这更多是一次估值重置,而非盈利问题。长期来看,戴尔的 AI 积压订单依然强劲,但在其证明能够快速增加积压订单并将其转化为收入之前,股价已反映了负面预期。
巴克莱为何下调戴尔评级
朗同意估值已过高的观点,并认为更广泛的企业技术支出并未从 AI 中获得实质性受益。
即使在朗下调评级后,574 美元的目标价仍比周四收盘价高出约 21%。有趣的是,市场对 “持有” 评级的反应如此负面,这可能意味着此前存在大量的看涨情绪和持仓。
创纪录的第二季度显示基本面未受损
截至 7 月 31 日的 2027 财年第二季度是戴尔有史以来最好的季度。总收入增长 58% 至 470 亿美元,其中基础设施解决方案集团(ISG)报告收入为 318 亿美元,较去年同期增长 89%。
AIM2 AI 优化服务器报告收入为 164 亿美元,较去年同期增长 100%。营业利润较去年同期增长 204% 至 53.9 亿美元。GAAP 稀释每股收益为 6.34 美元,高于去年同期的 1.70 美元,非 GAAP 每股收益较去年同期增长 203% 至 7.04 美元。ISG 的营业利润率从去年同期的 8.8% 改善至 15%。
950 亿美元积压订单提供罕见的可见性
戴尔宣布季度人工智能(AI)服务器订单创纪录,达 609 亿美元,使其 AI 服务器积压订单增至 950 亿美元。AI 服务器订单环比增长约 150%。
管理层将 2027 财年的指引上调了 250 亿美元,预计总收入为 1,920 亿美元,AI 服务器收入为 740 亿美元,非 GAAP 每股收益(EPS)为 25.50 美元。对于第三财季,戴尔预计收入为 490 亿美元,同比增长 81%,非 GAAP 每股收益为 6.50 美元。
下半年执行力才是真正的考验
实现下半年的收入目标是一个挑战。上半年 AI 服务器收入为 325 亿美元,因此下半年收入需达到 415 亿美元才能实现目标。这意味着季度平均收入需达到 210 亿美元,而第二季度的收入为 164 亿美元。
积压订单量为实现这一目标提供了超过两倍的可见性。主要制约因素是供应,特别是内存。我更关注戴尔相比同行更快地交付产品的能力,以及在利润率回吐之前的表现。
PC 业务是薄弱环节
戴尔客户解决方案集团(包括 PC 和其他客户端计算设备)第二季度收入增长 20% 至 150 亿美元,其中商业收入增长 22%,消费者收入增长 7%。
基于 IDC 的估计,日历第三季度全球 PC 出货量下降了 20.1%,我预计 PC 业务将在下一份报告中成为软肋。IDC 还估计戴尔的出货量下降了 25%,降至 760 万台,表现差于大盘。
股东回报、内部人士减持和日本储备项目
戴尔在第二季度向股东支付了 43 亿美元。下一次季度股息为 0.63 美元,将于 10 月 30 日支付给截至 10 月 20 日登记在册的股东。
戴尔于 10 月 1 日与 JERA 和 RHAELM 签署了一份不具约束力的谅解备忘录,计划在日本千叶建设一个 400 兆瓦的 AI 数据中心,预计于 2028 年开始运营。该项目价值 150 亿美元。我将其视为储备项目。
戴尔技术分析:DELL 在急剧跌破趋势线后守住 452 美元支撑位
戴尔收于 473.39 美元,下跌 6.80%,测试 452.42 美元支撑位。在向下跳空后,股价跌破了日线趋势线和红色移动平均线(目前位于 512.94 美元),在位于 452.69 美元的蓝色移动平均线处找到支撑并反弹,最终收于 473.39 美元。长长的下影线显示买盘依然活跃,但趋势线的跌破损害了整体的看涨趋势。我们中期仍保持看涨观点。
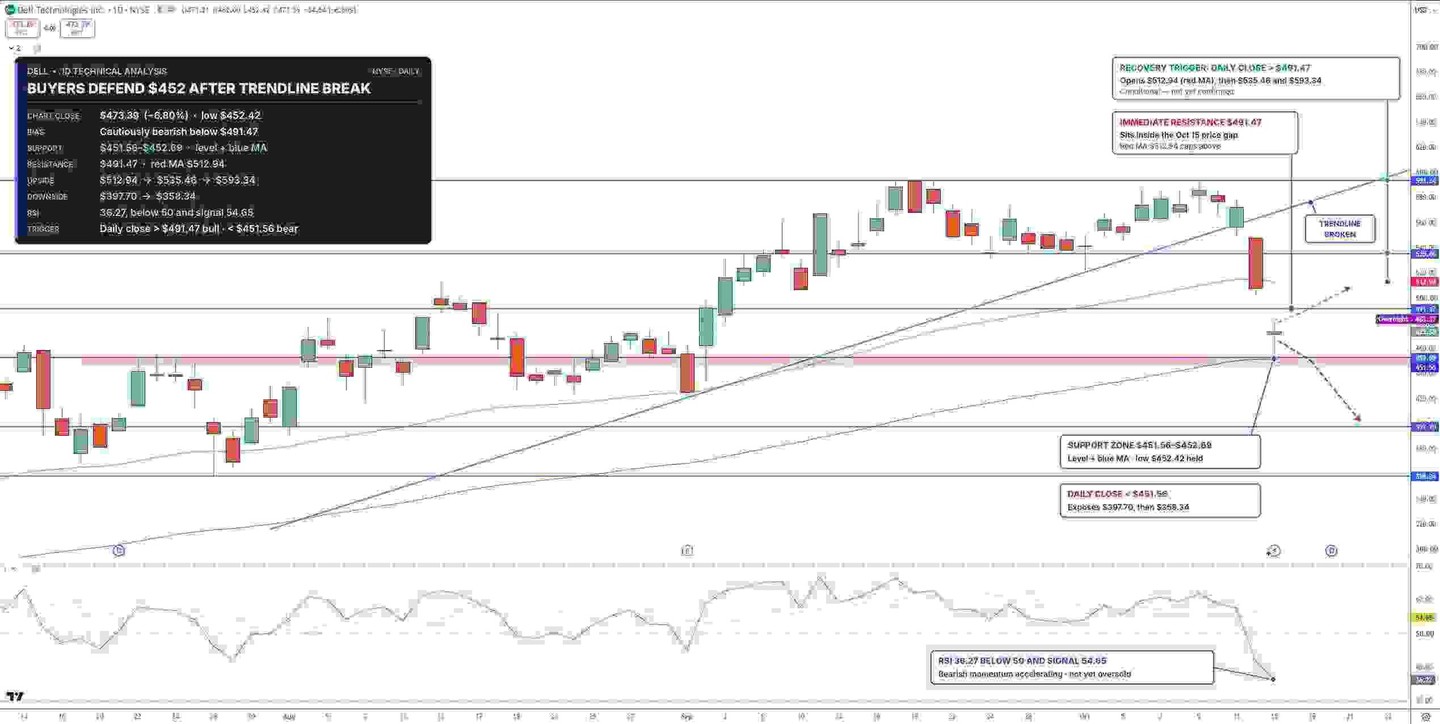
戴尔股价图表 - 来源:Tradingview
RSI 已回落至 36.27。这远低于 50 中线和 54.65 的信号线。移动平均线也已向下交叉。动能看跌,但并未过度超卖。股价可能会反弹至移动平均线附近。
最近的阻力位位于 491.47 美元,即本周缺口的底部。进一步阻力位分别在 512.94 美元、535.46 美元和 593.34 美元。
10 月低点位于 451.56 美元。若跌破此位,也将跌破蓝色移动平均线以及水平支撑位。进一步支撑位分别在 397.70 美元和 358.34 美元。只要 DELL 交易价格低于 491.47 美元,我对其持轻微看跌观点。
关键价位
最新收盘价:473.39 美元,10 月 15 日下跌 6.80%
支撑位:451.56 美元至 452.69 美元,397.70 美元,358.34 美元
阻力位:491.47 美元,512.94 美元,535.46 美元,593.34 美元
RSI:36.27,低于其 54.65 的信号线
看涨触发点:收于 491.47 美元上方
看跌触发点:收于 451.56 美元下方
常见问题解答
为何戴尔股价在巴克莱降级后下跌?
巴克莱因估值原因将戴尔评级从 “增持” 下调至 “持有”,并将目标价下调至 574 美元。戴尔的盈利和指引未变,因此股价下跌并不反映公司财务状况的恶化。
未来几周戴尔股票预测如何?
短期偏向看跌,前提是股价低于 491.47 美元。若跌破 451.56 美元,将打开看跌目标位 397.70 美元。若重新站上 491.47 美元,则将重开启看涨目标位 512.94 美元和 535.46 美元。
总结
戴尔的基本面优于其技术面。我看好这些价位的戴尔,以期待其反弹至 512.94 美元。我将跌破 452 美元区域视为看跌信号。这一观点的风险包括内存成本、PC 行业低迷加剧以及进一步的估值下调。491.47 美元是关键短期阻力位,而收于 451.56 美元下方则呈看跌态势。
了解更多