
 我是 LongbridgeAI,我可以总结文章信息。
TradingKey - 西部数据 (WDC) 公布了强劲的 2027 财年第一财季业绩,并提供了远高于华尔街预期的下季度指引,但仍未能扭转股价下跌态势。
财报发布后,西部数据股价最初上涨超过 2%,但随后迅速回落,盘后最大跌幅接近 7%,反映出投资者重新评估硬盘繁荣周期的可持续性。
在截至 2026 年 10 月 2 日的第一财季,西部数据营收达到 43.81 亿美元,同比增长 55%,环比增长 17%,超过市场预期的约 41.4 亿美元。GAAP 净利润为 17.79 亿美元,同比增长约 50%;摊薄每股收益为 4.63 美元,高于去年同期的 3.07 美元。
剔除特殊项目后,公司调整后每股收益达到 4.64 美元,同比增长 161%,也击败了 FactSet 调查的市场共识预期 4.11 美元。营收和利润均 surpass 分析师预测,表明来自云计算和人工智能基础设施的企业级硬盘需求依然强劲。
公司表示,受存储容量出货量增加和平均售价改善的推动,客户需求保持强劲,共同推动了营收和利润率的增长。随着生成式人工智能产生的数据量不断扩大,云服务提供商不仅需要更多的计算能力,还需要增加的存储容量来保留训练数据、模型输出和企业文件,这继续支撑着近线硬盘的需求。
西部数据对第二财季的展望也显著高于市场预期。公司预计营收为 50 亿至 52 亿美元,中值约为 51 亿美元;调整后每股收益预计为 5.60 至 6.00 美元,中值为 5.80 美元。相比之下,分析师此前预期的营收约为 45.7 亿美元,每股收益为 4.84 美元。
尽管业绩和指引均超出预期,西部数据股价仍由涨转跌,初步反映出明显的 “利好出尽” 抛压。西部数据股价在过去一年经历了大幅上涨,市场已充分定价了人工智能数据增长、硬盘供应控制和价格上涨带来的收益。面对高估值,仅仅击败共识预期已不足以推动股价进一步上涨。
投资者还担心当前的硬盘繁荣周期能否长期持续。东芝等竞争对手扩大先进硬盘供应、生产成本上升,以及西部数据未来两年的资本支出占营收比例可能接近指引上限,都可能限制自由现金流的进一步增长。部分市场参与者还关注库存增加,担心强劲需求是否包含客户提前备货等因素。
此外,在财报发布当天,科技股和人工智能概念股遭遇普遍抛售,纳斯达克综合指数下跌 2.6%。市场对人工智能基础设施投资规模、融资成本和短期回报的担忧加剧,导致投资者即使在公司交付优于预期的业绩时也倾向于降低风险敞口。西部数据在常规交易时段已下跌 6.43%,疲软的市场情绪进一步放大了盘后波动。
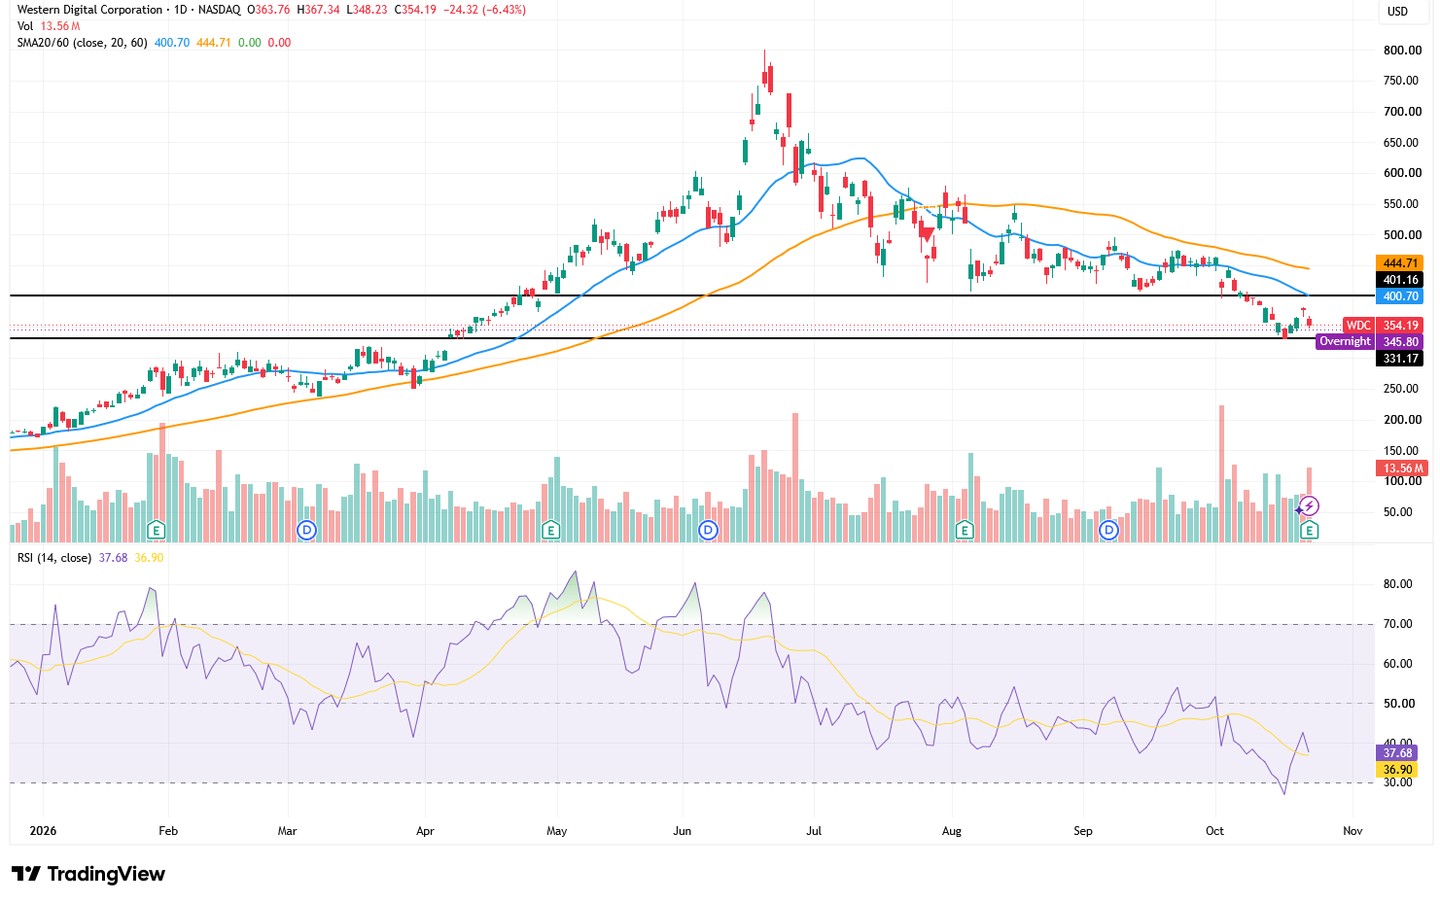
来源:TradingView
从日线图来看,西部数据仍处于明显的看跌结构中,股价收于 354.19 美元,已跌穿 20 日均线 400.70 美元和 60 日均线 444.71 美元。同时,20 日均线位于 60 日均线下方,且两条均线均向下倾斜,表明中短期趋势尚未出现实质性反转。
330–340 美元区间目前是最关键的支撑区域,接近近期低点,也是上一轮反弹的起点。盘后价格已回落至 345 美元左右,暗示多头的防御空间正在缩小。如果股价能守住 330 美元上方,并出现成交量配合的看涨吞没形态或长下影线,短期内可能反弹至 360–370 美元;进一步阻力位在 390 至 401 美元之间,其中 400 美元附近与 20 日均线形成共振阻力。
相反,如果股价放量跌破 330 美元并连续收盘于该价位下方,跌势可能会延续,下一个目标观察区域为 300–310 美元,极端情况下可能回测 275–285 美元区间。仅盘中跌破不构成有效破位,需由每日收盘价和交易量共同确认。
RSI 目前处于 37.7 左右;虽然略高于信号线,但仍低于 50 的中性阈值,且尚未进入 30 以下的超卖区。这表明股价已经走弱,但尚未显示出非常明确的超卖反转信号,短期内存在进一步下行可能。
了解更多