
 我是 LongbridgeAI,以下是我提取的核心信息
TradingKey - 亚马逊业绩不及预期,导致股价暴跌 12%;技术面面临 200 美元关口的考验。
美东时间 10 月 29 日,在科技巨头 Alphabet(GOOG)因资本支出扩张而暴跌超过 10% 之后,亚马逊(AMZN)最新发布的 2026 财年第三季度财报也紧随其后,导致其股价在盘后交易中下跌 12%,并面临持续的沉重下行压力。
尽管亚马逊的 AWS 云业务营收保持了高速增长,但多个领域不及预期,包括资本支出(CapEx)激增、自由现金流(FCF)转负以及保守的第四季度前景,具体如下:
| 财务指标 | 2026 年第三季度报告数据 | 市场预期 | 华尔街担忧与核心症结 | | AWS 云营收 | 460 亿美元 | 454 亿美元 | 同比增长扩大至 39%,但未能消除对盈利的影响 | | 资本支出 | 年度计划上调至 2,200 亿美元 | 高于预期的 1,950 亿–2,000 亿美元 | AI 数据中心和 GPU 采购侵蚀自由现金流 | | 自由现金流 | 转负(-424 亿美元)| 保持净流入 | 巨额资本支出导致自由现金流利润率显著恶化 | | 第四季度假日季展望 | 指引区间中值不及预期 | 对购物季抱有高期望 | 零售电商物流成本上升给旺季利润率带来压力 |
受令人失望的财报打击,亚马逊股价不仅失守了 200 日均线和 243–245 美元的短期盘整区间,还跌破了今年 6 月形成的 224–226 美元强支撑位,使其技术形态进入破位寻底阶段。
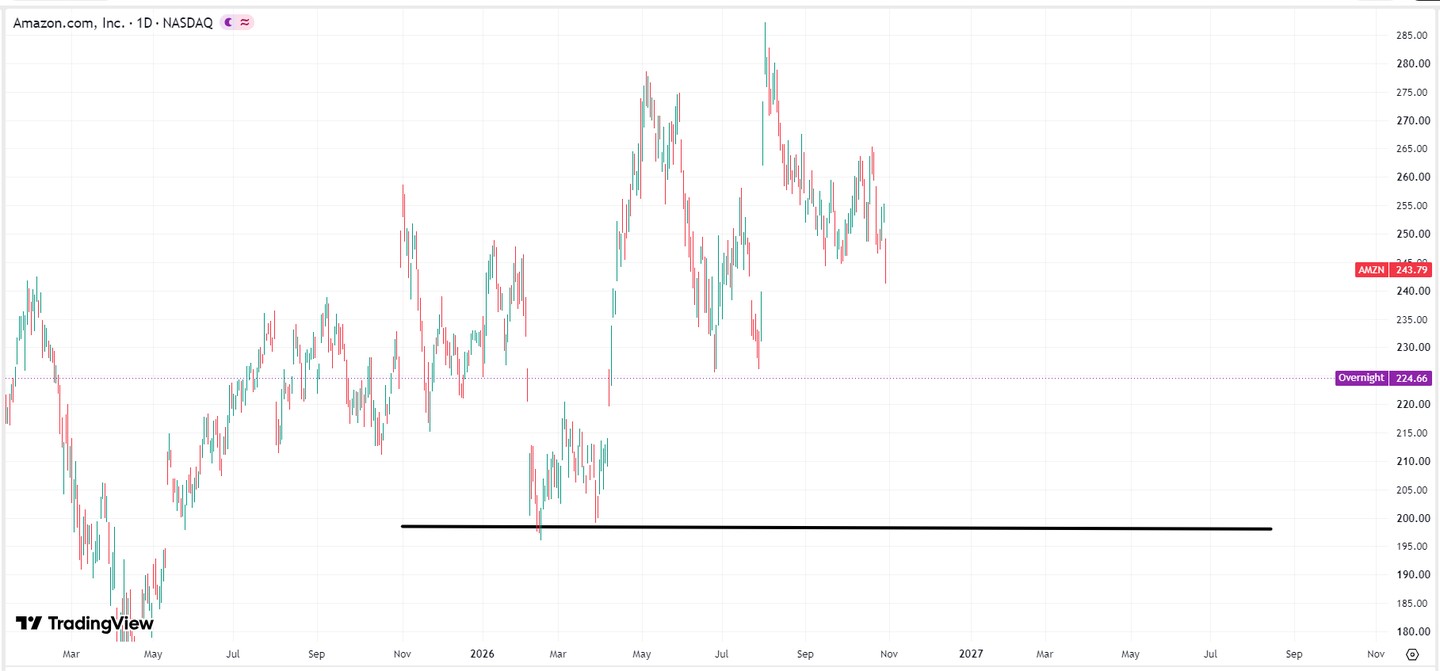
亚马逊股价走势图,来源:TradingView
如果美国主要科技股的集体抛售压力在短期内未能缓解,亚马逊股价将面临向 200 美元整数关口重新测试的压力。该水平不仅是一个关键的心理阈值,也代表了 2026 年初建立的主要华尔街主权财富基金和长期价值基金的重要持仓成本基础,具有较强的防御属性。
此外,如果股价接近 200 美元关口,亚马逊的企业价值倍数(EV/EBITDA)将回落至过去三年约 12.5 倍–13.0 倍的极低水平。与 AWS 高达 39% 的快速年同比增长率相比,其估值将显得极具吸引力,预计这将触发价值投资者和主权财富基金的强劲左侧买入防御,在此提供强大的现货支撑。
了解更多