
 我是 LongbridgeAI,以下是我提取的核心信息
$闪迪.US于美东时间 10 月 29 日盘后发布 FY27 一季度(截至 2026 年 10 月 2 日)财报:收入、毛利率、EPS 均超指引上限,下季指引也高于预期,但本季主要靠出货扛起收入,涨价 “发力” 不及预期。具体来看:
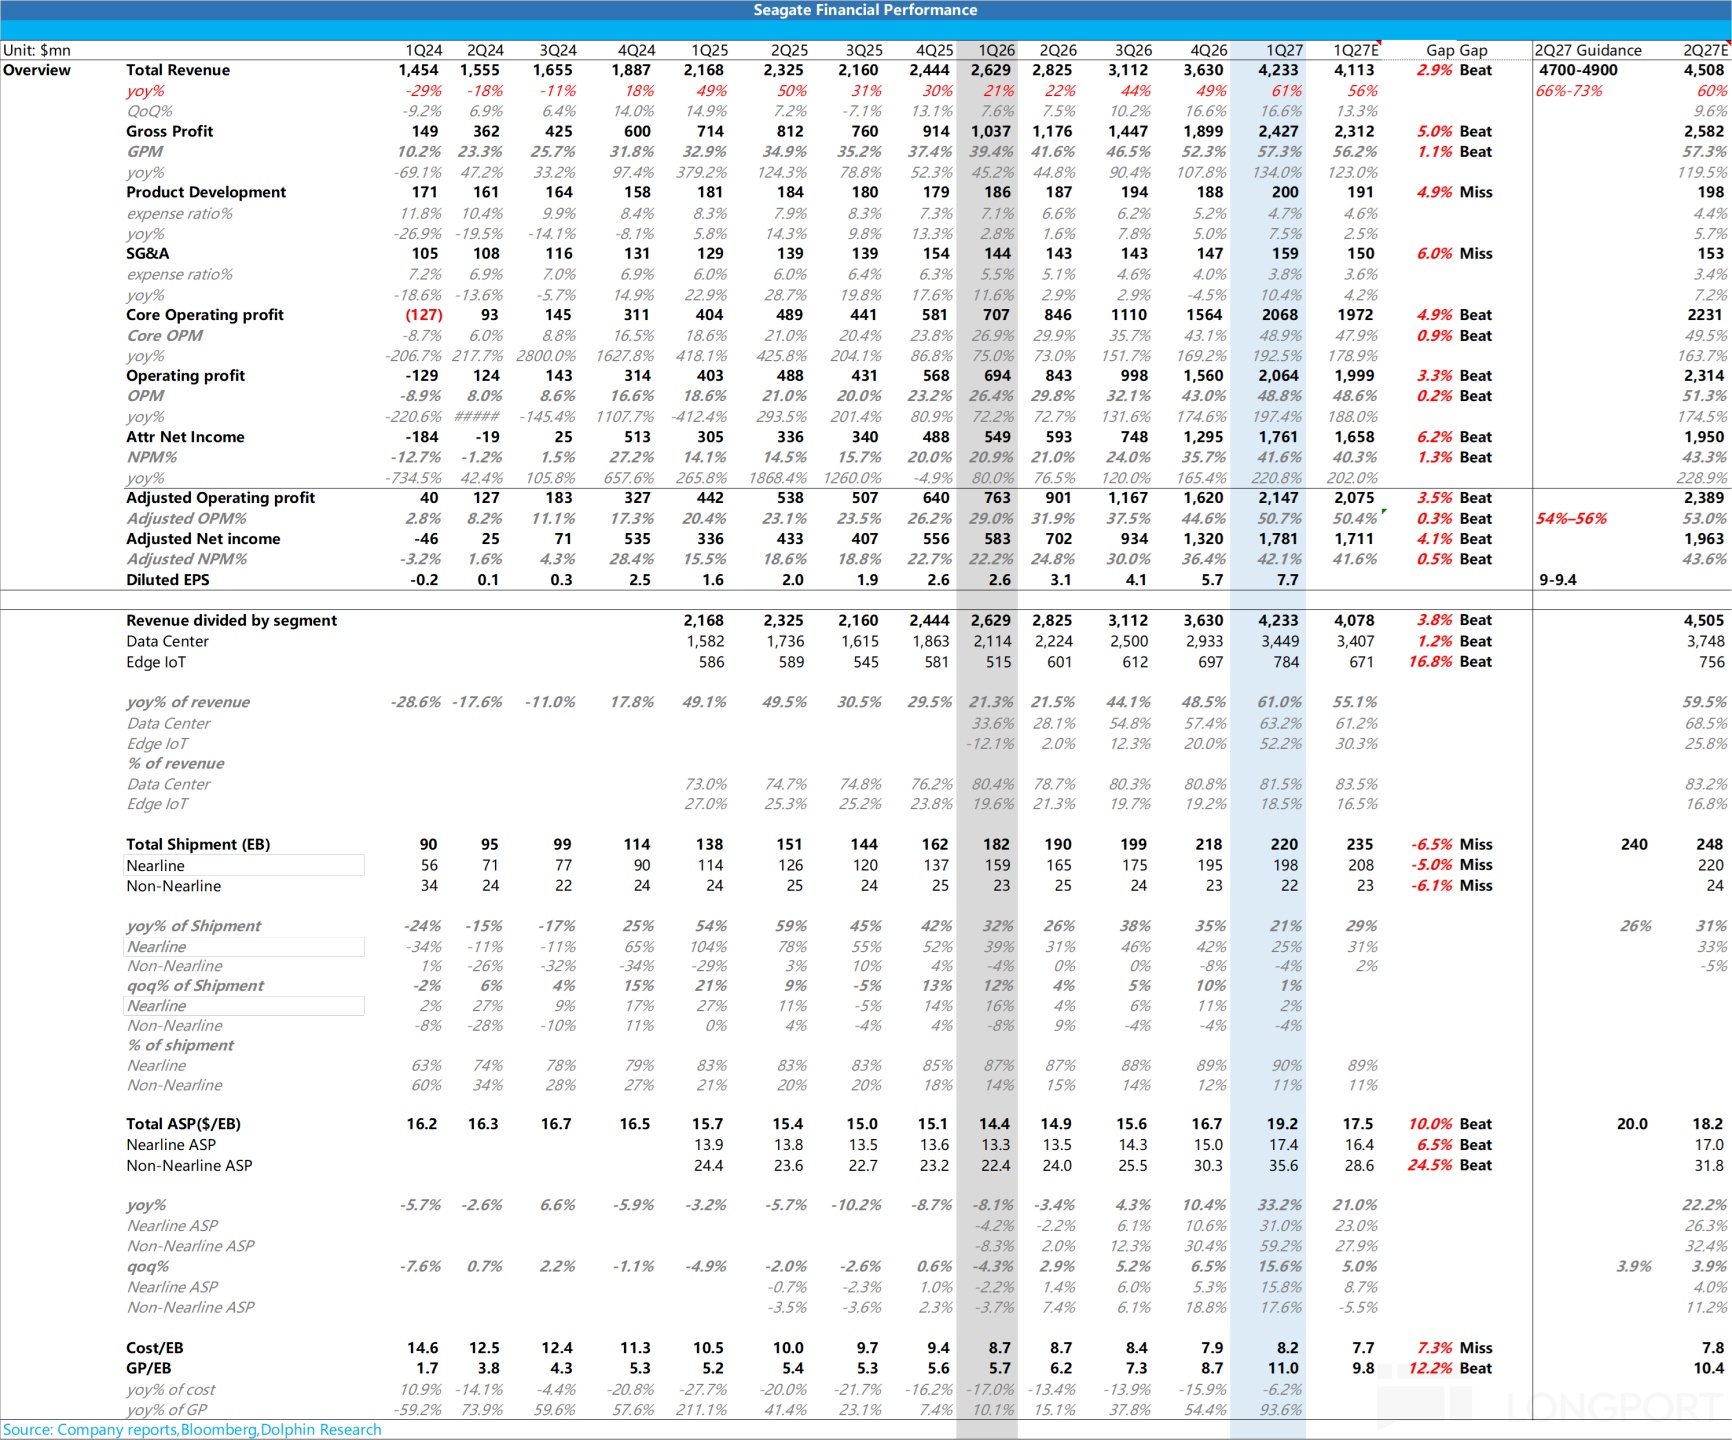
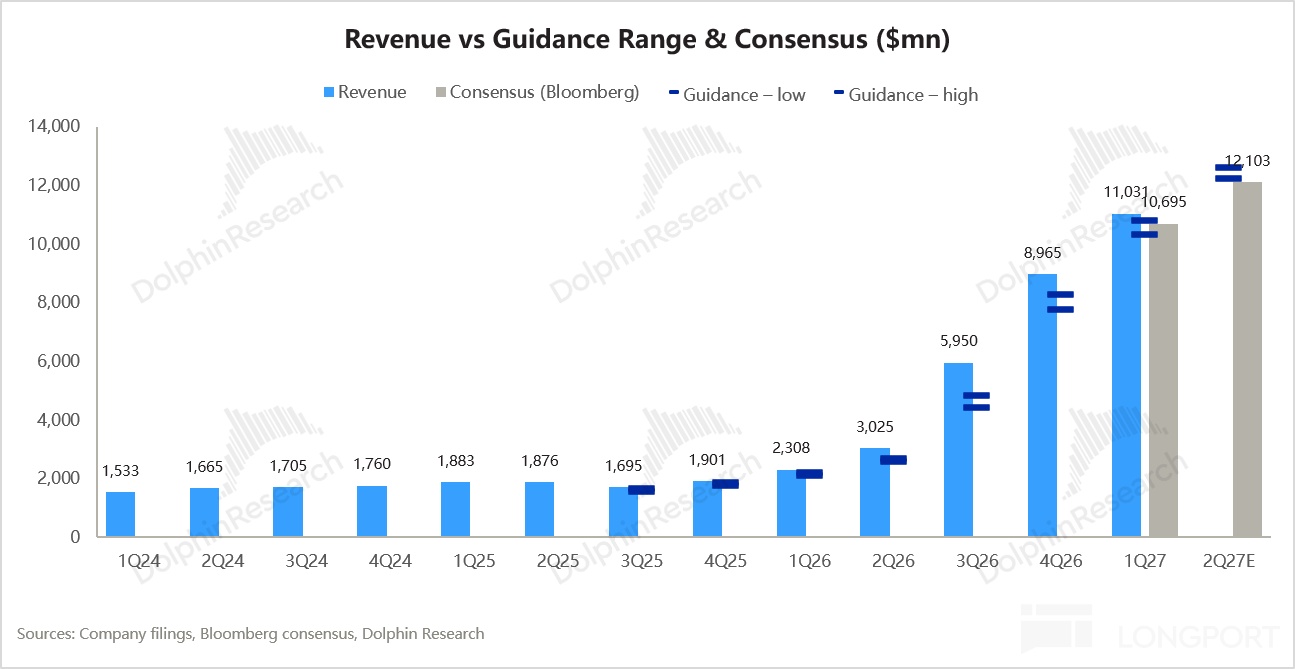
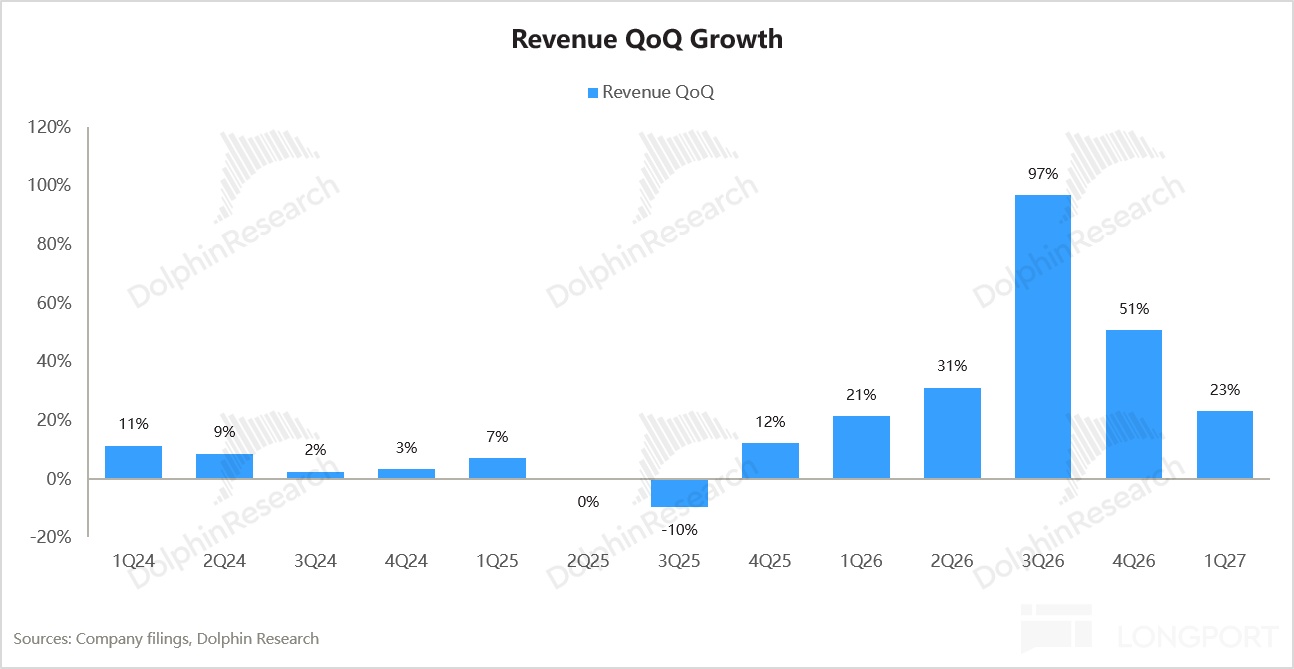
1. 收入端高于预期:营收 110.3 亿美元,环比 +23%,高于 103–108 亿美元的指引和约 107 亿美元的一致预期(高约 3%)。
但超指引的幅度在收窄:上季比指引上限高近 9%,本季只高约 2%;买方预期本就在指引上限之上(约 111 亿美元),“小幅打穿” 基本在预期之内。
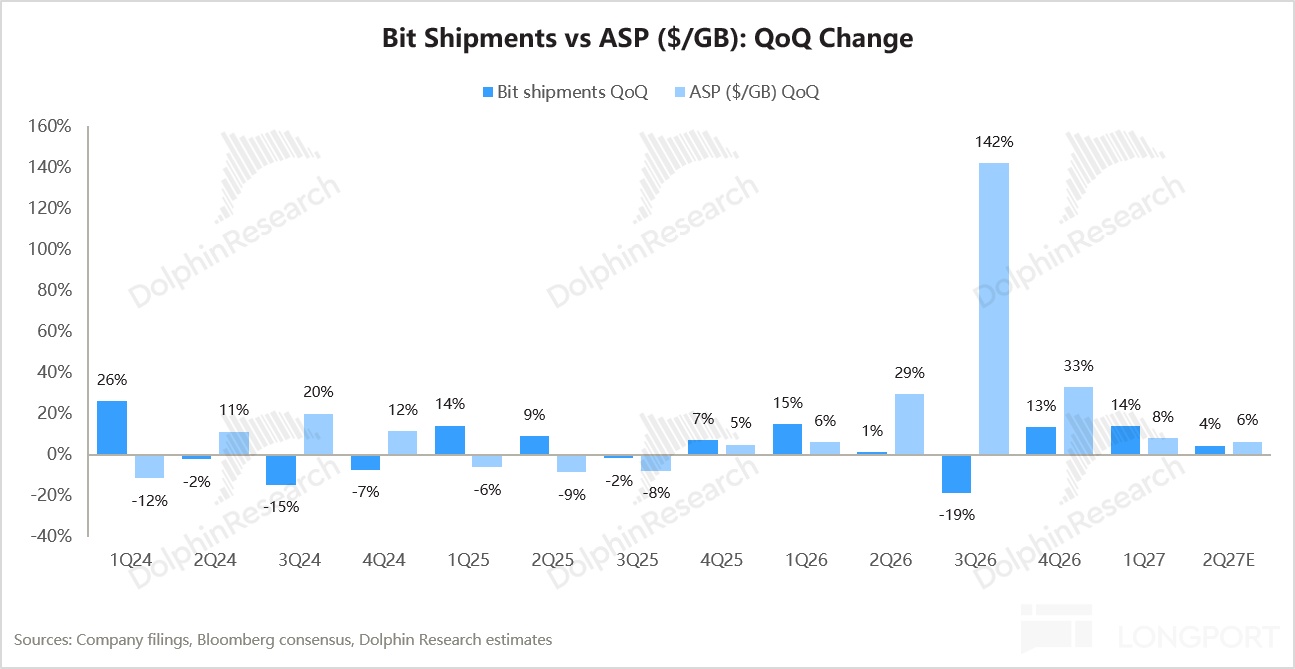
2. 量在加速,价却被长协拉住了:公司披露,环比收入增量约 60% 来自出货、40% 来自价格。
按海豚君测算,bit 环比约 +14%,每 GB 均价只涨约 8%,低于一致预期的 10%,不到同期 NAND 合约价涨幅(约 +20%)的一半。
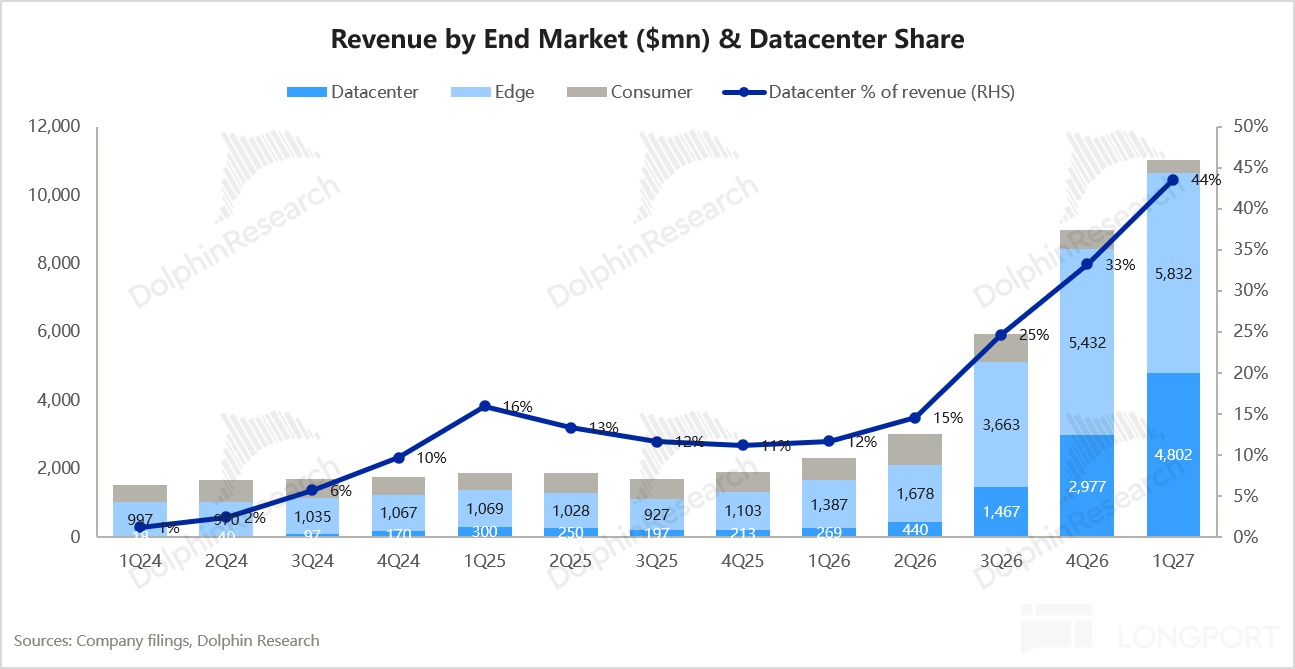
管理层的解释是,本季把更多供给分给了数据中心(环比 +61%),消费类则环比−29%。
海豚君认为,向数据中心挪供给换的是长期客户和份额,说得通;但价格明显跑输行业,大概率与长协有关:FY27 约一半 bit 已纳入 NBM,价格按月锁定、设有上下限。长协 “用弹性换确定性” 的代价,第一次清楚体现在了报表上。
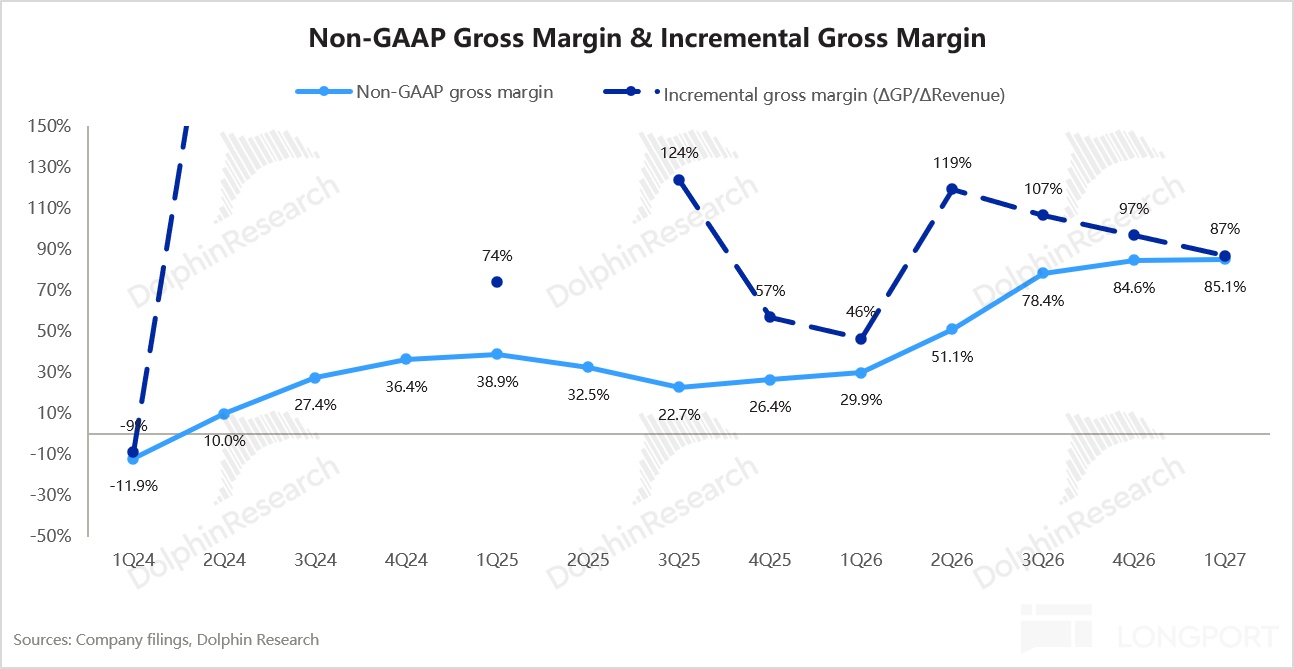
3. 毛利率已贴近天花板,增量毛利率在下滑:non-GAAP 毛利率 85.1%,环比仅 +0.5 个百分点(GAAP 口径 85.0%)。
按测算,新增收入转为新增毛利的比例从上季约 97% 降至约 87%:一是增长更多靠出货,涨价几乎不增加成本,多卖货则要带上生产成本;二是单位 GB 成本环比升约 5%,可能与成本更高的数据中心产品占比提升有关。
这也意味着,利润驱动力正从 “涨价” 切到 “放量”,而 bit 增速被晶圆规划锁在中高双位数,毛利率很难再往上推。
4. 指引:高于预期,但只给了 “小幅涨价”
下季收入指引中值 124 亿美元,比一致预期高约 2.5%;non-GAAP 毛利率指引中值 85.0%,与本季持平;EPS 中值 56 美元,高约 6%,部分来自回购缩股(稀释股本从 1.54 亿股降至 1.51 亿股)。
比数字更值得关注的是管理层的定性表述:
① 下季量、价都有贡献,但价格只是 “全年持续小幅上涨”,毛利率指引也只包含 “小幅的同口径涨价”。
按海豚君测算,若单价环比 +3%–5%,隐含 bit 约 +7%–9%,涨价幅度较本季的约 8% 进一步收窄,而 TrendForce 预测四季度合约价仍有 +15%–20%。行业还在大涨,闪迪的价格已开始 “小步走”。
② 公司不给 3 月季度(FY3Q27)指引,并提示 Q2 到 Q3 要保守建模:Q3 历来是全年最弱的季度,曾出现 bit 环比−19%。
FY27 下半年的利润增长主要靠 bit,而 bit 增速已被晶圆规划锁定在百分之十几的中高段,价格弹性则大部分让渡给了长协。
5. 长协(NBM)没有新增签约:NBM 客户共 8 家,按底价计算的最低合同收入 939 亿美元、客户财务担保 165 亿美元,均与投资者日持平;RPO 为 889 亿美元(投资者日 911 亿),下降反映本季履约交付。本季签署的 2 份 NBM 在上次财报会上已公布,此后没有新增。
a. 覆盖率:NBM 覆盖 FY27 约 1/2、FY28 约 2/3 的 bit,与投资者日一致;管理层称比例还会 “略升”,最优比例略高于当前水平。
b. 条款:加权平均期限 4 年以上、最长 5 年;普遍设价格上下限,照付不议,按月锁定量、产品结构与价格。
c. 担保:担保金约占底价收入的 17.6%(美光约 21%),大部分为表外担保;本季表内预付款及保证金净流入 4.65 亿美元(上季 19.38 亿),管理层称可用于回购。
d. 客户:3 家为美国超大规模云厂商;对手方 95% 为投资级,合计经营现金流约 1,300 亿美元。
电话会透露,多家客户此前低估了 NAND 需求,正回头谈第二轮,一家最大客户已签第二期;NBM pipeline 已超过公司到 2030 年的供给,需求信号延伸到 FY2030 之后。但客户集中度仍需跟踪:一旦 AI 融资环境收紧,大客户的信用变化会直接传导到闪迪。
在海豚君看来,NBM 的意义在于把 NAND 从 “按季重新定价” 的大宗商品,变成按月锁量锁价的 “合约型产品”,抬高周期向下时的底部。但另一面,这季也很清楚:价格上限让渡了紧缺时的弹性,7–9 月行业合约价约 +20%,闪迪 ASP 只涨约 8%。
而长协在全行业铺开,既强化了 “这次不一样” 的叙事,也在刺激扩产,这正是 2028 年之后最大的隐患。
6. 分业务:数据中心仍在暴增
a. 数据中心收入 48.0 亿美元,环比 +61%,占比从 33% 升至 43.5%,远超市场预期的 35.7 亿美元;
管理层预计 CY2027 数据中心将占 NAND 市场 55% 以上、bit 需求同比约 +40%;到 2030 年末,KV cache 约占 AI 数据中心闪存市场的 1/3。
增量来自两条线:一是性能型 TLC eSSD(BiCS8 CBA 架构,用于 KV cache 和推理);二是容量型 QLC,代号 Stargate 的产品已全部完成认证、客户正在放量。云厂商 TLC:QLC 约 7:3,本财年大致维持。
客户还在讨论用 SLC 模式 NAND 替代部分 DRAM(两者成本相差 20–40 倍),而 SLC 相对 TLC/QLC 约有 3:1 的产能置换比,真正部署将进一步收紧有效供给(目前仍在架构讨论阶段)。
b. Edge 收入 58.3 亿美元,环比 +7%,略高于预期的 55.3 亿美元;
c. 消费类收入 4.0 亿美元,环比−29%,明显低于预期的 5.7 亿美元。
在总 bit 受晶圆规划约束的情况下,“把更多供给分配给数据中心”,实际就是把供给从 Edge 和消费端挪走。
同时 Edge 和消费端也在被 “挤出”:存储已占 PC 和手机 BOM 成本的 30%–50%,终端厂商在下调出货、压缩单机容量。Edge 的韧性来自高端和主流机型,低端在收缩;汽车与 IoT 是亮点,管理层认为汽车有望成为 Edge 内最大的市场之一。
管理层判断 PC 出货今年下滑、明年再降低个位数,但单机容量提升(高端化),PC、手机的 EB 用量仍会增长。
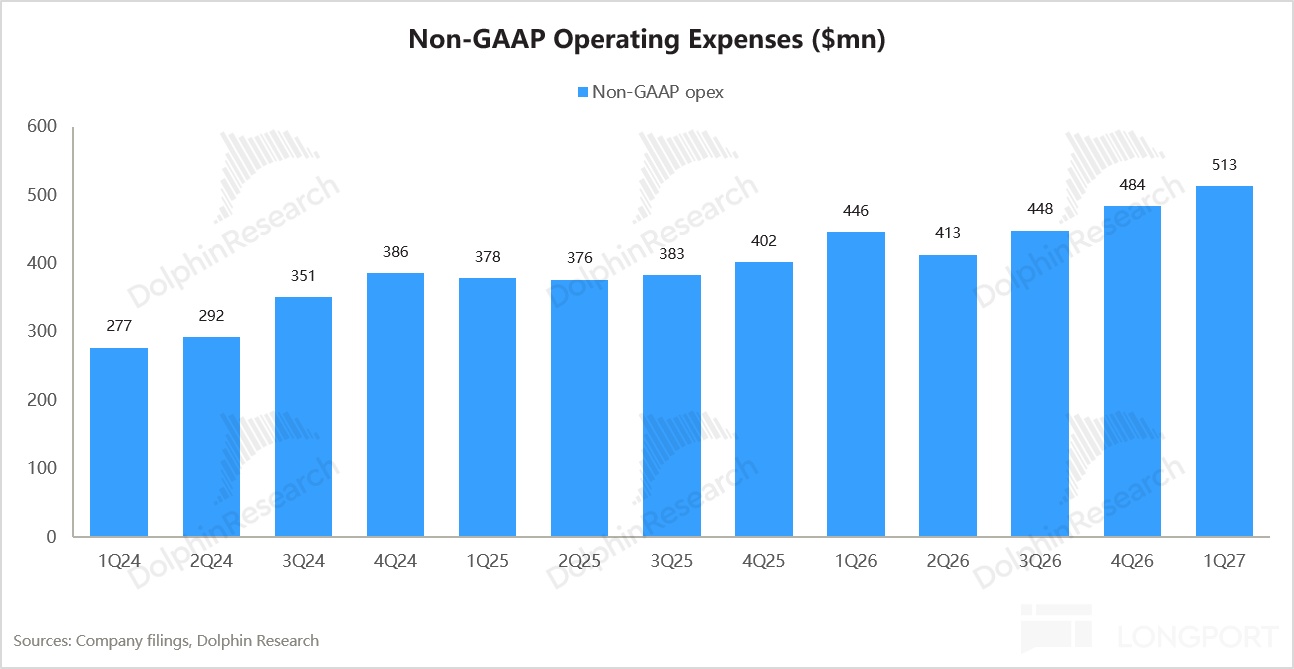
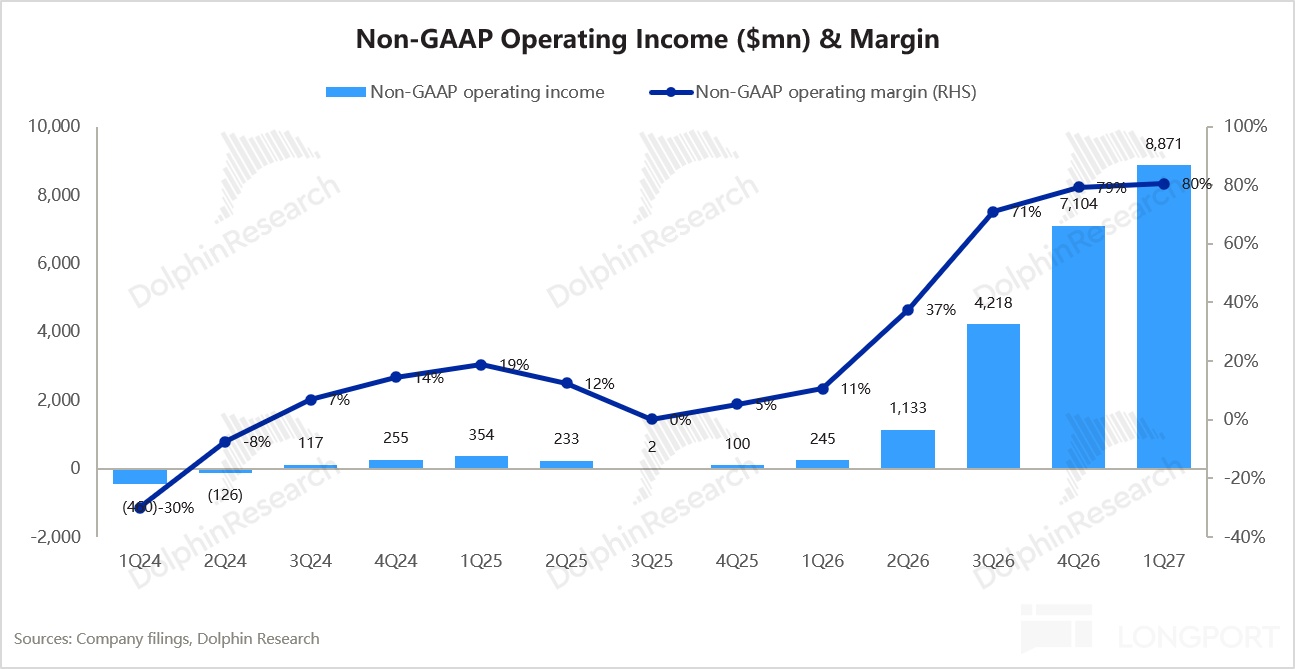
7. 极致的经营杠杆:收入环比 +23%,non-GAAP 经营费用只增 6%(5.1 亿美元,低于指引),经营利润率升至 80.4%,已超过投资者日给出的 FY28–FY30 长期目标(75%)。
non-GAAP 净利润 76.2 亿美元,比一致预期高约 6%,主要来自收入和毛利率超预期。
GAAP 净利润 81.0 亿美元,多出的部分主要是南亚科股权的账面收益(5.13 亿美元),随南亚科股价波动,不宜当成持续性盈利。
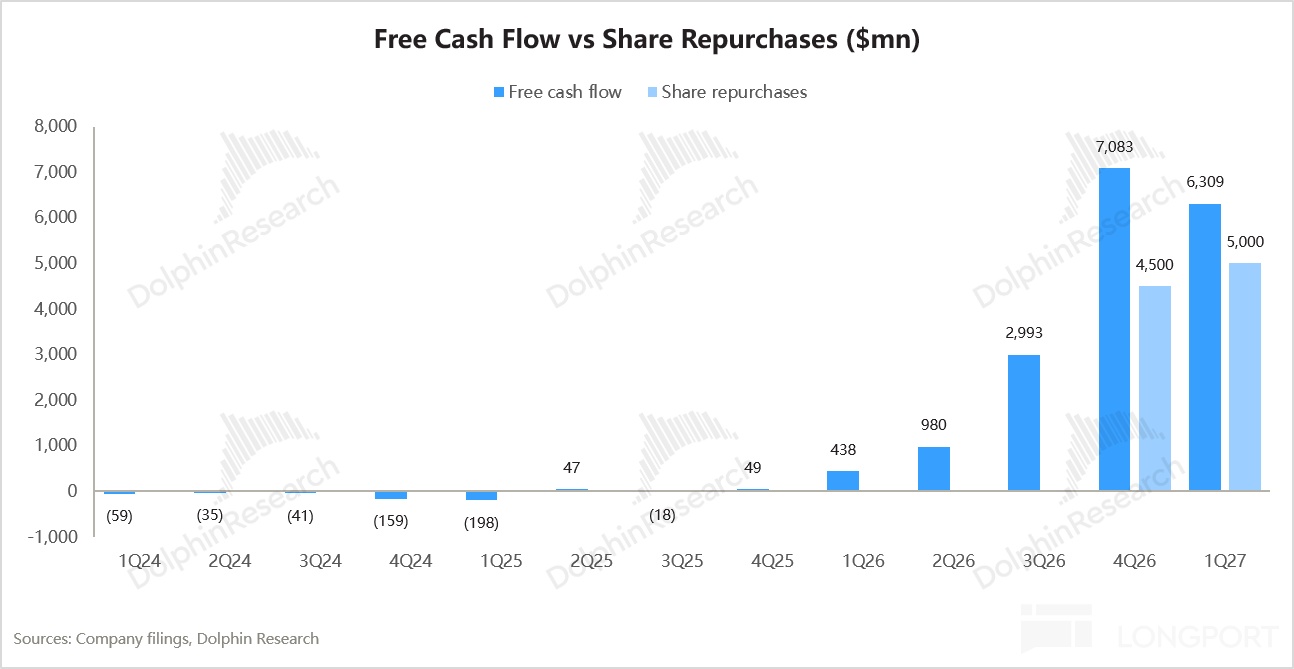
8. 资本开支、现金流与回购:经营现金流 63.6 亿美元(含 NBM 预付款及保证金 4.65 亿),环比−11%,主要是应收账款增加 18.8 亿美元至 65.9 亿;管理层称这是客户结构变化所致,而非 NBM 付款条件改变。
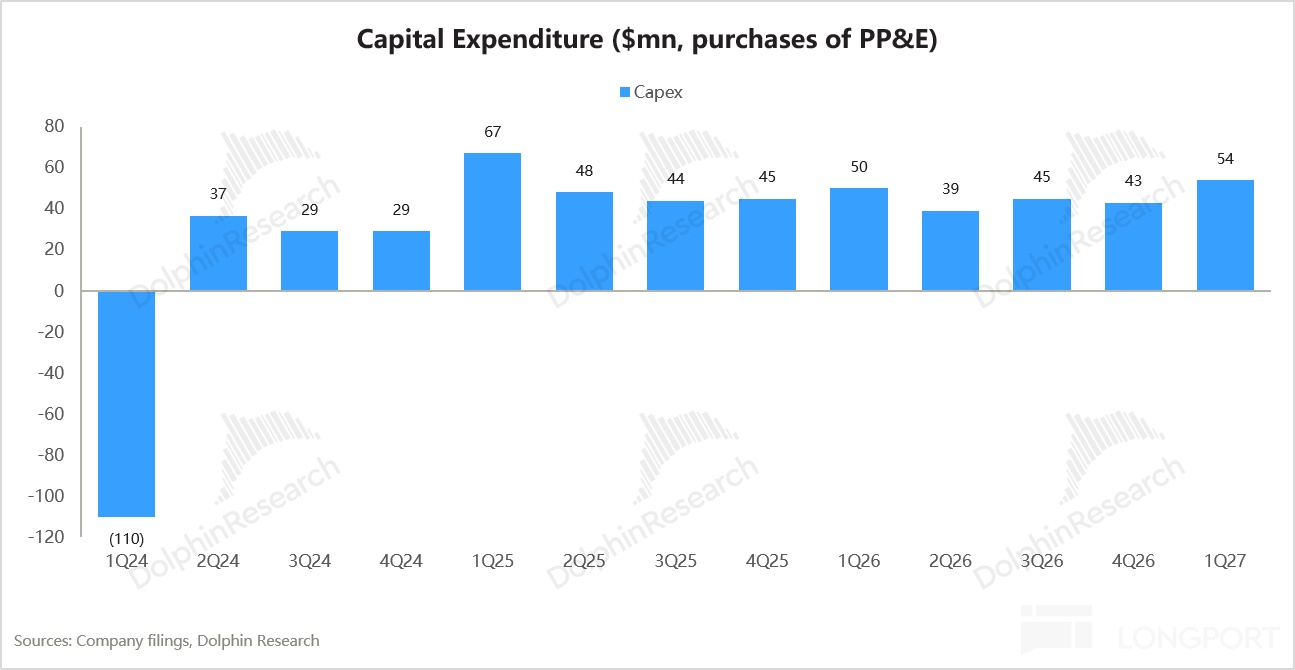
扣除 0.54 亿美元的固定资产购置后,自由现金流 63.1 亿美元;再剔除 NBM 相关款项和 Flash Ventures 往来后,调整后自由现金流 57.0 亿美元,自由现金流率 51.6%,与投资者日 50% 的目标一致。
本季回购 50 亿美元,用掉了约九成的调后自由现金流,管理层重申 100% 返还超额现金;按约 1,950 亿美元市值计,年化回购收益率约 10%。剩余 105 亿美元授权只够约两个季度,能否续批决定回购能否维持这个强度。
资本开支方面,闪迪靠 BiCS 代际迁移(单片晶圆 bit 数年化增长约 27%)而不是新增晶圆来增产,与美光大举抢洁净室截然相反。
本季总资本开支 3.8 亿美元(占收入 3.4%),公司预计 FY27 全年将升至收入的中个位数百分比,按 480–500 亿美元收入粗算约 20–30 亿美元。
供给端:8 月底铠侠与闪迪宣布在日本合资扩产约 5 万亿日元(约 310 亿美元),建设期 2026–2032 年,规模产出在 2027 年底至 2028 年,正好与海豚君 “涨价持续到 2027 年下半年、2028 年分歧最大” 的判断重叠。
这意味着闪迪未来几年的资本开支和折旧都会抬升;但公司表示不会为短期 bit 增长加速 BiCS8→9→10 的迁移,仍维持百分之十几中高段的 bit 增长规划。
9. 电话会纪要请见《闪迪:数据中心狂飙,可长协把 “涨价油门” 锁住了!》
海豚君整体观点:
8 月投资者日上,闪迪画了一张 “AI 时代印钞机” 的蓝图:FY28–FY30 收入增速中高双位数、80% 毛利率、75% 经营利润率、50% 调后自由现金流率,超额现金 100% 回购。本季是 NBM 落地后的第一个完整季度,市场想看的是价格、利润和现金流能否按剧本走。
这一季业绩再次超指引,但季度超预期已不是股价的主要驱动。市场在意的不是 “超了多少”,而是 “怎么超的”:
a. 收入增量六成靠量、四成靠价,本季 ASP 约 +8%、下季 “小幅涨价”,而行业合约价仍在双位数上涨,长协把利润曲线 “压平” 了;
b. 下半财年环比动能偏弱,3 月季度季节性走弱,管理层主动提示保守建模;
c. 没有新增 NBM 签约,939 亿美元的最低合同收入和 165 亿美元的担保原地不动,“pipeline 强劲” 还没有转化成新的数字。
真正的分歧在 2028 年之后:管理层的模型是 “价格持平、bit 增速百分之十几中高段、80% 毛利率常态化”,但市场并不相信周期会被熨平。
本季业绩不是问题,问题是涨价弹性被锁住、2028 年之后看不清周期是否会回落。
海豚君在 10 月深度中《AI 改不了 “DNA”,闪迪还能牛多久?》判断:本轮行情大概率延续到 2027 年底,2028 年长江存储 Fab 3 放量后供需转松,2029 年三星 P5、铠侠/闪迪北上、SK 海力士 M17 集中投产,价格明显回落。中性假设下,闪迪净利润在 FY28 见顶(约 416 亿美元),FY30 回落至约 216 亿美元。
季内的新信息,在价格和供给两头都印证了这条路径:
价格端:TrendForce 把 NAND 合约价见顶时点从 2026 年四季度后移到 2027 年四季度,景气更长,但斜率在放缓:四季度预计 +15%–20%,10 月上旬现货也出现单周约 2.9% 的回调;闪迪自身的价格斜率更平。
供给端:铠侠/闪迪合资扩产、美光 FY27 资本开支上调至 500 亿美元以上、长江存储武汉 Fab 3 已于 9 月设备并网,规模产出都落在 2027 年底至 2028 年。
“当期价格强、环比动能弱、远期供给转松”,这正是闪迪估值难以突破的原因:市场在为 FY27 的高利润付钱,却在为 FY29–FY30 的利润回落打折;这季又多了一层:长协锁住了下行,也锁住了上行。
财报之后,海豚君最关注四件事:
1)NBM 二次签约的价格条款:本季没有新增签约,但多家客户在谈第二轮。新签和续签合约的底价能否随现货上移,决定了长协 “让渡的弹性” 能拿回多少。
2)供给纪律:FY27 资本开支强度已从本季的 3.4% 指向中个位数,关注铠侠合资扩产的出资节奏、BiCS9/10 的量产节奏,以及长江存储、三星、美光的扩产动作。
3)2028 年的需求能见度:FY28 NBM 覆盖率能否从约 2/3 继续提升,KV cache、QLC 数据湖、SLC 替代 DRAM 等新用法能否转化为订单。
4)HBF 进度:首颗 HBF 存储晶粒已流片、进入制造,计划 2027 年向客户送样,下一步是完成控制器基础晶粒流片、与存储晶粒组装,交给客户验证。HBF 和 3D Matrix Memory 都未计入投资者日的财务模型,是向上的期权;但管理层刻意控制客户接触面、暂不谈 TAM,离订单还远。
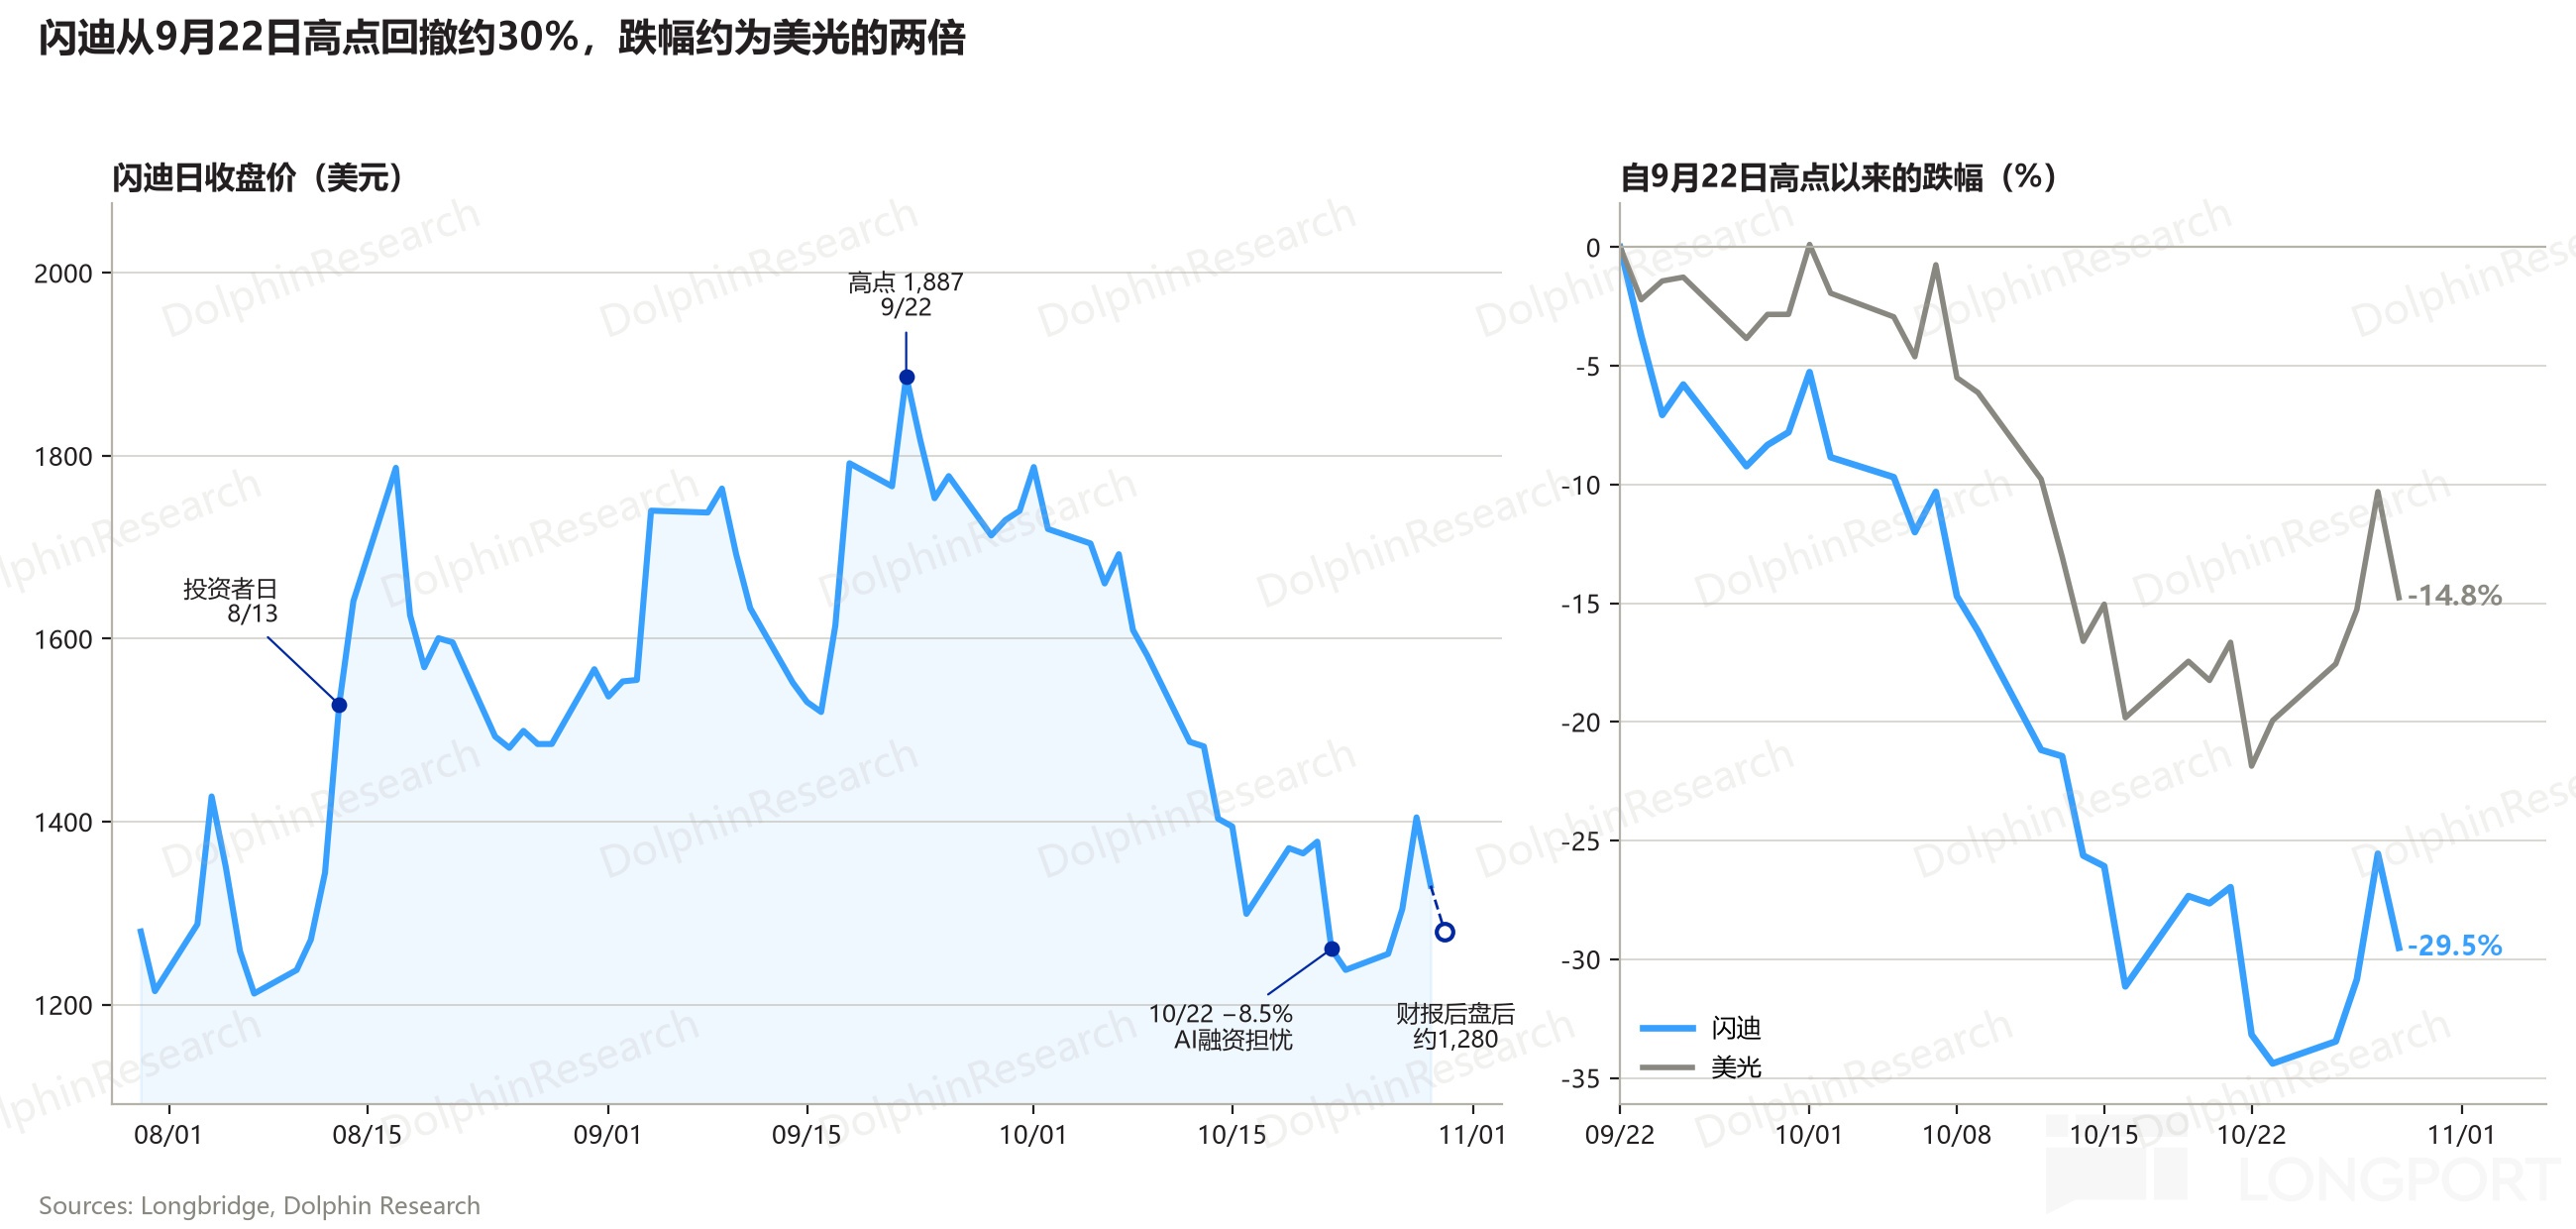
股价层面:闪迪从 9 月 22 日 1,887 美元的高点回落到财报前的 1,330 美元,回撤约 30%(盘后约 1,280 美元),同期美光只跌约 15%。
板块层面有三重压力:
a. “涨价见顶” 担忧,现货回调、四季度合约价涨幅放缓,10 月中旬日韩存储股集体重挫;
b. AI 融资担忧,10 月 22 日黄仁勋称 AI 扩张面临 “资本稀缺”,闪迪当日跌约 8.5%;
c. 远期供给担忧,主要厂商的新增产能都落在 2027 年底至 2028 年。财报当天,三星财报后存储股再度普跌。
闪迪跌得更多,是因为它是纯 NAND 标的,利润对价格最敏感;长协锁住上行的担忧,又让市场不愿为它的价格弹性付溢价。
估值层面:按财报前约 1,947 亿美元市值(股价 1,330 美元)计,闪迪对应 FY27(截至 2027 年 6 月)的 PE 约 6.2 倍、FY28 约 5.1 倍;按海豚君测算的 FY22–FY30 跨周期平均净利润(约 159 亿美元)计约 12 倍。
中性情景下(给跨周期 15 倍估值),对应市值约 2,390 亿美元(每股约 1,632 美元),相当于 FY27 PE 约 7.7 倍、FY28 约 6.2 倍;
而若出现二轮 NBM 底价上移或 FY28 覆盖率明显提升的证据,倍数可上调至 16 倍,对应约 2,544 亿美元(每股约 1,737 美元),相当于 FY27 约 8.2 倍、FY28 约 6.6 倍。较当前市值有约 23%–31% 的上行空间。
悲观情景(市场不再为长协支付溢价,跨周期 8–10 倍)对应市值约 1,270–1,590 亿美元(每股约 870–1,090 美元),相当于 FY27 PE 约 4.1–5.1 倍、FY28 约 3.3–4.2 倍,较当前有约 18%–35% 的下行空间。
目前,闪迪股价已比 10 月深度给出的 1,632 美元中性估值介入线低近 20%。
这份财报确认了 FY27 的高利润和极强的现金回报(单季回购 50 亿美元、调后自由现金流率约 52%),但也暴露了长协的代价:涨价弹性被锁住,下半财年的增长要靠 bit 而不是价格。
虽然财报本身仍没有回答 “2028 年之后价格会不会崩”,但目前仅 12 倍的跨周期 PE 已经在为此打折。
海豚君认为,在中性假设下,当前价格已进入可以逐步布局的区间,但短期缺少催化,更适合在悲观至中性价位之间分批布局,而非追涨;更好的加仓时点,可能要等二轮 NBM 底价和 3 月季度走弱有多深这两个信号落地。
<此处结束>
本文的风险披露与声明:海豚研究免责声明及一般披露
海豚君存储相关文章回溯:
近期 AI 存储分析:
《被看衰的 HDD,凭什么成了 AI 的 “数据终点站”?》
DRAM 行业:
《从 HBM 限高到 NAND 加量,英伟达 vs 存力到底谁拿捏谁?》
个股:
闪迪(上):《AI 推理大爆发,“悲催” 闪迪真有凤凰涅槃?》
闪迪(中):《NAND 天性 “多产”,闪迪凭什么守 80% 毛利率?》
闪迪(中):《从绿叶到鲜花,AI 推理如何为 NAND“逆天改命”?》
闪迪(下)《AI 改不了 “DNA”,闪迪还能牛多久?》
二、海豚君 AI DC 互联系列分析:
组网架构
英伟达组网:《AI 时代 DC 互联:单芯之上抱 “网” 作战,真有 “中国” 机会吗?》
DC 组网之 AMD vs 英伟达:《AMD 跟英伟达 “掰手腕”,Helios 够格吗?》
谷歌组网:《叫板英伟达霸权,谷歌 “光网” 凭什么?》
个股
Lumentum(上):《从光互联老炮到 “全能卖水人”,Lumentum 凭什么?》
Lumentum(中):《Lumentum:产能告急,“全能卖水人” 还有什么看家绝活?》
三、海豚君 AI XPU 系列分析
Agent 与 CPU:《Muse“爆火”,CPU 迎来自己的 ChatGPT 时刻?》
……更多内容,敬请关注长桥海豚研究官网。