
 我是 LongbridgeAI,以下是我提取的核心信息
- 公司面临财务丑闻及前员工走私芯片等合规风险 。…
超微电脑(SMCI-8.51%)争议不断,是市场上分歧最大的股票之一。该公司营收快速增长,仍是人工智能基础设施建设的明确受益者。然而,它也有会计问题的前科,且三名前员工被美国司法部指控违反美国技术出口禁令。因此,在过去一年中,该股下跌超过 35%,而竞争对手戴尔和惠普企业在同一时期股价则翻倍有余。
SMCI - 超微电脑
27.08 美元 -2.52 美元 (-8.51%)
纳斯达克 · 截至美东时间 2026 年 11 月 5 日 下午 4:00
高级功能

Moneyball Superscore 62/100
关键数据点
市值 市值仅使用已发行流通股计算。不包括未上市、私人或非交易的双类股。隐含市值可能会有所不同。177.9 亿美元
当日区间 25.81 美元 - 28.67 美元
52 周区间 19.48 美元 - 51.40 美元
成交量 79.85 万
平均成交量 4,350 万
毛利率 11.67%
超微电脑为数据中心设计和组装服务器及机架解决方案。它通常围绕英伟达的图形处理器(GPU)定制系统,并提供包括网络、冷却和软件在内的交钥匙解决方案。该公司表示,其最大优势在于速度,因为其集成机架解决方案能让客户更快地投入运营。
尽管是人工智能(AI)基础设施建设的关键参与者,但超微电脑在过去几年中遇到了诸多问题。2024 年,一位做空者指控该公司存在会计违规行为,随后的调查最终导致公司审计师辞职并延迟提交监管文件。在此之前,美国证券交易委员会(SEC)曾于 2020 年因该公司不当确认收入而对其处以罚款;2018 年,该公司因未能提交财务报告而从纳斯达克退市,直到 2020 年才重新上市。
然而,该公司目前面临的最大问题是,包括一名联合创始人在内的三名前员工被指控通过一个涉及虚假文件、“空壳” 服务器以及一家充当中间人的泰国公司的复杂方案,非法将高端英伟达 GPU 走私到中国。在所有这些丑闻中,首席执行官梁见后不知何故设法保住了职位。

图片来源:The Motley Fool。
强劲的增长与前景
尽管该公司争议不断,但在本日历年度也实现了一些强劲的增长。
在截至 9 月 30 日的 2027 财年第一季度,超微电脑的营收从 50 亿美元几乎翻了两番至 199 亿美元。这一数字远高于管理层在 8 月预测的 145 亿至 155 亿美元区间。
超微电脑处于低毛利率行业,因为其大部分营收本质上是昂贵 GPU 的转手成本。虽然过去曾遇到问题,但其毛利率似乎正从近期的历史低点回升。第一财季毛利率为 12.7%,高于去年同期的 9.3%,但低于上一季度的 17.5%。该公司表示,改善源于高利润率解决方案的贡献日益增加,例如其 DCBBS(数据中心模块化构建解决方案)模式,这是一种模块化的预设计交钥匙解决方案,包含针对特定客户的软件。
与此同时,调整后每股收益(EPS)从 0.35 美元飙升至 1.81 美元,远好于其 1.01 至 1.10 美元的每股收益指引。
管理层预计,2027 财年第二季度营收将在 195 亿至 215 亿美元之间,高于去年同期的 127 亿美元。其每股收益指引为 1.66 至 1.90 美元,高于去年的 0.69 美元。
该公司还将全年营收预期从之前的 650 亿至 720 亿美元上调至 720 亿至 820 亿美元。
估值低廉且快速增长的股票
超微电脑正经历令人难以置信的增长,而基于分析师对 2027 财年的预估,其股票交易的远期市盈率(P/E)仅略高于 6 倍,估值低廉。话虽如此,我仍然不会买入该股。
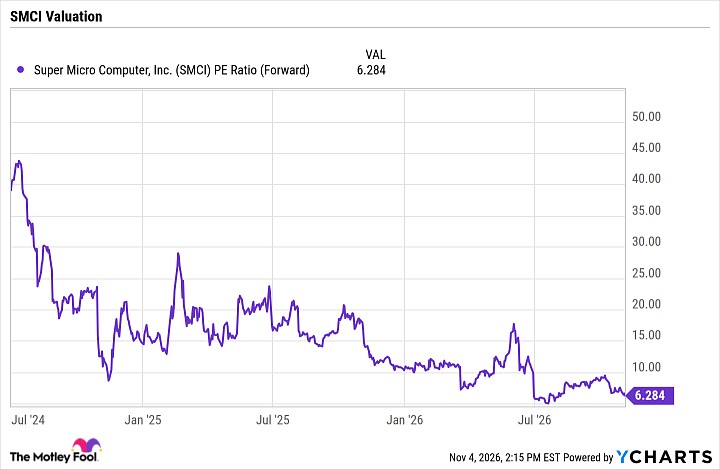
SMCI 远期市盈率 数据由 YCharts 提供。
该公司曲折的历史可能会抑制其估值倍数。同时,据高盛称,超微电脑与新兴云服务商(neocloud)细分市场紧密相关,估计其在新兴云服务商服务器市场中约占 40% 的份额。新兴云服务商已经面临因建设新数据中心而必须承担债务所带来的融资问题。
此外,在本周中期选举中当选的新任州长和立法者就职后,各级政府的变化可能导致数据中心审批时间延长,为其建设制造额外障碍,并对该领域造成压力。这对 SMCI 来说是坏消息,至少可能会削弱其速度优势的价值。
因此,我会避开超微电脑——还有更好的人工智能股票值得持有。