
 我是 LongbridgeAI,以下是我提取的核心信息
11/10,$Anthropic.US IPO 承销团的两位卖方分析师(软件、互联网各一位)开了个问答会。虽然部分关键数字是分析师的预期,但既然在现在这个时期发出来,很大可能也多多少少得到了公司管理层的一些背书,对我们判断 Anthropic 的短中期增长预期有较大的参考意义。
海豚君看完感受:短期预期弱,中长期乐观(相对已经下调、没那么夸张的预期来说),整体体现的是一个在变现目标上雄心壮阔,后续着重 1P 算力建设,并用高昂训练投入来筑高竞争壁垒的画风。
下面来详细说说:
一、先看整理好的关键数据
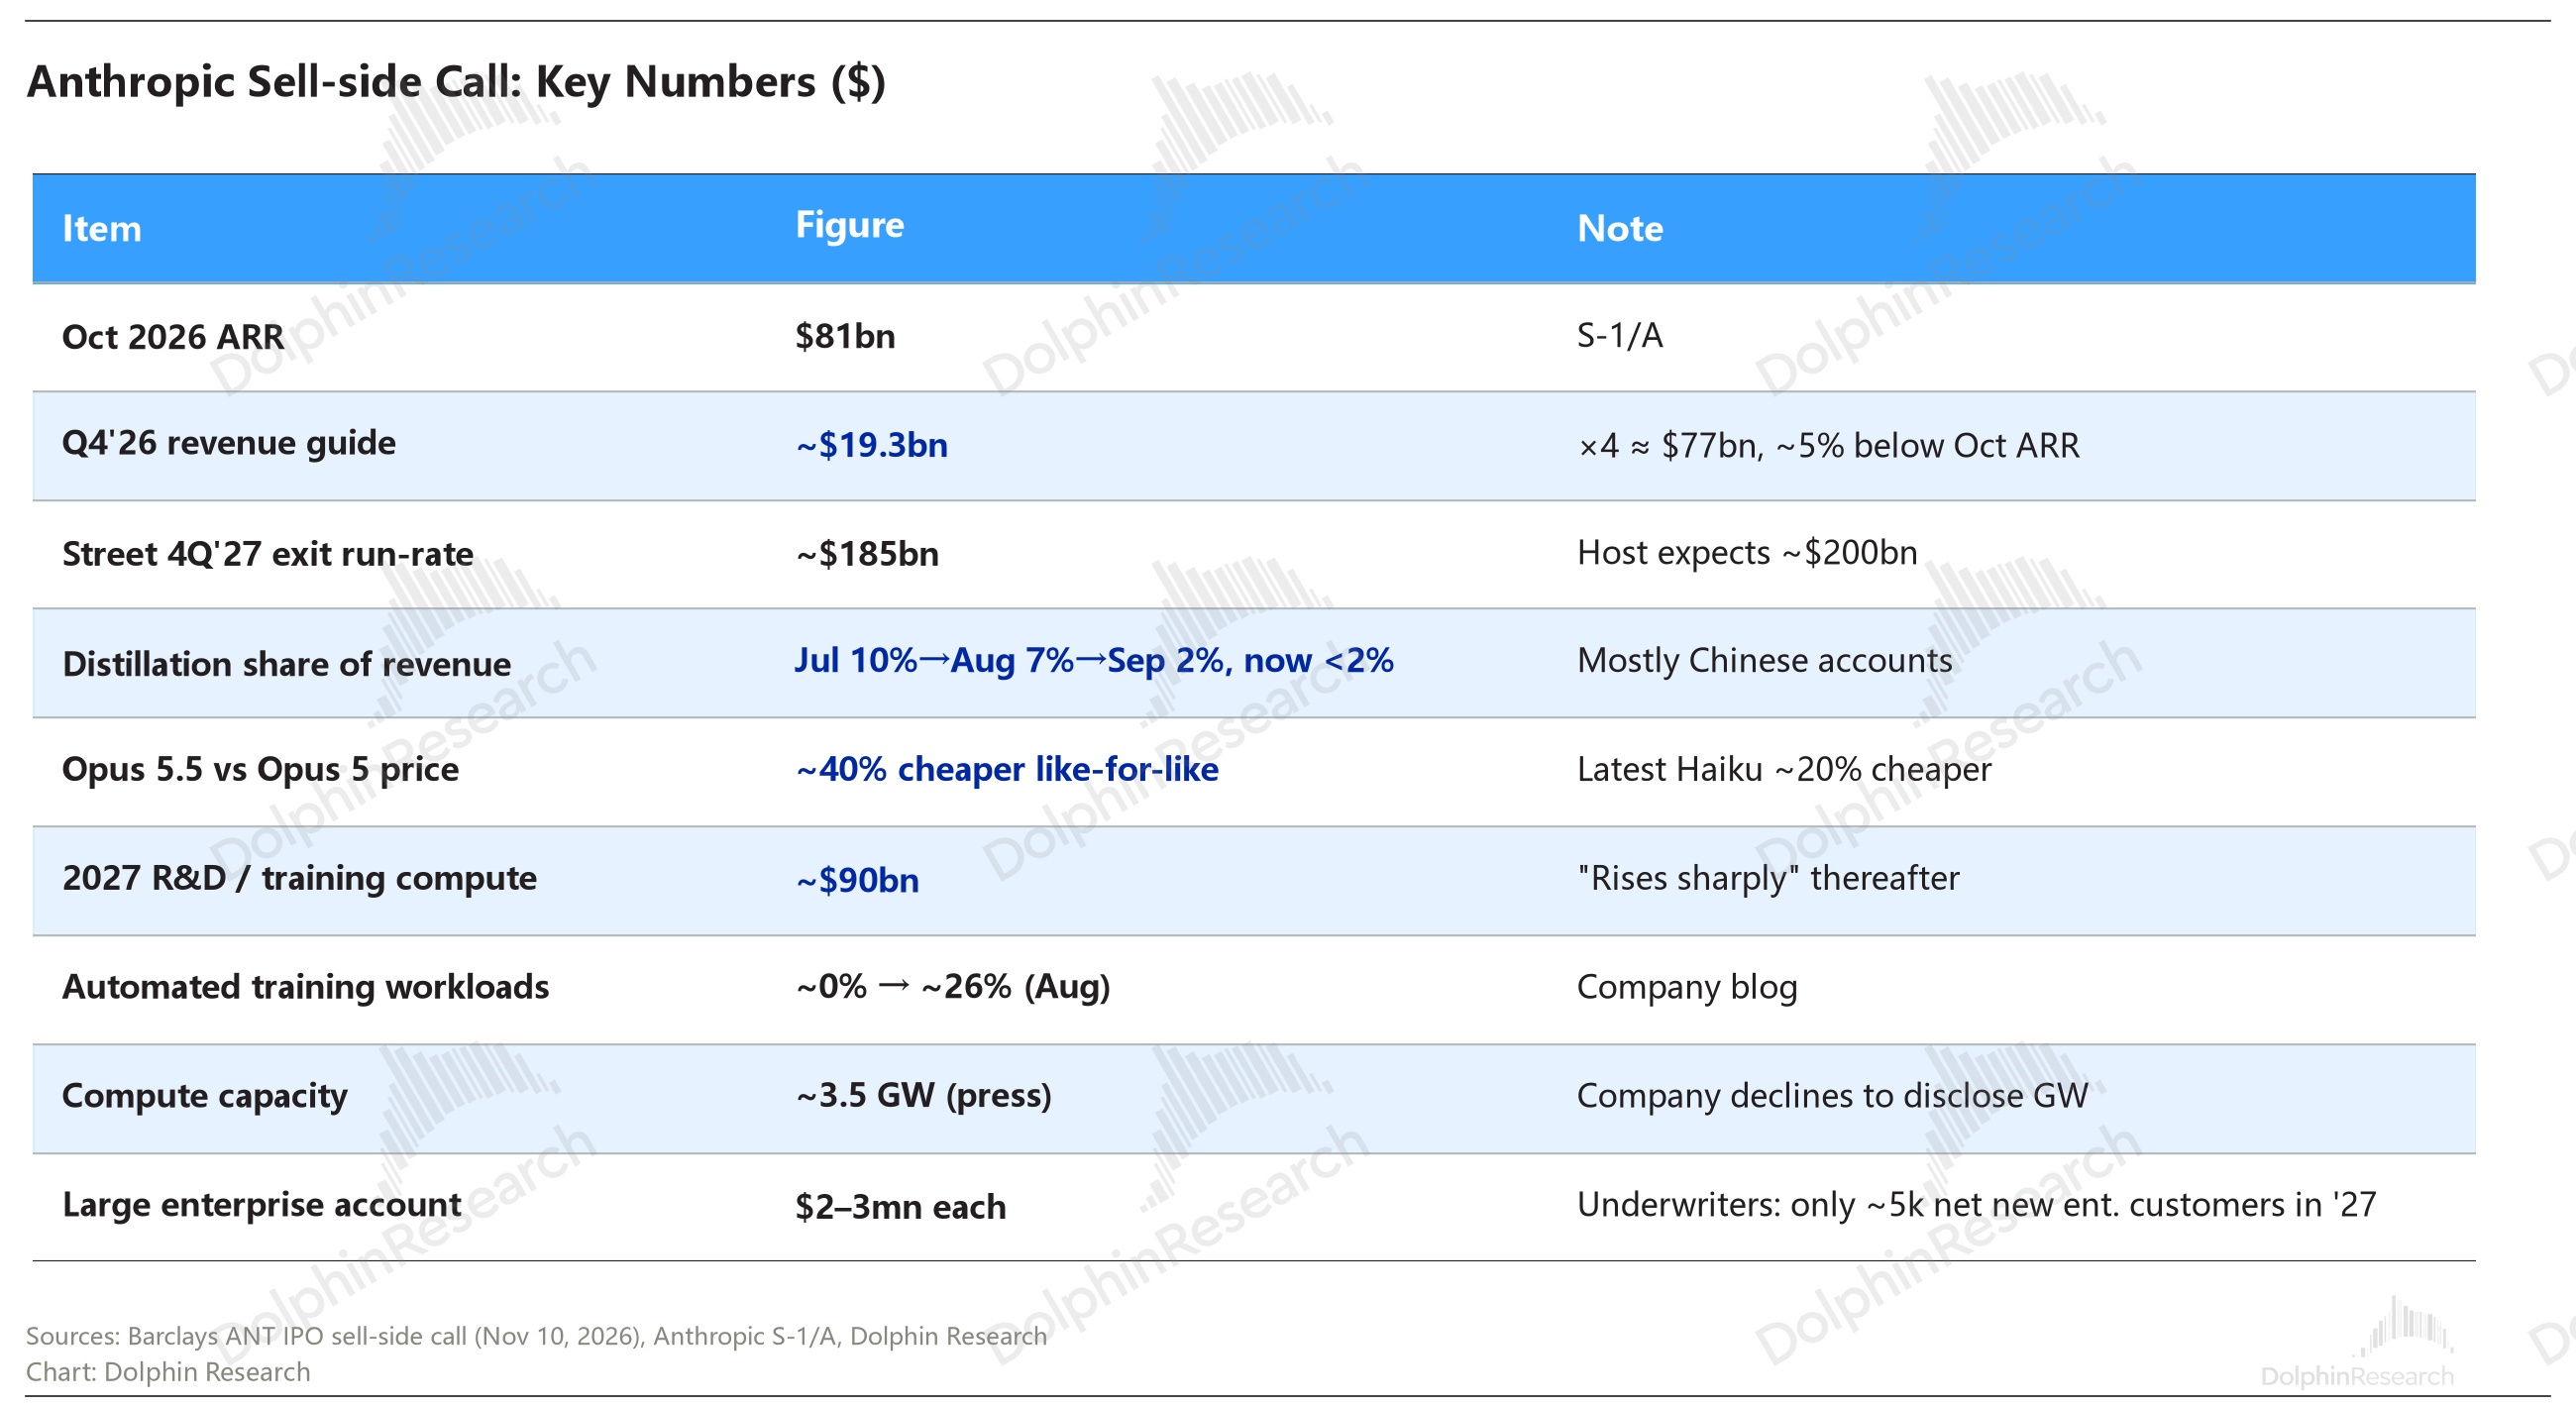
二、核心要点
1、Q4 偏弱,给了三个理由
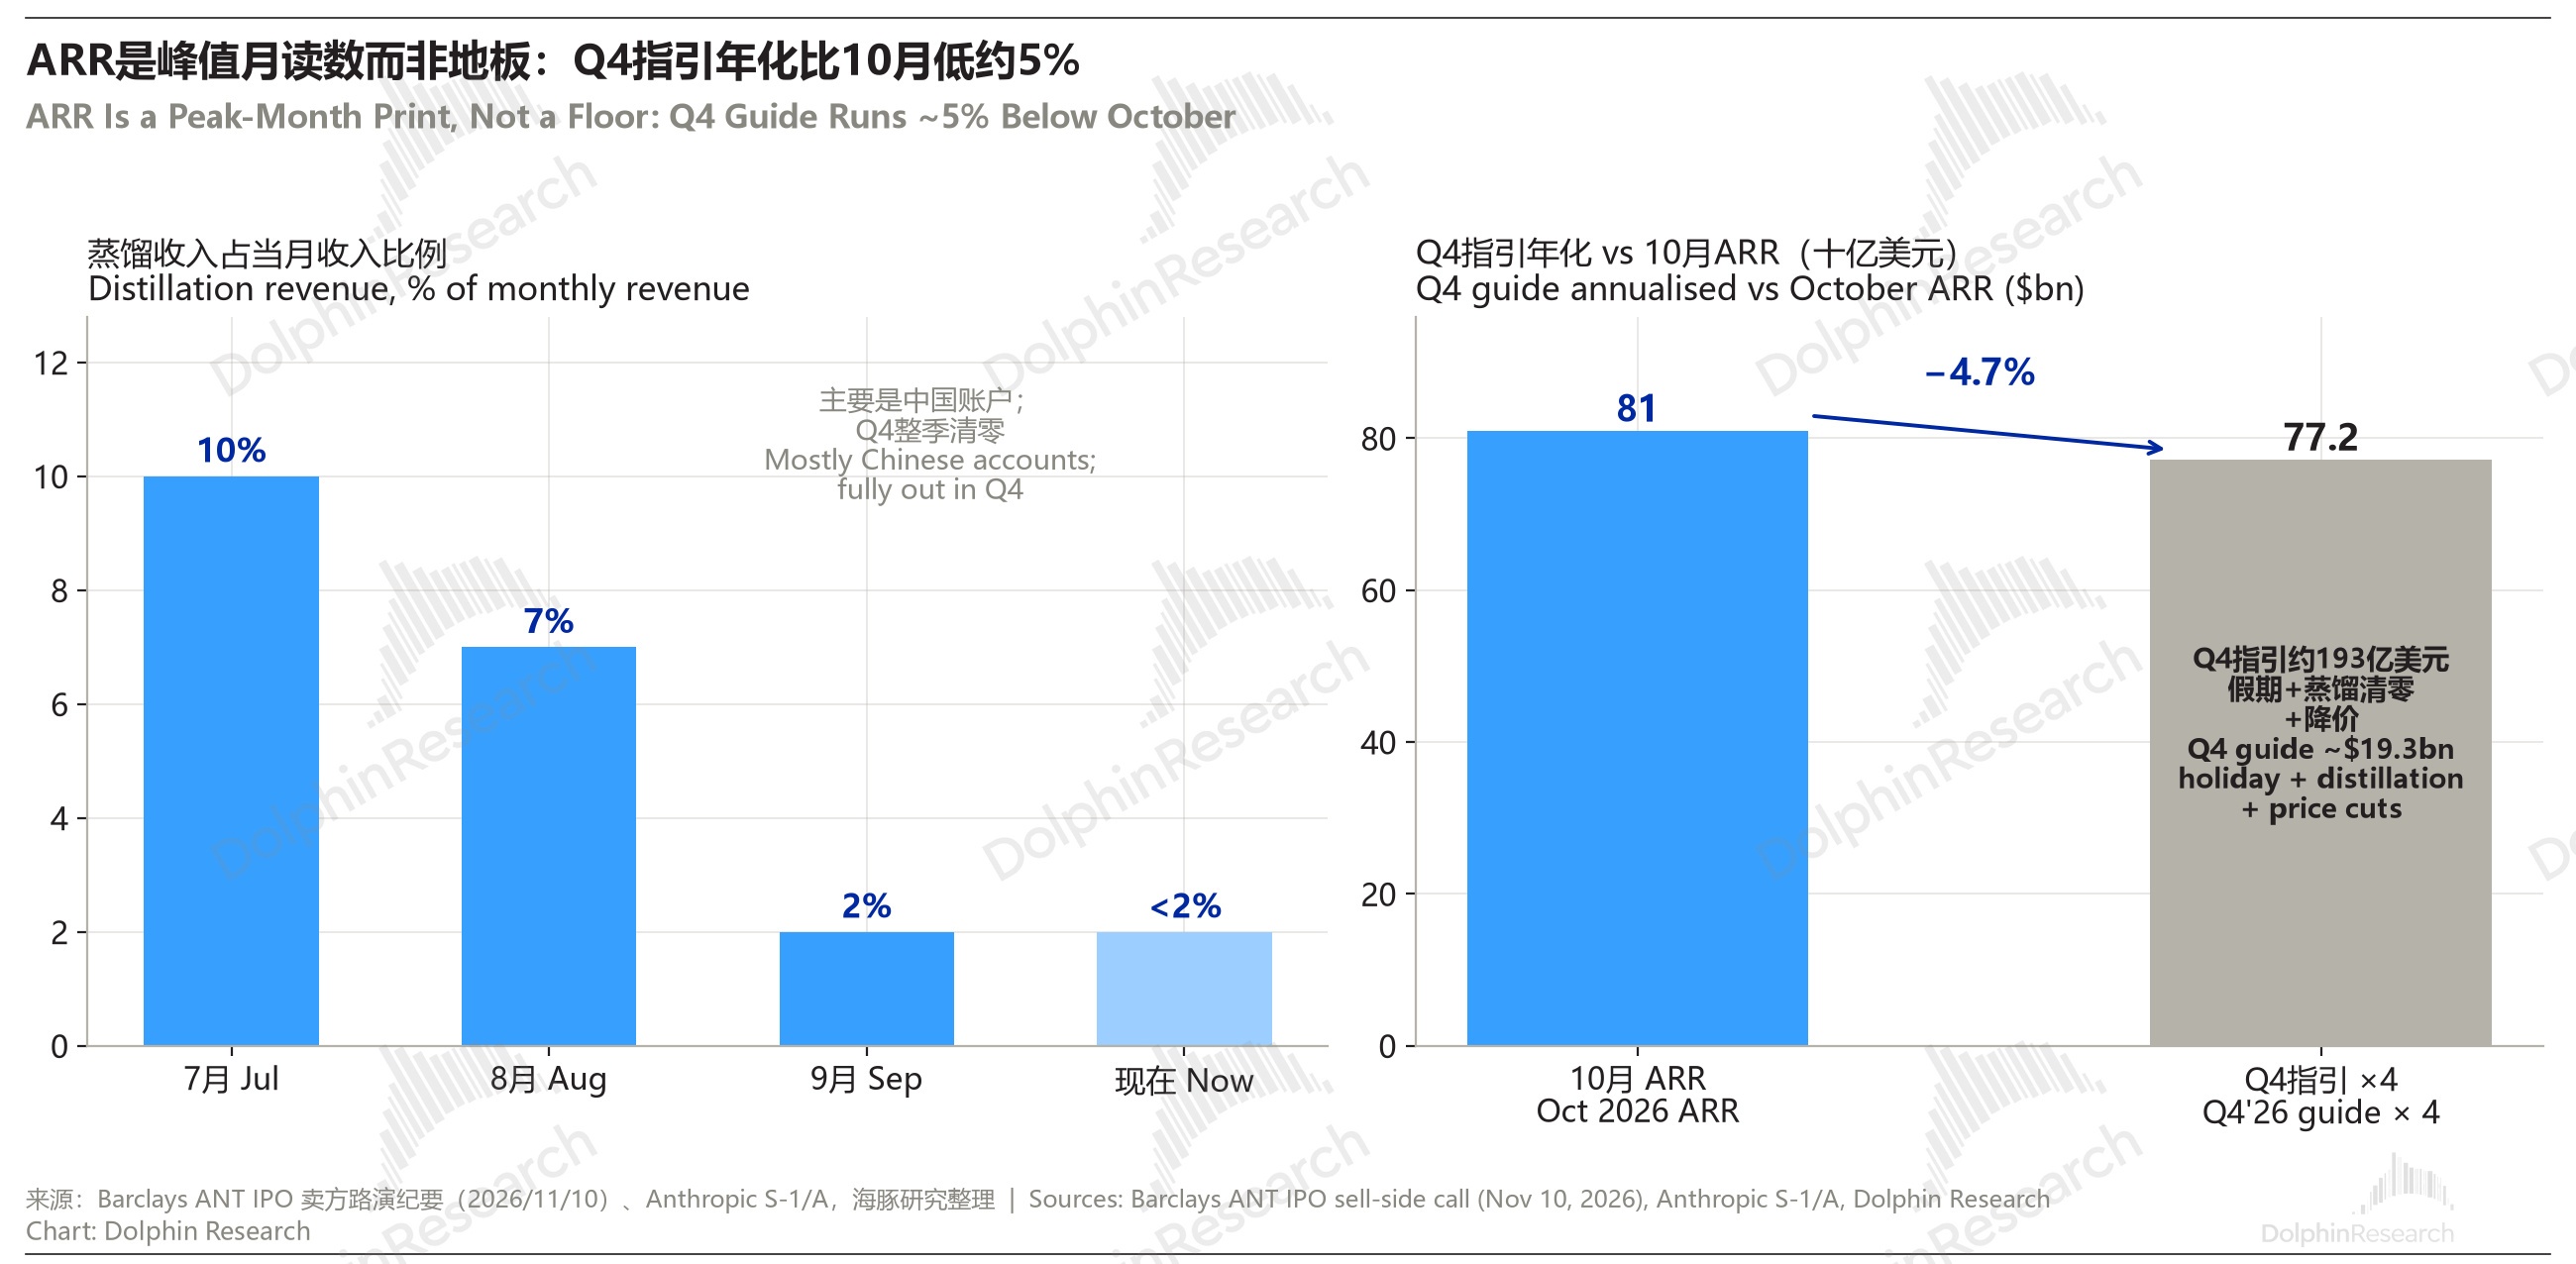
(1)节假日季节性;(2)蒸馏收入在 Q4 整季清零;(3)降价——每个账户切到新模型后收入先掉、两周左右回到趋势。对于 Meta 和 Microsoft 的用量砍单,称影响占比不大。这里有点奇怪,和之前的报道有差异,海豚君倾向于认为还是不小的影响的。
Opus 5.5 相比 Opus 5 降价了 40%,要获得同样的收入,等于 token 要扩张 67%。而每一代模型的降价,也预示着每一次都要带来 Token 用量的膨胀,这也变相驱动模型厂技术迭代主要聚焦在多 Agent 长任务的场景,短期拔高 Token 耗量。
蒸馏(7 月约占收入 10%)收入的下降,虽然是一次性的 “影响”,但降价却是常态化的定价机制。海豚君认为,Q4 年化 772 亿 vs 10 月 ARR 810 亿之间的逆向缺口,其实也印证了短期、尤其是月度高频的 ARR 数据,并不适合作为 Anthropic 估值的根基。
第一个公开季度(Q4'26)的指引已经低于年化 run-rate,Anthropic 的预期管理已经开始,明年上半年预计还有降价带来的压力。
而在存量高频 ARR 上进一步做乐观预期的线性推导,那就相当于交易二阶导里再套一层二阶导,震荡风险加倍。这也是 Anthropic 估值从 0.9 万亿到 2 万亿,再到 1 万亿,以及现在认购火热而又想提高到 1.5 万亿背后缺乏估值锚的原因了。
2、明年变现预期不低,增长靠 “用户渗透”
目前市场预期季度年化 1850 亿,如果能兑现,那么年底 ARR 大概率要超 2000 亿,这相比海豚君的中性预期 1500 亿要多不少,不过主持会议的卖方分析师也是很乐观的给到了 2000 亿预期。
面对 Token 大幅降价,似乎增长还是要靠 “走量”,不是指 “Token 消耗量”,而是指 “新增客户数” 来定目标:承销商的估值模型中,保守估计明年新增 5000 个企业客户,客单价温和微增,大客户预期花费 200-300 万美元/家,另外还有 10 万个账户发展付费升级。而招股书中说的 AI4S(生命科学等),目前还是偏讲故事阶段,业内调研说落地订单还很少。
不过海豚君认为这个数存疑,5000 个企业客户就算全按照所谓的大客户付费体量来算,也就新增 100 多亿,显然不合理。
3、强调"算力效率"、继续用钱砸开差距
对于试图用 “算力规模 * 单 GW 收入” 来算业绩和估值的投资者,公司干脆隐去了算力规划目标,而是引导投资者去看算力效率(=收入/算力支出)。
这是由于公司承认目前算力部署有超前锁单的情况,以防止出现过度依赖 SpaceX 高价算力的情况(媒体报道目前运营的算力规模 3.5GW,而 26 年签了 4.67GW 的算力供应),因此如果按照算力规划去算变现,可能会短期高估。而引导看算力效率,则是因为 27 年经调利润率要转负。
目前公司签下了 6200 亿的云算力合同(CSP、SpaceX 以及其他新云),但是未来将着重在 1P 算力建设上,采取 “多芯 +Anthropic 直采” 策略,来自建数据中心,压缩中间商差价。
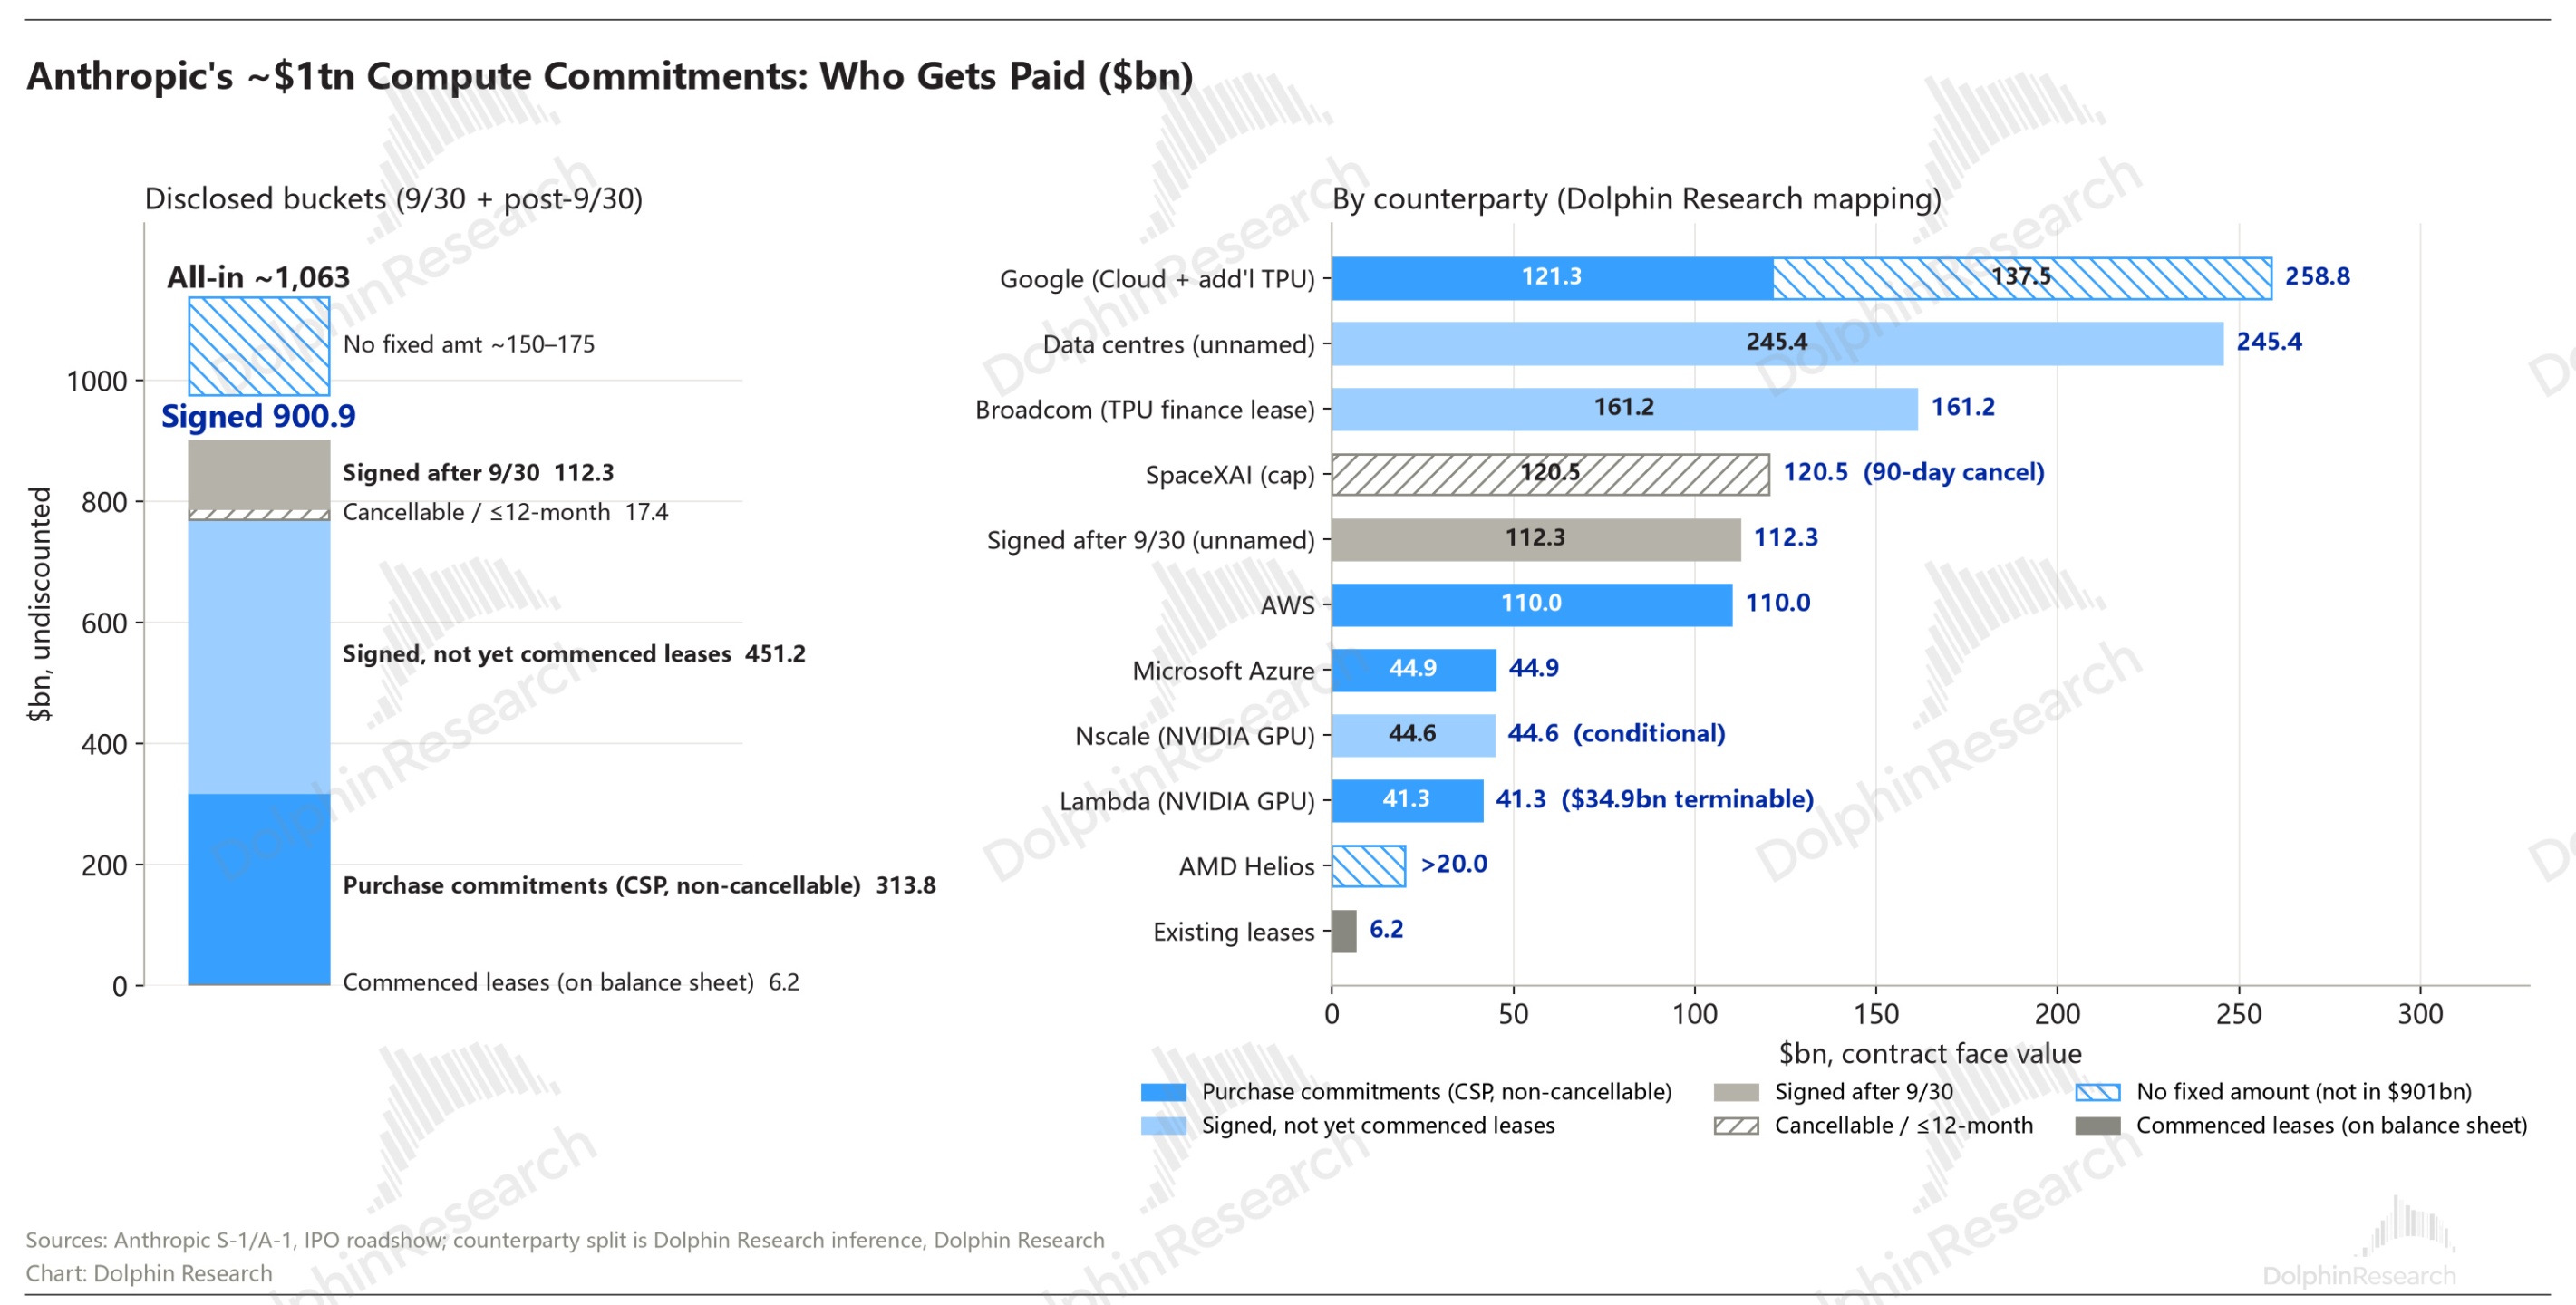
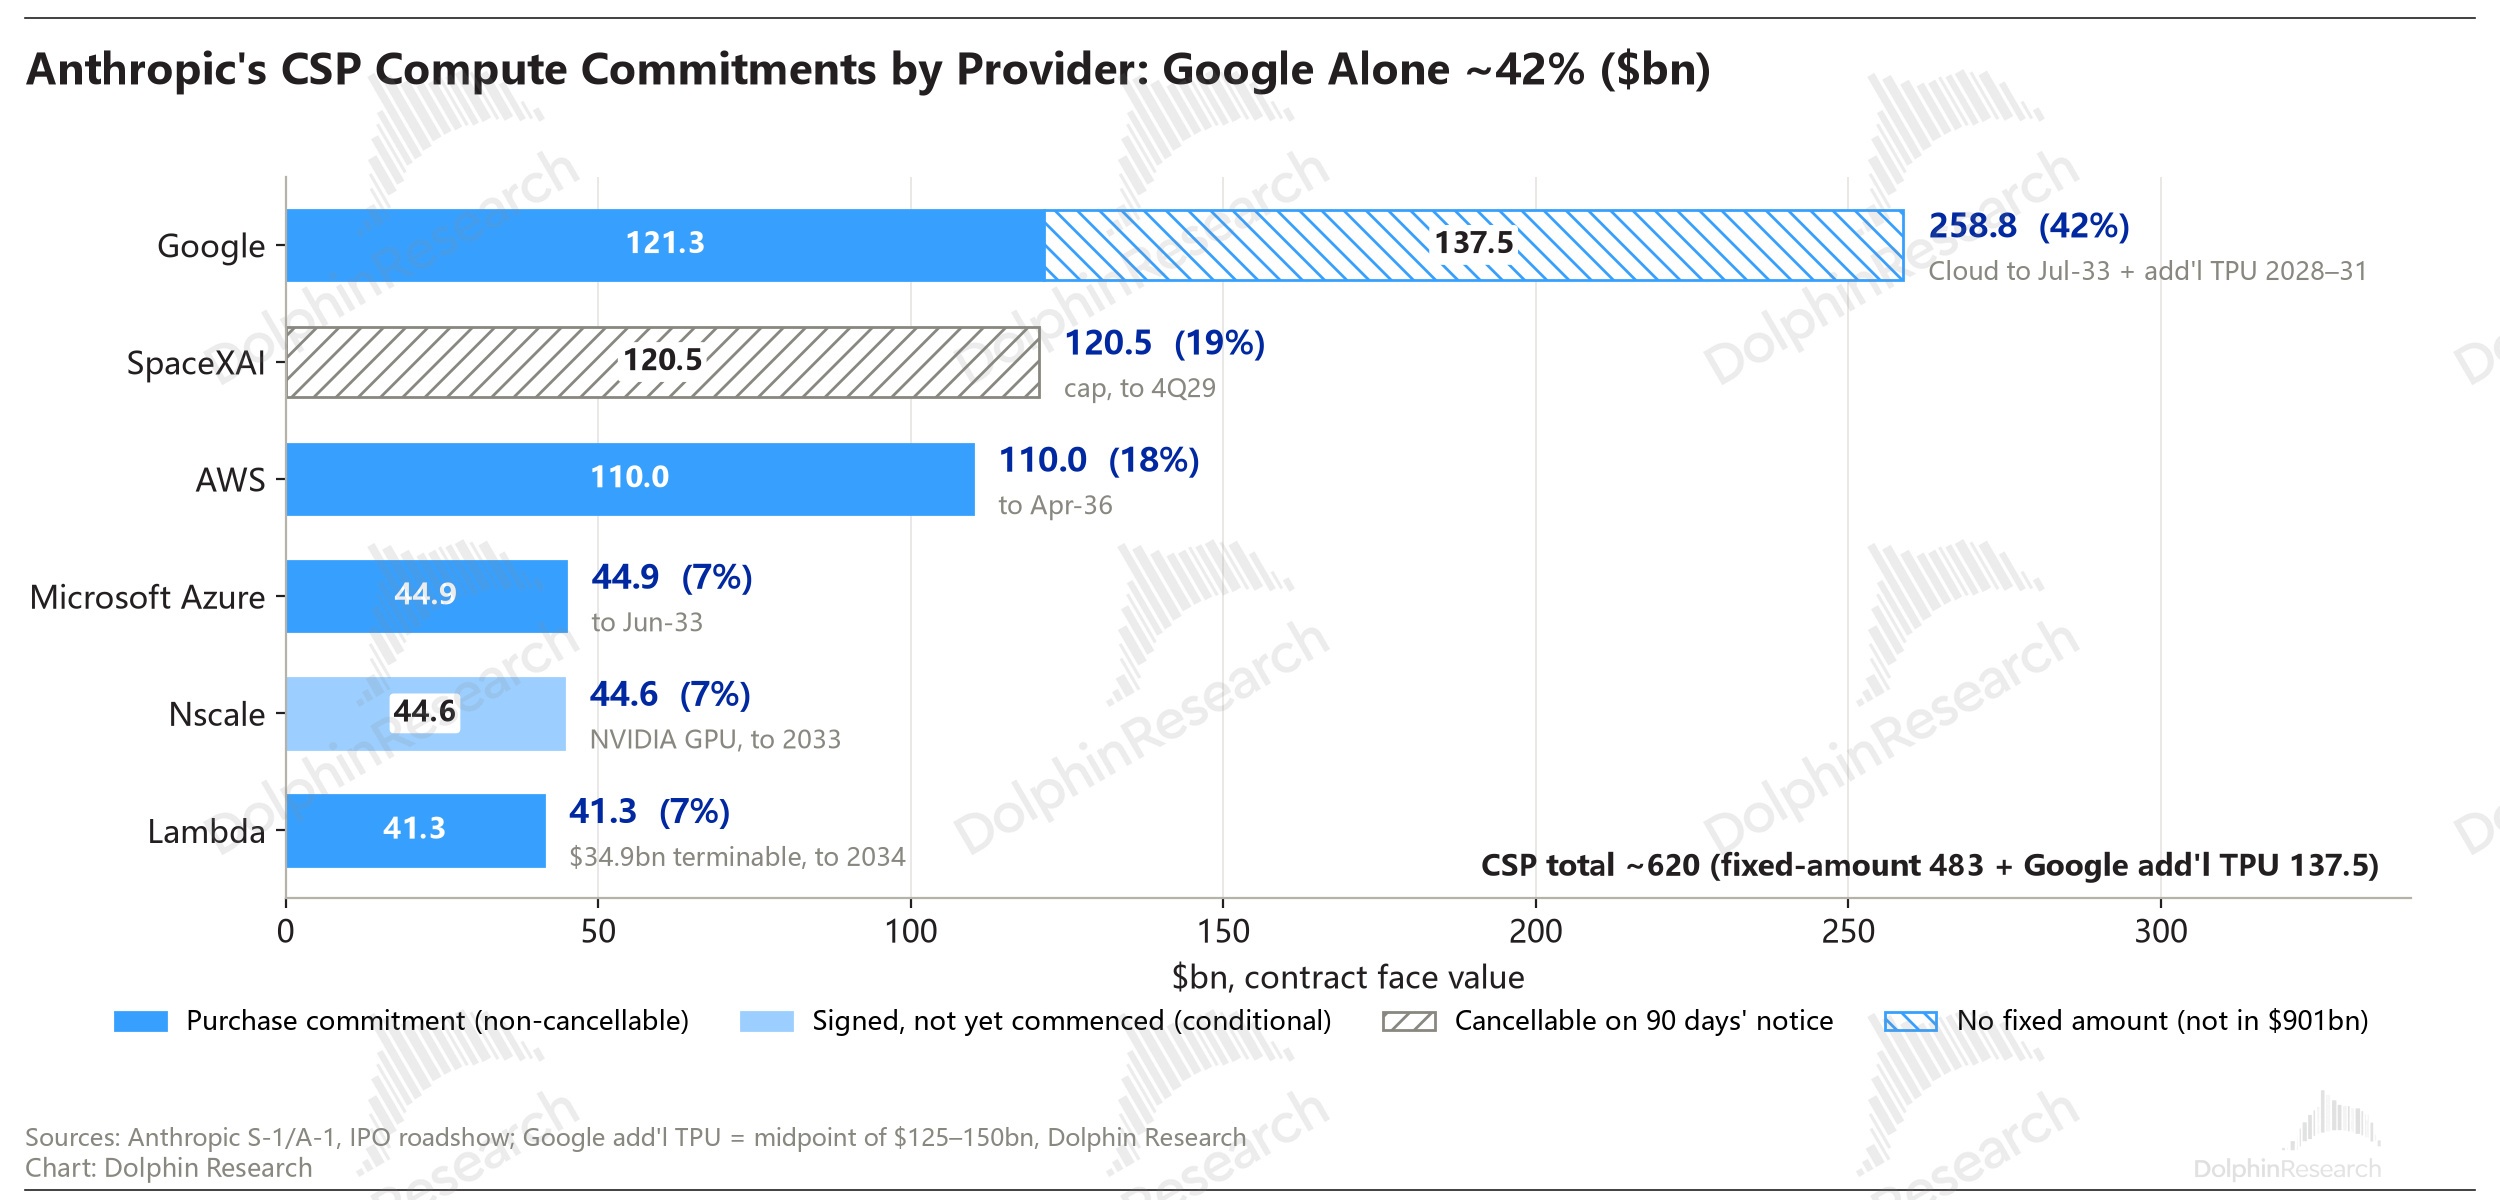
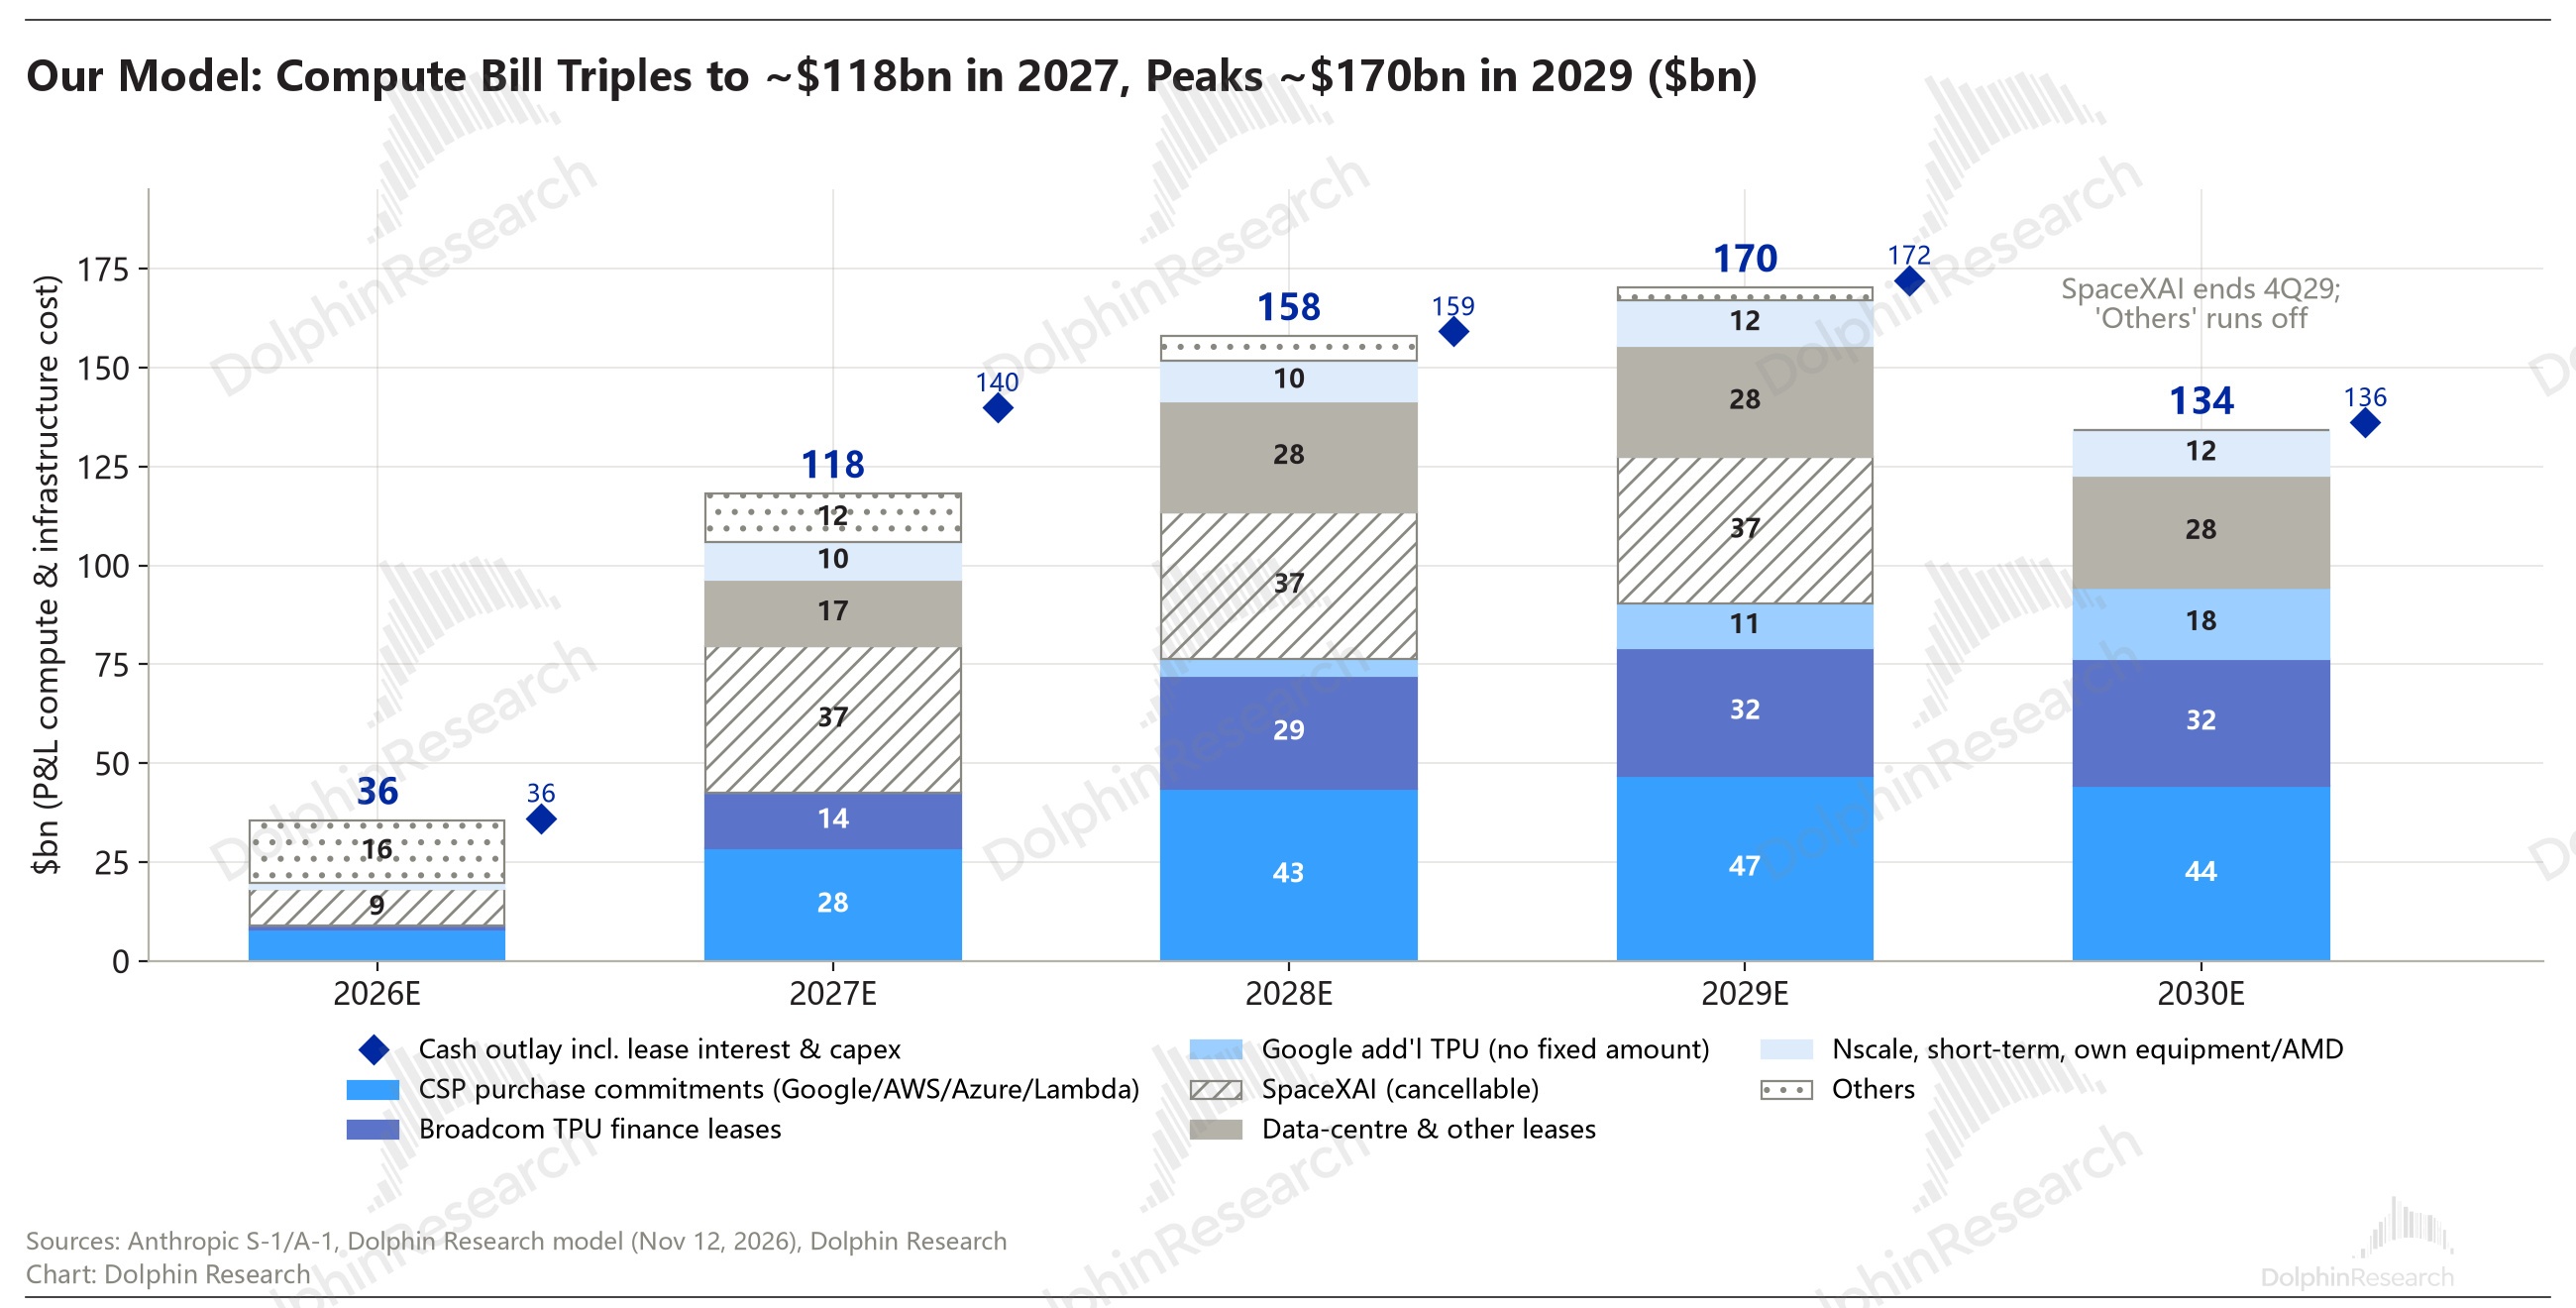
面对激烈竞争,公司可能选择继续 “高举高打”:2027 年训练算力约 900 亿美元,算下来约为 2026 年的 3.4 倍,目的是加速拉开与追赶者的差距。如果按照目前训练:推理=8:2 的比例不变,那么预示着明年算力总支出要达到 1200 亿美元。
正好与目前签的 27 年算力承诺约 1200 亿匹配(如下图,海豚君对 Anthropic 已签算力承诺在每年的分摊预测,不包含融资租赁来的 1P 算力,加上的话 27 年 1400 亿算力支出)。但与此同时,也就意味着如果有超预期的推理需求,就得新签算力合同,而自建数据中心大概率没那么快上线。
海豚君认为,这样还会带来一个 “预期之内” 的问题——明年利润要大幅下滑。目前 3Q26 经调整的经营利润率还有 14.5%,27 年如果算力支出就到 1200 亿以上,那么全年 Non-GAAP 经营利润率宣告转负也几乎是板上钉钉了。
目前来看,IPO 1.2 万亿(同时在 1-1.5 万亿的范围波动),大约对应着明年收入预期的 10x P/S、8x 以下的 P/期末 ARR 的预期水平。估值高还是低?恐怕需要用更长远的视角,以及更安全的假设,来做不同的预期评估。
针对 Anthropic 的估值判断等更多分析,海豚君将于近期发布,欢迎大家讨论。未来短期影响业绩预期和估值的重点指标,包括 Fable 5.2 上线后表现、Q4 实际收入以及下一代模型的降价趋势(公司目前手上仍有多款待发模型)。
<此处结束>
本文的风险披露与声明:海豚研究免责声明及一般披露
海豚研究 Anthropic 历史文章:
2026 年 10 月 27 日首篇覆盖上篇《Anthropic:甩掉 “吞金兽”;转身成 “房奴”,万亿长征路还远》