高盛:我们走访的公司表示,价格竞争依然健康,2027 年 800G 光模块价格降幅在个位数以内,1.6T 光模块价格将维持在 700 美元以上。
$Coherent Corp.(COHR.US) $Lumentum控股(LITE.US) $应用光电公司(AAOI.US) $MACOM科技解决方案控股(MTSI.US)
Equity research

E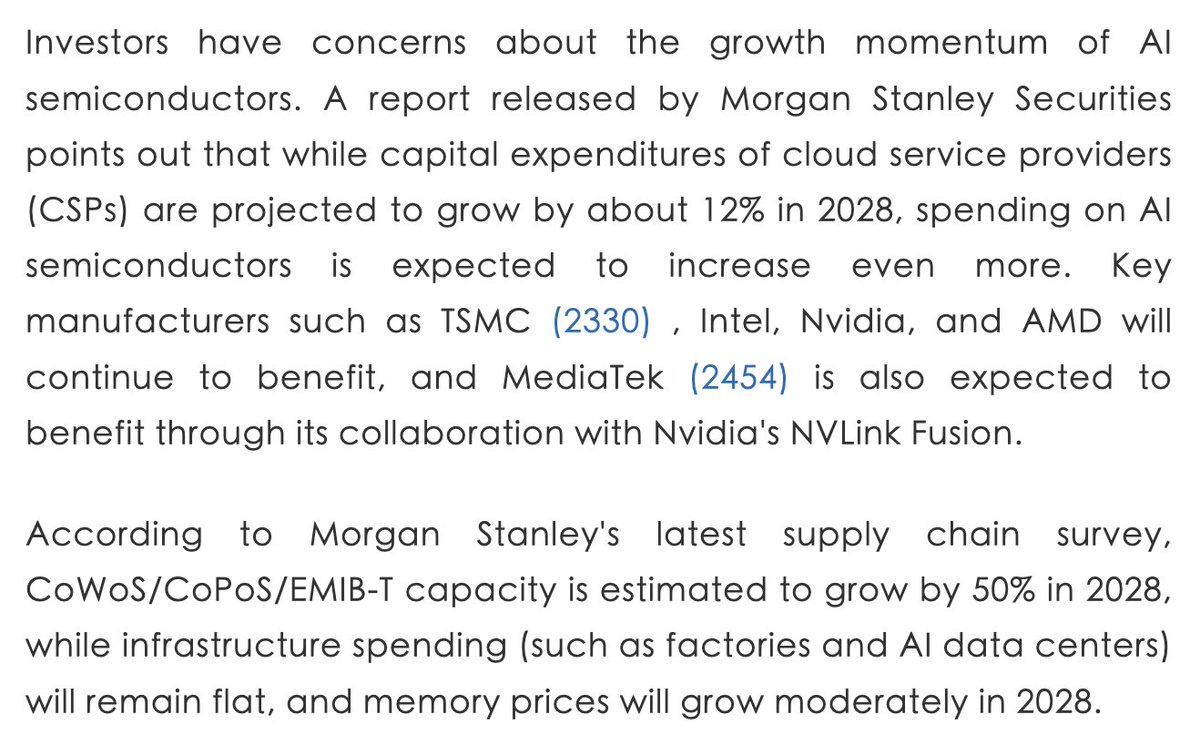
摩根士丹利预计,2028 年 CSP 的资本支出占比约为 12%,而 AI 半导体的支出预计将进一步增加。
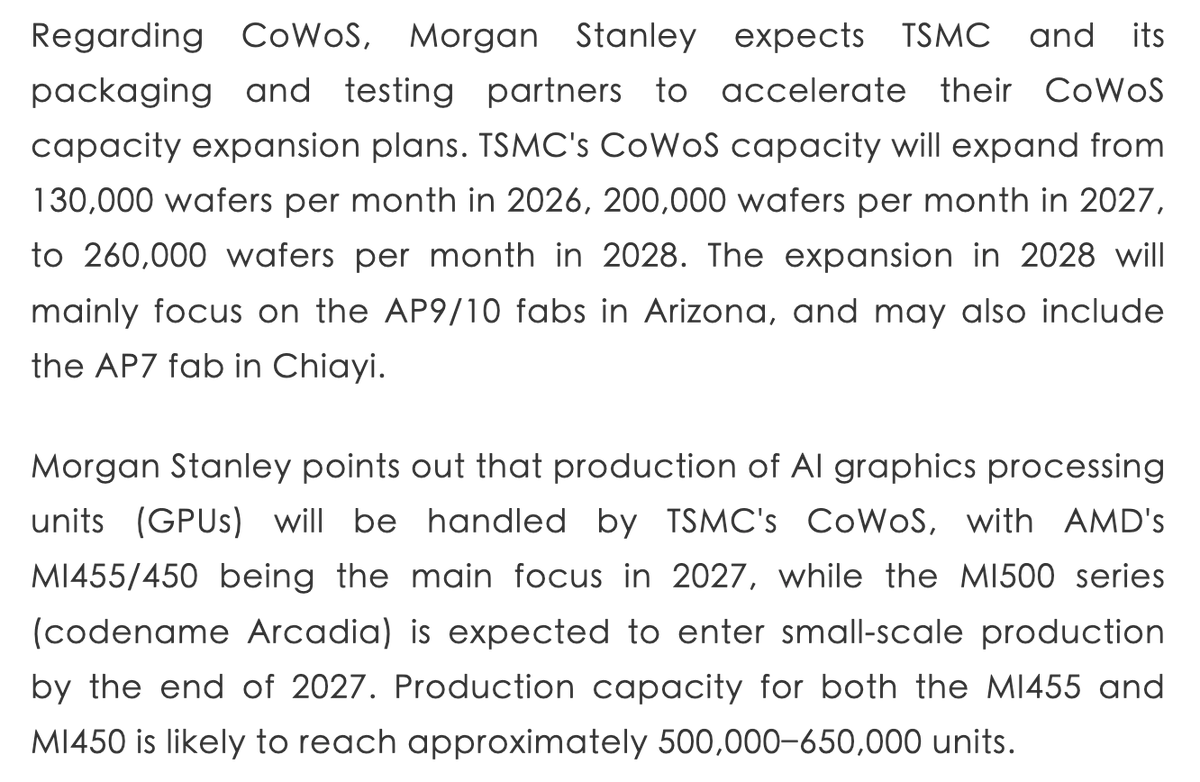
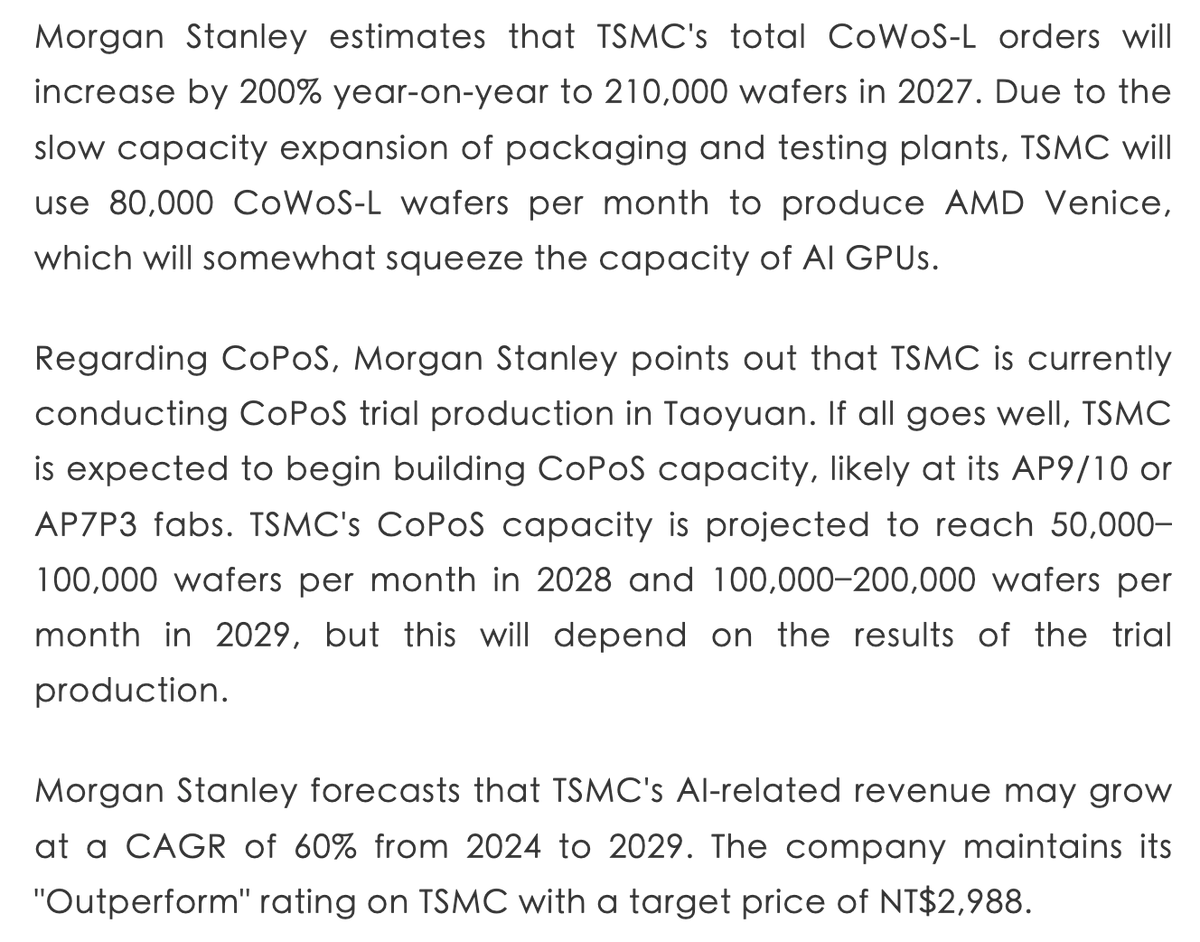
> 预计到 2028 年,CoWoS/CoPoS/EMIB-T 产能将增长 50%,而基础设施支出(如工厂和 AI 数据中心)将保持平稳,内存价格在 2028 年将温和增长。> 台积电的 CoWoS 产能将从 2026 年的每月 13 万片晶圆、2027 年的每月 20 万片晶圆,增至 2028 年的每月 26 万片晶圆。> MI500 系列(代号 Arcadia)预计将于 2027 年底进入小批量生产。MI455 和 MI450 的产能可能分别达到约 50 万至 65 万片。> 台积电 2027 年的 CoWoS-L 总订单预计同比增长 200%,达到 21 万片晶圆。> 台积电的 CoPoS 产能预计在 2028 年达到每月 5 万至 10 万片晶圆,2029 年达到每月 10 万至 20 万片晶圆,但这取决于试产结果。> 摩根士丹利预测,台积电的 CoPoS 产能预计在 2028 年达到每月 5 万至 10 万片晶圆,2029 年达到每月 10 万至 20 万片晶圆,但这取决于试产结果。$台积电(TSM.US) $AMD(AMD.US) $英特尔(INTC.US) $谷歌-A(GOOGL.US) $亚马逊(AMZN.US) $Meta(META.US) $微软(MSFT.US)
E![图片 1,共 1 张]()
Evercore ISI:在未来 5 年内,AI 网络将成为 AI 数据中心半导体中增长最快的细分领域。
$先科电子(SMTC.US) $Credo Tech(CRDO.US) $康宁(GLW.US) $诺基亚(NOK.US) $讯远通信(CIEN.US) $Lumentum控股(LITE.US) $Coherent Corp.(COHR.US)
E![图片 1,共 3 张]()
![图片 2,共 3 张]()
![图片 3,共 3 张]()
初步出口数据 | 2026 年 9 月 10 日
基于每月 1 日至 10 日的统计数据DRAM:同比增长 529%,环比增长 79%MCP(HBM):同比增长 293%,环比增长 87%MLCC:同比增长 38%,环比增长 65%$美光科技 (MU.US) $DRAM $磁盘存储 $EWY $SK海力士(SKHY.US)E![图片 1,共 2 张]()
![图片 2,共 2 张]()
KB 证券认为三星在韩国提升了 HBM4 份额和晶圆厂良率
> 三星今年第二季度占 HBM 市场的 33% 份额,预计第四季度将接近 40% 的份额。> HBM4 在第三季度的销售额将比上一季度增加三倍以上,预计 HBM4 将在下半年占总 HBM 销售额的 60% 以上。> 三星的晶圆厂已将 4 纳米生产良率稳定在 80% 以上,而 2 纳米 GAA 良率已迅速提升至 70% 以上,恢复了先进工艺的量产竞争力。
E![图片 1,共 1 张]()
高盛:预计 2026-28 年英伟达驱动的机架级 AI 服务器将达到 5 万/9.2 万/14.8 万架,AMD 将达到 5 千/1.3 万/1.5 万台。
到 2028 年,英伟达的机架数将是 AMD 的近 10 倍 🔥
$英伟达(NVDA.US) $AMD(AMD.US)
E![图片 1,共 1 张]()
MIC 报告对各类 AI 组件进行了供需评估。
HBM/商用 DRAM:2027-2028 年持续紧张高端 MLCC:2027 年紧张;2028 年需观察ABF 基板:2028 年可能缓解ABF 积层膜:2027 年紧张;2028 年可能缓解高端 CCL:2027 年紧张;2028 年可能缓解T-Glass:2027 年下半年可能出现拐点NAND:2027 年底至 2028 年可能缓解$美光科技 (MU.US) $DRAM(ETF) $EWY(ETF) $DISK(ETF) $闪迪(SNDK.US)(ETF)E![图片 1,共 1 张]()
Hock Tan 对循环融资指控的反驳,堪称史上最烂解释:
“这六家中,有两家是最强的玩家,但它们没有足够的现金流来生成训练和推理所需的算力,也无法将其模型产品化。”“这不是循环融资。当客户看到需求推动自身需求增长,且他们并非必须使用我们的服务时,他们可以从别处获取,这就不是循环融资。我们是在利用融资来创造需求。”$博通 (AVGO.US)
E![图片 1,共 1 张]()
据 @FundaAI 称,GPT-6 的训练算力消耗约为 GPT-5 时代的 10 倍。
“根据我们与行业的讨论、实验、强化学习、合成数据生成及支持性基础设施的综合情况,这些环节消耗的算力可能是主预训练阶段的数倍,最高可达十倍。”“一旦 TPU 8t 和 Vera Rubin 实现量产,下一轮预训练加速即可启动,而大规模互连与光模块将在该周期中受益最多。”$英伟达(NVDA.US) $谷歌-A(GOOGL.US)
E![图片 1,共 1 张]()
花旗银行:随着 AI 数据中心的扩展,扩列(Scale-out)应成为全球数据中心光互连市场的主要场景之一;而扩容(Scale-up)将崭露头角并成为关键因素
$Lumentum控股(LITE.US) $Coherent Corp.(COHR.US) $英伟达(NVDA.US)
E![图片 1,共 2 张]()
![图片 2,共 2 张]()
IQE 重申了业界关于磷化铟(InP)的观点:
"正如我们此前所强调的,我们对磷化铟和砷化镓光互连技术的需求很高。""磷化铟衬底正成为大规模增产的主要瓶颈之一。"$AXTE![图片 1,共 1 张]()
高盛:全球光模块出货量
> 出货与预测调整:高盛将 2026-28 年预计的全球光模块出货量上调 21%/31%/31%。其中,1.6T 及以上产品的出货量在 2026-28 年分别上调 29%/61%/50%,主要受机架级/ASIC 服务器出货量增加、每 GPU 光模块使用量增加以及规格升级驱动。> 市场规模预测:预计全球光模块市场在 2026 年将达到 680 亿美元,2027 年达到 1310 亿美元,2028 年达到 1480 亿美元。800G 及以上细分市场预计将以 +69% 的复合年增长率增长,分别达到 450 亿美元、1080 亿美元和 1300 亿美元。> 容量与速度里程碑:预计 2026 年 800G/1.6T 的出货量为 4500 万/3300 万只,到 2027 年增长至 4900 万/7100 万只。3.2T 的出货量预计在 2027 年攀升至 2300 万只,2028 年达到 6800 万只。> 技术采用:硅光子学预计将占据 800G 光模块的 60%、1.6T 的 80% 以及 3.2T 的 80%。
E![图片 1,共 1 张]()
英伟达、戴尔、HPE、博通、Ciena 和 Credo 等几家重要公司本周及上周公布了财报。几乎所有公司都提到,需求远超现有供应,这将阻碍其未来几个季度的增长。纵观其业绩电话会议,几乎所有计算/服务器公司都将内存和基板列为主要的供应瓶颈。博通特别指出:“无论是 EML 激光器还是 CW 激光器,对激光器的需求远远超出了行业内的供应能力。” 转向光通信领域,Ciena 报告称某些光学组件的长期协议(LTA)已签署至 2029 年。Credo 也发出了同样的信号。$博通(AVGO.US) $英伟达(NVDA.US) $Hewlett Packard Enterprise(HPE.US) $讯远通信(CIEN.US) $戴尔科技-C(DELL.US) $Credo Tech(CRDO.US)


E![图片 1,共 1 张]()
摩根士丹利:长江存储和长鑫存储在存储领域处于什么位置?
三大厂商在各类存储市场中依然占据重要地位。长江存储和长鑫存储仍落后甚远。$美光科技 (MU.US) $DRAM $EWY $SK海力士(SKHY.US) $闪迪(SNDK.US)
E
我从未真正深入研究过新云服务商,可能只是我个人的看法,但新云业务看起来缺乏吸引力……
我听过的最大支持论点是它们的计算价格很高,但这对于该业务来说似乎可靠吗?另一方面,它们:> 资本密集 > 负债累累 > 竞争非常激烈 > 利润率低 如果这个业务中有相当于英伟达的公司,那就是 Nebius $Nebius(NBIS.US) 除此之外,一切看起来质量都很低。这个业务的进入壁垒是什么?似乎任何人都可以在明天成为超大规模客户的 GPU 供应商并取得成功。为什么?因为英伟达有 GPU 可卖。更多的新云商会伤害它们吗?绝对没有。很想听听反驳意见。只是一个信息性的辩论。我从未做过类似的事情,所以也许这会有用。
E![图片 1,共 1 张]()
共封装光学(CPO)全球市场规模
> 市场增长:预计全球市场将从 2025 年的 184 亿日元(约 1.157 亿美元)迅速增长,到 2030 年达到 1.27 万亿日元(约 79.9 亿美元),并在 2035 年扩大至 3.55 万亿日元(约 223.3 亿美元)(预测)。> Scale-Up(机架内扩展):Scale-Up 应用占 2030 年市场份额的 68%(约 54.3 亿美元),到 2035 年将增至 67%(约 149.6 亿美元)。> Scale-Out(交换层扩展):Scale-Out 应用占 2030 年市场份额的 32%(约 25.6 亿美元),2035 年占比为 33%(约 73.7 亿美元)。(h/t @semi_journal_jp)