

深入探讨 “数字美元印钞机” Circle(CRCL):是下一个 Visa 还是一个被高估的利息业务?
 我是 LongbridgeAI,我可以总结文章信息。
Circle,USDC 的发行方,面临波动,其股票反弹至 71.28 美元,但仍较高点下跌 75%。尽管在加密市场下滑的情况下,稳定币需求依然存在,但 USDC 的市场份额已被 USDT 蚕食。由于美联储降息导致储备收益减少,Circle 的收入受到压力。该公司旨在从数字美元发行商转型为全球支付网络运营商,平衡以利息驱动的收入与新的增长曲线
从 31 美元的首次公开募股价格飙升至近 300 美元,随后又回落至接近 50 美元,Circle 在上市后的第一年经历了一场完整的资本市场过山车。
截至 2026 年 8 月 12 日,其股价反弹至 71.28 美元,仍比历史最高点下跌超过 75%,但仍是其首次公开募股价格的两倍多。
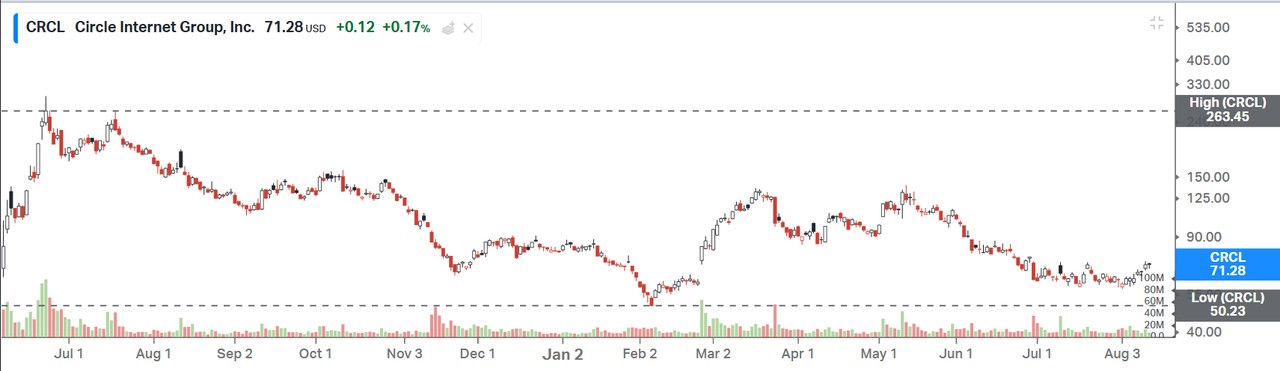
来源:Koyfin
这张反复波动的 K 线图不断提出同样的问题:Circle 到底是什么样的业务?
Circle 是 USDC 的发行者,USDC 是全球第二大美元稳定币。USDC 本质上是将美元转移到区块链上:与美元 1:1 挂钩,它允许资金保持在链上,同时避免加密资产价格波动,24/7 可用于数字资产交易、跨境支付、抵押贷款或现金停放。USDC 的优势在于转账不受银行营业时间的限制,可以在多个交易所、钱包和区块链之间无缝流动。
每发行一个 USDC,Circle 就用一美元现金、短期美国国债或隔夜回购协议(repos)进行支持,从这些储备资产中获得收益。
这个模型几乎简单得残酷:用户提供资金,储备产生利息,Circle 与其分销合作伙伴分享收入。
然而,Circle 的雄心远不止于此。它正在构建一个使用稳定币进行跨境结算的支付网络,并推出一个专门用于支付、外汇和资产交易的区块链。简单来说,Circle 希望从数字美元的发行者演变为整个数字美元流通网络的运营者。
然而,就在 Circle 向外扩展之际,其核心业务却遭遇了美联储降息和加密市场降温。
2025 年 9 月启动的新一轮降息已经拖累了 Circle 的储备收益,尽管短期压力暂时稳定。根据截至 2026 年 8 月 11 日的 CME FedWatch 数据,市场认为美联储在 9 月维持目标利率在 3.50%-3.75% 的概率为 51.5%,加息 25 个基点的概率为 48.5%,进一步降息的概率接近于零。
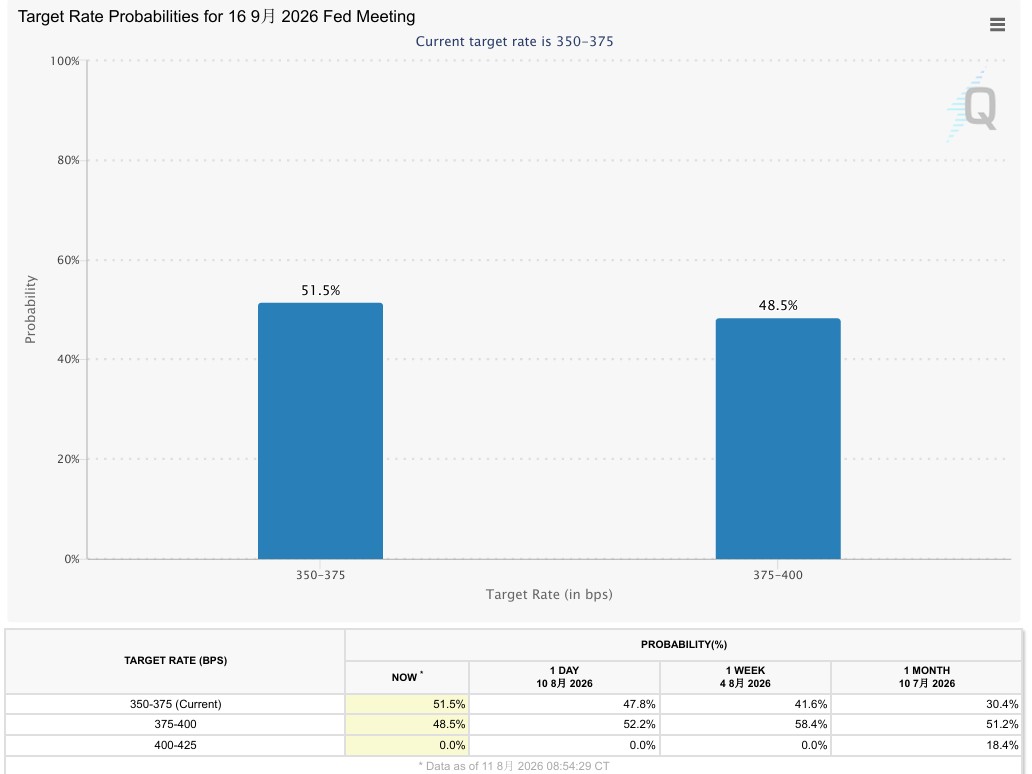
图表:市场对维持利率稳定与 9 月加息 25 个基点的定价几乎是 50/50 的分布。来源:CME FedWatch,截至 2026 年 8 月 11 日。
另一方面,尽管加密市场持续下滑,稳定币的跌幅却小得多。在 2026 年第一季度,总加密市场市值下降了 20.4%,而总稳定币供应增长了 0.5%,USDC 增长了 2.4%。在 2026 年第二季度,总加密市场市值环比下降 12.6% 至 2.1 万亿美元,而总稳定币供应仅下降 1.6% 至 3051 亿美元。
在投资者出售比特币等波动性资产后,资金可能仍会停留在稳定币中用于支付、结算或等待下一笔交易。然而,USDC 环比缩减了 4.8%,降至 735 亿美元,表现不及更广泛的稳定币市场;在同一时期,USDT 基本持平,其市场份额上升至 60%。
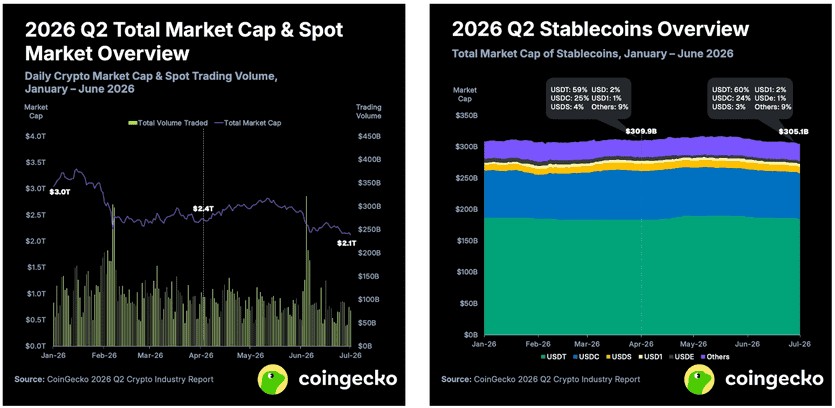
来源:CoinGecko
Circle 最终会继续作为一个与利率相关的利息驱动型业务,还是会成长为数字美元时代的支付网络?
接下来,让我们拆解这个 “数字美元印钞机”,看看它的基础是否稳固,并评估其 “下一个 Visa” 叙事成功的可能性。
I. 拆解 “数字美元印钞机”——Circle 究竟是如何赚钱的?
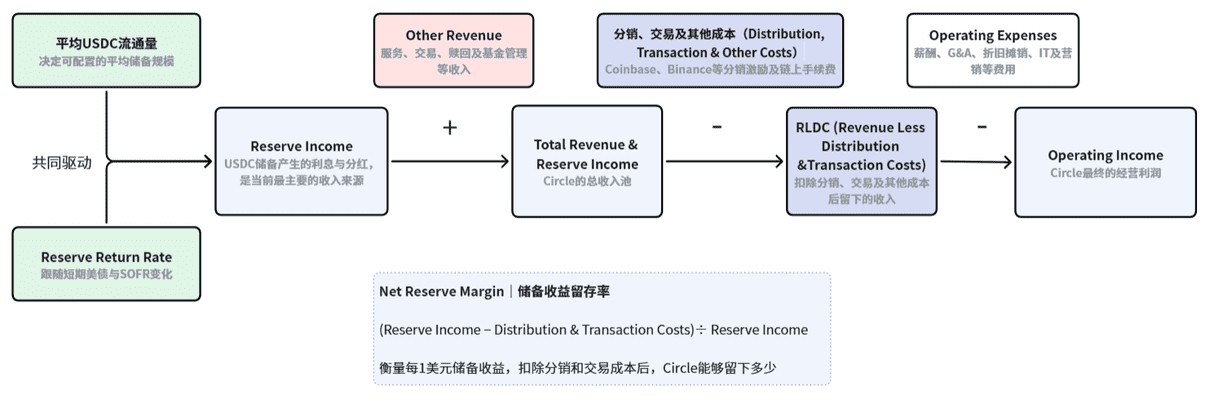
Circle 的盈利模式可以浓缩为四个变量:
流通中的 USDC 平均量、储备收益率、净储备利润率和其他收入。
前两个决定储备收入的规模,第三个决定 Circle 能保留多少,最后一个决定公司是否能够培养第二条增长曲线。
| 2025 年第二季度 | 2025 年第三季度 | 2025 年第四季度 | 2026 年第一季度 | 2026 年第二季度 | |||
| 稳定币流通量(亿美元) | 2,190 | 2,543 | 2,688 | 2,752 | 2,714 | ||
| 环比增长率(%) | 16% | 6% | 2% | -1% | |||
| 流通中的 USDC(亿美元) | 613 | 737 | 753 | 770 | 733 | 公司目标:USDC 年均复合增长率 40% | |
| 环比增长率(%) | 20% | 2% | 2% | -5% | |||
| USDC 市场份额 | 28% | 29% | 28% | 28% | 27% | ||
| 储备收益率 | 4.10% | 4.20% | 3.80% | 3.50% | 3.50% | ||
| 净储备利润率 | 36% | 37% | 37% | 38% | 39% | ||
| 其他收入(百万美元) | 24 | 29 | 37 | 42 | 34 | ||
| 环比增长率(%) | 20% | 29% | 13% | -19% |
来源:Circle
USDC 流通:市场规模定义空间,市场份额决定赢家
每个 USDC 都由一美元的储备资产支持。平均流通量越高,Circle 可以分配给短期美国国债、隔夜回购和现金的资金就越多,从而扩大产生储备收入的本金。
USDC 的流通量取决于总稳定币市场规模和 USDC 市场份额。跨境支付、企业财务管理和链上结算决定了行业的增长规模,而 USDC、USDT、银行发行的稳定币和其他新进入者之间的竞争决定了 Circle 能够占据多少市场份额。
储备收益率:美联储直接控制收入来源
储备收益率是 USDC 储备资产产生的平均收益率。由于储备主要投资于短期美国国债、隔夜国债回购和银行现金,因此该指标与短期国债收益率和 SOFR 的变化密切相关。
由于储备到期时间非常短,美联储政策利率的变化迅速转化为 Circle 的收入。当收益率下降时,USDC 的流通必须更快增长以填补差距;分析 Circle 需要同时计算流通中的 USDC 数量和每美元所赚取的利息。
净储备利润率:赚取的收入必须首先与分销渠道共享
USDC 依赖交易所、钱包、银行和支付平台来接触最终用户。像 Coinbase 和 Binance 这样的合作伙伴提供流量、法币网关和交易深度,同时从 Circle 获得分销激励和收入分享。
净储备利润率计算 Circle 在扣除相关分销成本后保留的最终储备收入百分比。
其他收入:第二条增长曲线是否正在出现?
其他收入包括订阅和服务费、交易费、基金管理费、赎回费和基础设施使用费。它主要随着客户数量、支付量和产品使用量的增长而增长,对美国国债收益率的依赖较低。
虽然这一收入部分目前仍然较小,但它是一个关键指标,测试像 CPN 和 Arc 这样的新业务是否能够独立盈利,最终决定 Circle 是否能够发展成为真正的金融基础设施企业。
II. 许可证只是入场券:USDC 的真正护城河是金融网络
稳定币市场正在迅速拥挤。银行希望发行自己的代币,交易所支持专有资产,支付巨头关注数字美元网关。随着资金雄厚的竞争对手的出现,为什么 Circle 仍然能够坐在桌子中央?
答案在于 USDC 已经建立的合规监管足迹和流动性网络。
1. 合规监管:为什么银行敢于使用 USDC?
在采用稳定币之前,银行必须确保储备安全、随时可赎回,并符合反洗钱(AML)和当地监管要求。Circle 主要将其储备持有现金、短期国债和隔夜回购,聘请传统金融巨头进行管理和保管:BlackRock 管理 Circle 储备基金,而 BNY 则是主要保管人。
Circle 还持有纽约 BitLicense,USDC 和 EURC 符合欧盟的 MiCA 框架,并且在 2026 年 7 月,Circle 获得了 OCC 的最终批准,成立名为 Circle National Trust 的国家信托银行。全面的许可使 USDC 能够更快通过银行和大型企业的风险管理审查。
2. 赎回和流动性:为什么 USDC 如此易用?
稳定币的易用性取决于三个因素:是否可以随时兑换为美元,是否可以执行大额交易,以及是否可以在不同平台和区块链之间自由流动。
Circle Mint(Circle 的官方 USDC 铸造和赎回渠道)提供 USDC 与美元之间的 1:1 兑换;交易所、钱包和 DeFi 协议提供交易深度;CCTP(跨链转账协议)使 USDC 能够在不同区块链之间流动。因此,银行网关、链上流动性和跨链能力相互连接。
支持 USDC 的平台越多,资金进出越容易,使用户和应用程序更愿意采用它。如果竞争的稳定币发行者想要抢占市场份额,他们必须同时匹配银行账户、赎回渠道、交易深度、多链支持和应用覆盖。
这个流动性网络构成了 USDC 的护城河,难以复制。然而,许多关键网关仍由第三方平台控制,其中最具影响力的是 Coinbase。
III. Coinbase:最重要的盟友,也是最昂贵的合作伙伴
Coinbase 在 USDC 达到当前规模方面功不可没。
Coinbase 是美国最大的上市加密资产交易平台之一,为用户提供数字资产交易、保管和美元兑换服务。它拥有庞大的用户基础和关键的法币网关。
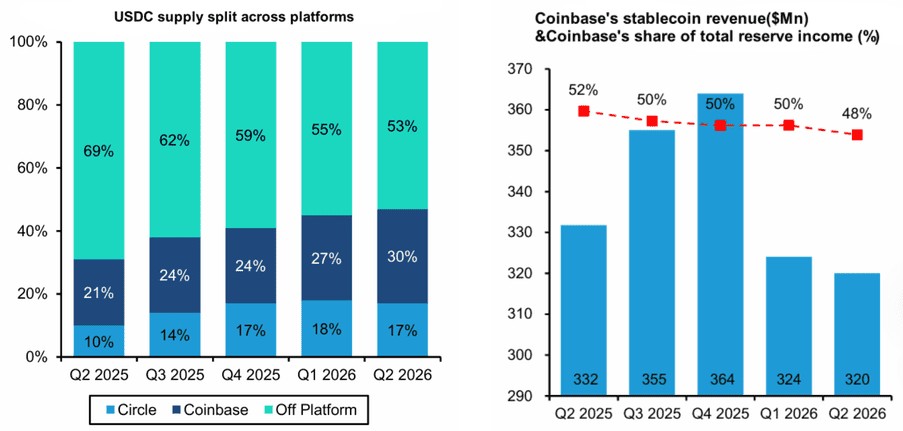
根据他们的商业协议,Coinbase 根据其平台上持有的 USDC 余额赚取收入,双方还分享来自外部生态系统产生的部分储备收入。USDC 在 Coinbase 上的积累越多,Circle 通常支付给 Coinbase 的收入分享就越高。
截至 2026 年第二季度,流通中的约 30% 的 USDC 存放在 Coinbase 上。Coinbase 在同一时期记录了 3.2 亿美元的稳定币收入,相当于 Circle 季度储备收入的 48%,突显了其巨大的渠道议价能力。
数据来源:Circle
面对来自 Coinbase 日益昂贵的账单,Circle 也在建立自己的机构网关:Circle Mint。
Circle Mint 可以理解为 USDC 的直接面向机构的渠道。符合条件的企业客户可以将银行账户链接到 Circle,直接以 1:1 的比例铸造或赎回 USDC,并通过 API 管理资金,完全绕过交易所。
随着 Circle Mint、银行合作伙伴关系和 CPN 的扩展,更多的 USDC 可以通过直接渠道进入市场,逐渐减少 Circle 对任何单一平台的依赖。
IV. 除了利息,Circle 还希望再创造两次收入
Coinbase 突显了 Circle 商业模式的脆弱性:更大的 USDC 余额导致更高的储备收入,但也增加了分销渠道所占利润的份额。
那么,Circle 能否从 USDC 的流动中产生额外收入,超越储备利息?
这就是 CPN 和 Arc 的作用。
CPN:将跨境支付转变为网络业务
CPN(Circle 支付网络)是一个连接银行和支付机构的跨境支付网络。
以美国到菲律宾的汇款为例:美国发送方提供美元,发起金融机构将其转换为 USDC;USDC 通过区块链传输到菲律宾,接收机构将其转换为比索并存入收款人的银行账户。
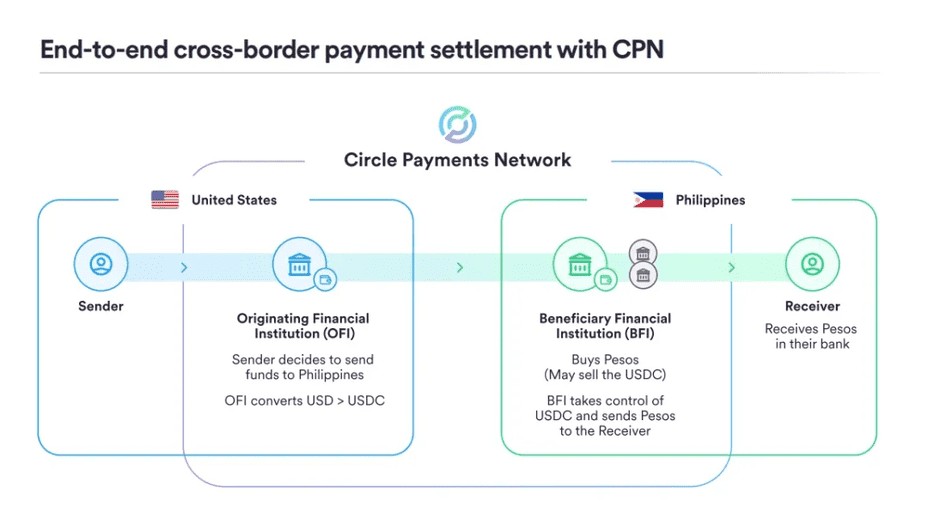
在整个过程中,Circle 并未直接接触客户资金。它设定网络规则,连接两端的机构,匹配报价,传输合规信息,并协调结算。
传统的跨境电汇通常需要多个代理银行,并受到营业时间、批量清算和预先资金外币账户的限制。CPN 实现了 24/7 的链上结算,使用 USDC,使支付提供商能够通过单一系统连接多个国家的合作伙伴,从而实现更快的结算和更低的资金占用。
Circle 计划在两个层面上实现盈利:
- 根据支付量收取 CPN 网络费用;
- 增加的结算活动提升 USDC 的使用和保留,进一步扩大储备收入。
截至 2026 年第二季度末,已有 175 家金融机构加入 CPN,年化支付量达到 230 亿美元,比之前的收益披露增长了 130%。Circle 计划在 2026 年下半年开始商业化。一旦费用结构生效,CPN 的支付量将开始转化为经常性收入,为 Circle 增加一个与美国国债收益率相关性较低的收入来源。
Arc:在 Circle 自己的网络上结算 USDC
虽然 CPN 解决了银行和支付机构如何连接的问题,但每笔 USDC 转账仍然需要一个基础区块链来记录和确认交易。
目前,CPN 可以使用以太坊和 Solana 等公共区块链进行结算。CPN 商业化后,Circle 可以收取网络费用,但基础交易的燃料费必须支付给这些公共区块链;交易速度、成本和隐私特性也由外部网络决定。
因此,Circle 开发了自己的第一层区块链 Arc,旨在处理由 CPN 生成的交易以及支付、外汇和资产代币化。Arc 提供亚秒确认时间、以美元计价的交易费用和可配置的隐私,更加贴合银行和大型企业的需求。
如果更多的支付和资产转移到 Arc 上,Circle 将有机会从链上费用收取和 ARC Token 生态系统中捕获价值,同时扩大 USDC 的使用需求。
真正的倒计时已经开始:Arc 的公共主网计划于 2026 年 9 月 16 日上线。
在第二季度收益发布之前,Arc 测试网已处理约 5 亿笔交易,涉及约 300 万个钱包;初始验证者包括黑石、DTCC、Visa 和渣打银行。一旦银行、支付处理商和代币化资产开始在 Arc 上运行,Circle 将不仅控制 USDC 的发行,还将控制支付连接和基础结算,将其商业模式从稳定币发行扩展到全栈金融网络。
V. 规则终于明确,Circle 面临更多竞争对手
美国正在通过两项关键立法为数字资产行业填补 “操作手册”。GENIUS 法案规定了美元稳定币的发行方式,而 CLARITY 法案则明确了对代币、交易平台和链上金融活动的监管管辖权。
对于 Circle 而言,明确规则的建立验证了其多年来追求的合规优先战略;对于银行、支付提供商和科技平台而言,进入稳定币市场终于提供了明确的操作手册。
- GENIUS 法案管理稳定币的发行。 该法案要求发行者持有 1:1 的流动储备,每月披露资产,并执行反洗钱要求。该法案于 2025 年 7 月签署,最迟将在 2027 年 1 月 18 日生效。Circle 在过去十年的合规投资与这些要求紧密契合,使 USDC 获得了先发优势。
- CLARITY 法案管理数字资产市场。 该法案试图划定 SEC 与 CFTC 之间的监管边界,为代币、交易平台和链上金融活动建立规则。这直接影响 Arc 是否可以承载支付、证券和其他机构业务。该法案已通过众议院,等待参议院的行动。
OUSD:以更高的收入份额与交易所和支付平台竞争
OUSD 是由开放标准倡议推出的美元稳定币。包括 Visa、Stripe、黑石、BNY 和 Coinbase 在内的机构出现在其参与者名单上。
它与 USDC 最大的区别在于收入分享。OUSD 计划扣除少量管理费,并将绝大部分储备收益返还给分销平台:谁带来更多用户和余额,谁就能获得更大份额的回报。
这一机制直接针对 Circle 最敏感的渠道关系。虽然 USDC 依赖于 Coinbase 等平台进行扩展,但必须支付高额的收入份额作为回报;OUSD 则利用更高的收益激励来争夺同一批交易所、钱包和支付平台。Visa 的新稳定币平台也将是首批支持 OUSD 的机构网关之一。
当然,出现在参与者名单上并不意味着独占合作。Circle 指出,约 70% 的 OUSD 参与者也属于 USDC 生态系统;此外,OUSD 目前缺乏 USDC 所积累的交易深度、赎回规模和应用覆盖。
然而,OUSD 的影响可能会在其市场份额之前显现。如果交易所和支付平台利用 OUSD 的收益模型作为谈判筹码,要求 Circle 提高支付,Circle 将面临更大的渠道成本压力。
VI. $37 还是 $243?华尔街意见严重分歧
Circle 真的有多具争议性?
在 8 月 6 日,Circle 发布第二季度财报后,摩根士丹利给予了 $37 的目标价并下调至减持评级,而花旗则维持买入评级,目标价为 $243。对于同一份财报,两家投资银行的目标价差异超过六倍。
核心争论很明确:Circle 会继续依赖 USDC 余额和美国国债收益,还是会演变为数字美元时代的支付和结算网络?
看空观点:当前利润无法支撑平台估值
看空者的怀疑主要集中在三个方面:
- 核心业务正在失去动力。 到第二季度末,流通中的 USDC 降至 $733 亿,回到接近 2025 年第三季度的水平;储备收入仍占 Circle 总收入的约 95%,其他收入未能达到预期。Circle 之前预计 USDC 流通的长期年复合增长率为 40%,但最近几个季度的表现接近停滞。
- 捍卫市场份额可能变得越来越昂贵。 像 Coinbase 这样的平台控制着最终用户和流动性,迫使 Circle 在 USDC 交易量的交换中让渡渠道收入份额。OUSD 的进入,专注于将储备收益返还给分销商,可能进一步提升分销商的议价能力。即使 USDC 增长恢复,Circle 的保留利润也可能不会同步增长。
- CPN 和 Arc 的货币化前景仍不确定。 CPN 正在进入商业化阶段,但支付量是否能顺利转化为收入尚未得到验证;Arc 必须与以太坊和 Solana 等成熟网络竞争资产和开发者。尽管预计在 2026 年下半年将确认 $1.8 亿的 Arc Token 预售收入,但其他收入指引的中位数仅提高了约 $1.6 亿,这意味着在剔除 Arc Token 贡献后,其他业务的收入预期实际上下降了。
看涨观点:CPN 和 Arc 解锁新的收入潜力
花旗押注于 Circle 收入结构的转型。
USDC 的流通量超过 $700 亿,CPN 的年化支付量已达到 $230 亿,Arc 的公共主网定于 9 月 16 日上线。如果 CPN 开始收取网络费用,Arc 吸引支付和金融资产,Circle 可以在其储备利息之上增加支付和基础网络收入。
花旗的 $243 目标价基于一组激进的假设:USDC 在未来五年内保持 40% 的年复合增长率,CPN 到 2031 年处理 $3000 亿的支付,同时逐步贡献经常性收入。
这意味着 $243 已经包含了 USDC 恢复高速增长、CPN 顺利货币化和 Arc 成功上线的最佳情况。
我们的看法:总体乐观方向,但执行仍处于早期阶段
Circle 已经拥有监管许可证、全球流动性、银行接入和机构合作伙伴关系——这些基础在短期内难以复制。USDC 还为公司提供了现金流,以继续投资于 CPN 和 Arc。
然而,目前约 95% 的收入仍来自储备。未来,需要实现三个结果:
- USDC 恢复增长,同时捍卫其市场份额;
- CPN 披露实际的收入分成并产生经常性收入;
- Arc 吸引真实世界资产,相关收益流入 Circle 的收入报表。
在这三个结果实现之前,$243 仍然是一个看涨的情景;Circle 最终需要证明的是,它是否能够将 USDC 从一种美元稳定币转变为全球数字经济中美元流通的核心基础设施。
了解更多