

Healthpeak Properties (DOC) 的股票在更强劲的 FFO 中获得支撑
 我是 LongbridgeAI,我可以总结文章信息。
Healthpeak Properties (DOC) 报告 2026 年第二季度调整后的每股基金运营收益(FFO)为 0.46 美元,较去年有所上升,并将全年指引上调至 1.73-1.77 美元。收入达到 7.716 亿美元。尽管现金生成强劲且租赁表现良好,但由于投资者对生命科学领域的入住风险和再融资需求保持谨慎,股价上涨不足 1%
Healthpeak Properties 的股票几乎没有变动,涨幅不足 1%,约为 21.79 美元,尽管盈利故事主要围绕着更强的现金生成。对于房地产投资信托而言,运营资金才是关键,Healthpeak 报告称该季度每股调整后的运营资金为 0.46 美元,总收入为 7.716 亿美元。
与核心现金数据和提高的全年调整后运营资金指导区间相比,市场反应显得平淡。投资者似乎谨慎,关注过去的波动,尽管最新数据指向更稳固的盈利基础。
喜欢 Healthpeak Properties 更稳固的运营资金,但对股价过去的波动仍感到不安?您可以查看我们短期内的 REIT 和收入股票清单,这些股票具有更强的现金流特征,属于 79 只低风险的稳健股票。
2026 年第二季度财报摘要
- 收入,2026 年第二季度 vs. 2025 年第二季度: 7.716 亿美元 vs. 6.943 亿美元(环比增长)
- 净收入,2026 年第二季度 vs. 2025 年第二季度: 5270 万美元 vs. 3160 万美元(环比增长)
- 基本每股收益,2026 年第二季度 vs. 2025 年第二季度: 0.08 美元 vs. 0.05 美元(环比增长)
- 运营资金(FFO),2026 年第二季度 vs. 2025 年第二季度: 3.19 亿美元 vs. 3.036 亿美元(环比增长)
更喜欢清晰的图表,而不是另一堆财报表格和脚注?请查看 Healthpeak Properties 的完整财务状况,轻松了解其运营资金趋势、估值等信息,详见 Healthpeak Properties 的公司报告。
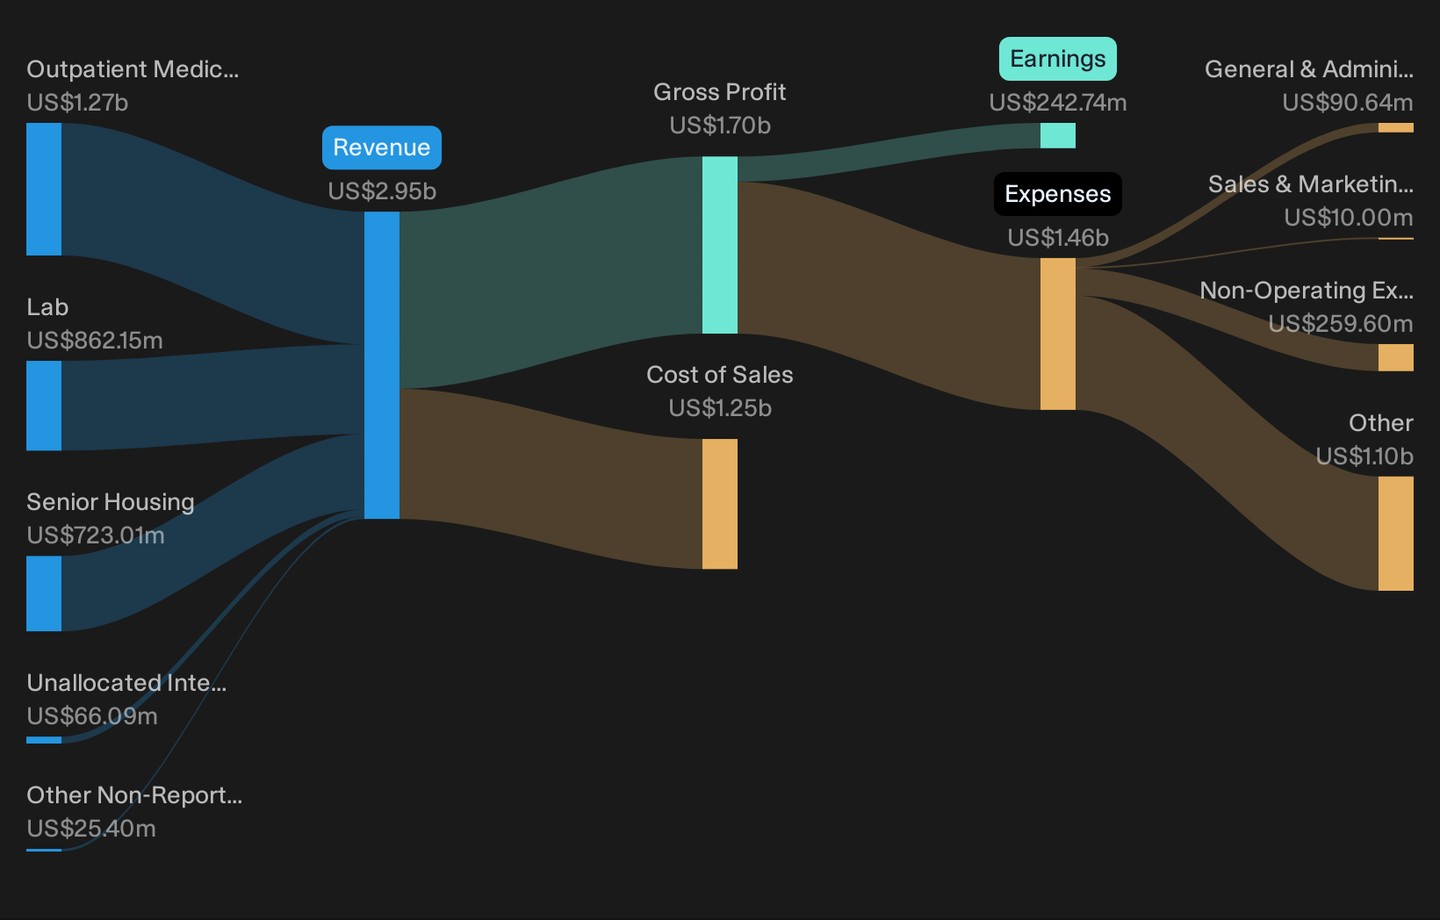
截至 2026 年 8 月的 NYSE:DOC 过去 12 个月收入与支出明细
Healthpeak 的看涨案例与现金和租赁胜利相关
看涨者认为 Healthpeak Properties 可以利用其门诊、实验室和老年住房的重点来增加现金生成,同时在不失去核心资产控制权的情况下循环资本。第二季度的结果在多个方面与这一论点一致。每股调整后的 FFO 为 0.46 美元,2026 年的指导提高至每股 1.73 至 1.77 美元,表明今天的盈利基础更加稳固,而不仅仅是关于明天的故事。
Brookfield 的合资企业是一个关键测试。Healthpeak 筹集了约 10 亿美元,保持 51% 的所有权,并完全控制 86 个门诊建筑,这与其能够实现价值而仍然推动运营的说法相符。在实际操作中,租赁正在发挥重要作用。门诊租户的保留率接近 80%,现金再租赁差额约为 +5%,门诊和实验室的入住率都在上升,Janus Living 的收入和 EBITDA 增长都支持了运营现代化和规模转化为实际投资组合里程碑的观点。
揭示表面看似平静,但多年的模型开始对 Healthpeak Properties 的路径产生分歧,并查看分析师对 Healthpeak Properties 未来几年的估计。
Healthpeak 的看跌者仍在关注信用和集中度
围绕 Healthpeak Properties 的核心担忧是,集中于较小生物科技租户的风险、紧张的发展管道和再融资需求可能在增长放缓后影响运营资金。第二季度并未完全解决这一问题。生命科学的入住率为 78.5%,仍远低于门诊水平,仅比 2025 年底略高,因此担忧的空置和让步风险尚未消除。租赁胜利和提高的调整后 FFO 指导至每股 1.73 至 1.77 美元有所帮助,但并未显示这些资产在私营生物科技面临真正资金压力时的表现。
在开发执行方面,管理层强调积极的租赁和来自现有关系的项目,但对当前管道的预租门槛或建设成本通胀没有明确更新。保守的 4.7 倍净债务与 EBITDA 和 41 亿美元的流动性在短期内减轻了资产负债表风险,尽管再融资敏感性仍然在很大程度上未经测试。
在一个季度后,生命科学的入住率仍为 78.5%,再融资大部分未经过测试,值得问问这些压力是否是孤立的,还是更结构性问题的早期迹象。查看 Healthpeak Properties 的完整风险分析,显示出 4 个重要的警告信号。
通过 Healthpeak Properties 洞察保持领先
如果 Healthpeak Properties 更强的运营资金但不均匀的生命科学入住率引起了您的关注,请在 Simply Wall St 免费注册,并将该股票添加到您的关注列表,以跟踪价格与公允价值的对比,并等待适合您计划的时机。一旦您投资,使用投资组合指挥中心将您的决策基于数据,突出显示对您的持股真正重要的关键事件。要更广泛地了解 Healthpeak Properties 及类似股票,通过社区了解大众的想法,看看其他投资者的反应。这样,您可以及早发现新兴的催化剂和风险,给自己更好的机会在市场中保持领先。
寻找超越 Healthpeak Properties 的新选择
市场窗口变化迅速。新想法可以启动突破,建立势头,然后在您甚至还未捕捉到第一次移动之前就消失。现在扫描这些低调的股票并立即采取行动。
- 在动量故事成为主流之前,识别现金充裕的复合增长股,通过运行 51 只高质量的被低估股票,趁其仍然以未变化的价格进行交易,尽早入场。
- 通过检查 36 只电网技术和基础设施股票,跟踪关键基础设施的潜在增长。这些电网和技术公司仍然在大多数雷达下飞行,因此要做好果断行动的准备。
- 通过筛选 35 只机器人和自动化股票,识别下一波自动化需求,趁估值仍然合理,并在资本集中于少数几只股票之前。
这篇来自 Simply Wall St 的文章是一般性的。我们提供的评论基于历史数据和分析师预测,仅使用无偏见的方法,我们的文章并不旨在提供财务建议。 它不构成买卖任何股票的推荐,也未考虑您的目标或财务状况。我们的目标是为您提供以基本数据驱动的长期分析。请注意,我们的分析可能未考虑最新的价格敏感公司公告或定性材料。Simply Wall St 在提到的任何股票中均没有持仓。
估值是复杂的,但我们在这里为您简化它。
通过我们的详细分析,发现 Healthpeak Properties 是否被低估或高估,分析内容包括 公允价值估计、潜在风险、股息、内部交易及其财务状况。
获取免费分析