

Zymeworks 更大的亏损、股票回购和里程碑事件如何改变了 Zymeworks(ZYME)的投资故事
 我是 LongbridgeAI,我可以总结文章信息。
Zymeworks 报告了 2026 年第二季度净亏损 4502 万美元,并完成了 4940 万美元的股票回购。投资叙述现在依赖于潜在的里程碑付款,包括 2.5 亿美元的 zanidatamab 美国批准。尽管亏损加大突显了融资风险,但管理层强调以里程碑驱动的现金生成是主要催化剂,预测到 2029 年将实现显著的收入增长
- Zymeworks Inc. 报告了 2026 年第二季度的业绩,显示净亏损为 4502 万美元,而去年同期为净收入,同时完成了 1971454 股的回购,金额为 4940 万美元,并概述了与 zanidatamab 及 Theravance Biopharma 收购相关的潜在里程碑收入。
- 管理层强调了 zanidatamab 的 2.5 亿美元美国批准里程碑,以及进一步的全球监管付款,突显出尽管运营亏损扩大,但公司正向以里程碑驱动的现金生成转变。
- 我们将评估更大的季度亏损以及已完成的回购如何重塑 Zymeworks 的投资叙述和风险回报特征。
我们发现了 10 个股息堡垒,收益率超过 5%,不仅能在市场风暴中生存,还能在其中蓬勃发展。
Zymeworks 投资叙述回顾
要拥有 Zymeworks,你需要相信其合作的肿瘤资产和早期内部管道能够将不规律的里程碑转变为更持久的收入基础。2026 年第二季度的净亏损为 4502 万美元,加上已完成的回购,并没有改变近期依赖即将到来的美国 zanidatamab 决策和相关里程碑的局面,同时亏损扩大和对外部合作伙伴的依赖仍然是主要的执行和融资风险。
这里最相关的更新是管理层对 zanidatamab 潜在的 2.5 亿美元美国批准里程碑的关注,以及高达 1.9 亿美元的额外全球监管里程碑。在亏损加剧和完成 1971454 股回购(金额为 4940 万美元)的背景下,这些有条件的收入位于当前催化剂堆栈的核心,但也强调了该故事在多大程度上依赖于及时的监管结果和合作伙伴的跟进。
但尽管里程碑可能改变现金状况,投资者仍应意识到……
阅读 Zymeworks 的完整叙述(免费!)
Zymeworks 的叙述预计到 2029 年收入为 2.197 亿美元,盈利为 2220 万美元。这需要每年 39.3% 的收入增长,以及从今天的-1.027 亿美元增加到 1.249 亿美元的盈利。
揭示 Zymeworks 的预测如何得出 39.23 美元的公允价值,相较于其当前价格有 55% 的上涨空间。
探索其他视角
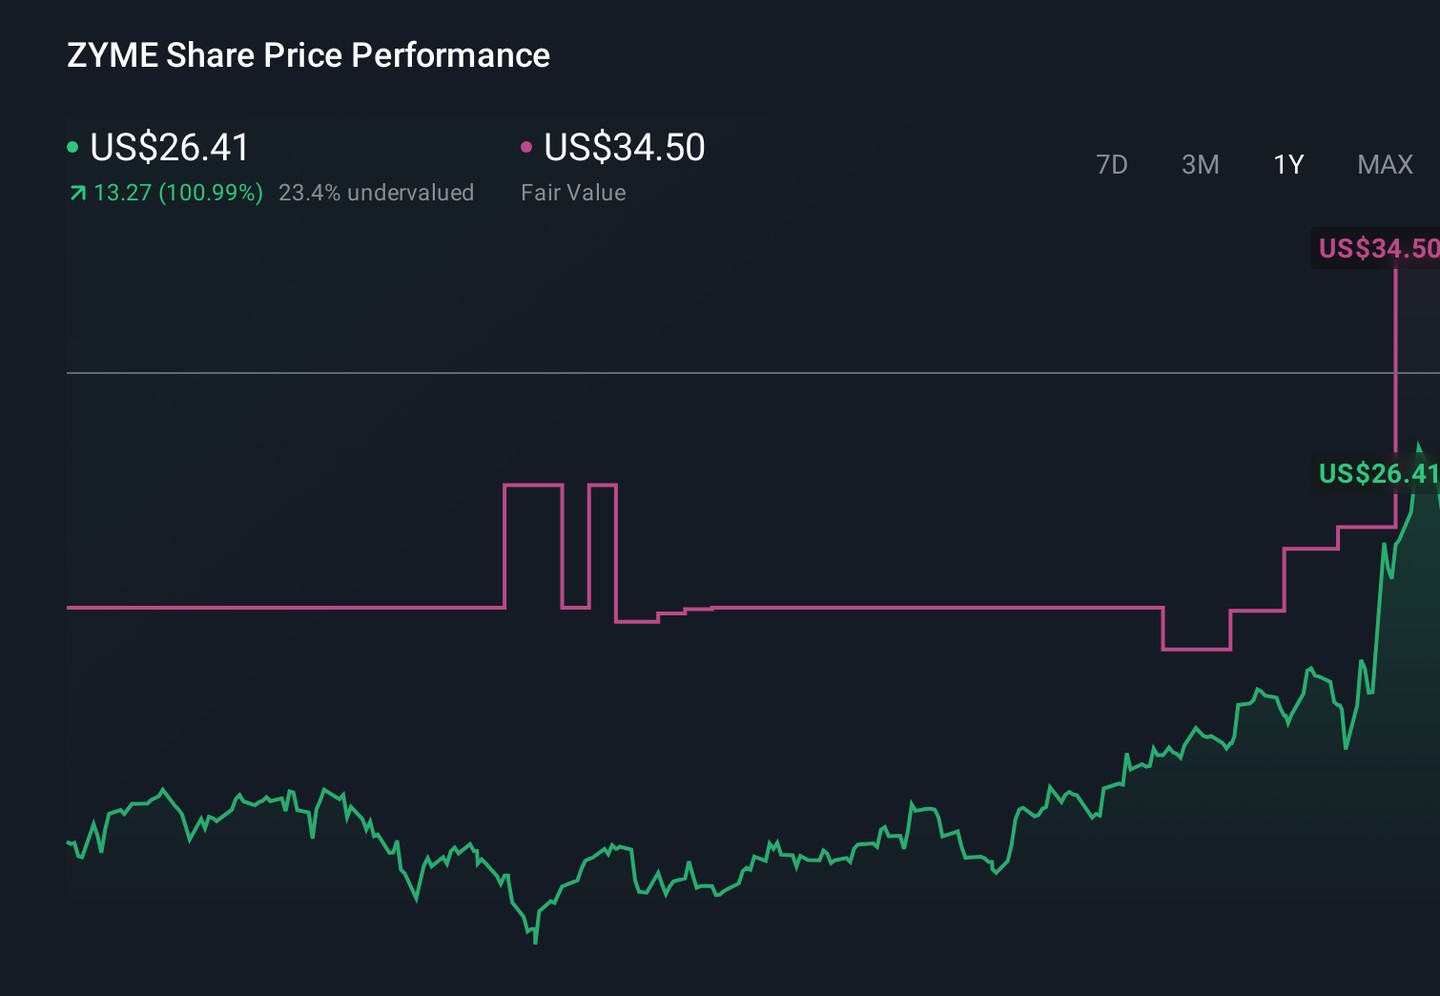
ZYME 1 年股票价格走势图
一些最乐观的分析师曾预测到 2029 年收入接近 3.31 亿美元,盈利约为 1.75 亿美元,但这次第二季度的亏损和对里程碑的依赖可能促使你重新评估对这些假设的信心,相较于更谨慎的观点,即合作伙伴驱动的现金流可能远不如预期那样可预测。
探索 Zymeworks 的另外两个公允价值估计——为什么该股票可能仅值 39.23 美元!
得出你自己的结论
不要仅仅跟随股票代码——深入数据,建立真正属于你自己的信念。
- 开始你的 Zymeworks 研究的一个好起点是我们的分析,强调了可能影响你投资决策的两个关键回报。
- 我们的免费 Zymeworks 研究报告提供了全面的基本面分析,汇总在一个视觉图中——雪花图,使你能够一目了然地评估 Zymeworks 的整体财务健康状况。
考虑其他策略?
我们的每日扫描揭示了具有突破潜力的股票。不要错过这个机会:
- 找到 53 家现金流潜力良好但交易价格低于公允价值的公司。
- 揭示 20 只平衡风险和回报的精英便士股票,发现下一个大热门。
- 工作的未来已经到来。发现 37 只在 AI 驱动的自动化和工业转型中引领潮流的顶级机器人和自动化股票。
本文由 Simply Wall St 撰写,内容具有一般性。我们提供基于历史数据和分析师预测的评论,采用无偏见的方法,我们的文章并不构成财务建议。 这并不构成买入或卖出任何股票的推荐,也未考虑你的目标或财务状况。我们旨在为你提供以基本数据驱动的长期分析。请注意,我们的分析可能未考虑最新的价格敏感公司公告或定性材料。Simply Wall St 在任何提到的股票中没有持仓。
估值复杂,但我们在这里简化它。
通过我们的详细分析,发现 Zymeworks 是否可能被低估或高估,分析内容包括 公允价值估计、潜在风险、股息、内部交易及其财务状况。
获取免费分析