
英矽智能,基本面还不错——2025 年 12 月新股分析
 我是 LongbridgeAI,我可以总结文章信息。
$英矽智能(03696.HK)
保荐人:摩根士丹利亚洲有限公司 中国国际金融香港证券有限公司 广发融资(香港)有限公司
招股价格:24.05 港元
集资额:22.77 亿港元
总市值:134.06 亿港元
每手股数 500 股
入场费 12146.27 港元
招股日期 2025 年 12 月 18 日—2025 年 12 月 23 日
暗盘时间:2025 年 12 月 29 日
上市日期 2025 年 12 月 30 日(星期二)
招股总数 9469.05 万股
国际配售 8522.10 万股,约占 90.00%
公开发售 946.95 万股,约占 10.00%
分配机制 机制 B
计息天数:1 天
稳价人 大摩
发行比例 16.99%
市盈率 -100.75
公司简介
英矽智能成立于 2014 年,是全球领先的 AI 驱动药物发现及开发企业,核心依托自主研发的生成式人工智能平台 Pharma.AI,构建高效创新的药物研发体系。公司已产出 20 余项临床或 IND 申报阶段资产,其中 3 项授权国际制药及医疗保健公司,合约总价值最高达 21 亿美元(含最高 1.1 亿美元预付款及 19 亿美元里程碑付款),另有 1 项自主开发资产推进至 II 期临床,管线进展处于行业先进水平。
公司采用项目制业务模式,聚焦对外授权与合作,业务涵盖自主开发候选药物、联合开发并保留部分知识产权、合作不保留知识产权三类场景。其独特双引擎模式融合生成式 AI 平台与深厚自主研发能力,实现候选药物从靶点发现到临床前候选药物(PCC)确认仅需 12-18 个月,远优于传统方法的 4.5 年平均周期。目前平台应用已拓展至先进材料、农业、营养产品及兽医药物等多领域,全球累计持有 787 项专利及专利申请、122 个商标及商标申请、20 个注册软件著作权,持续以技术创新引领行业发展。
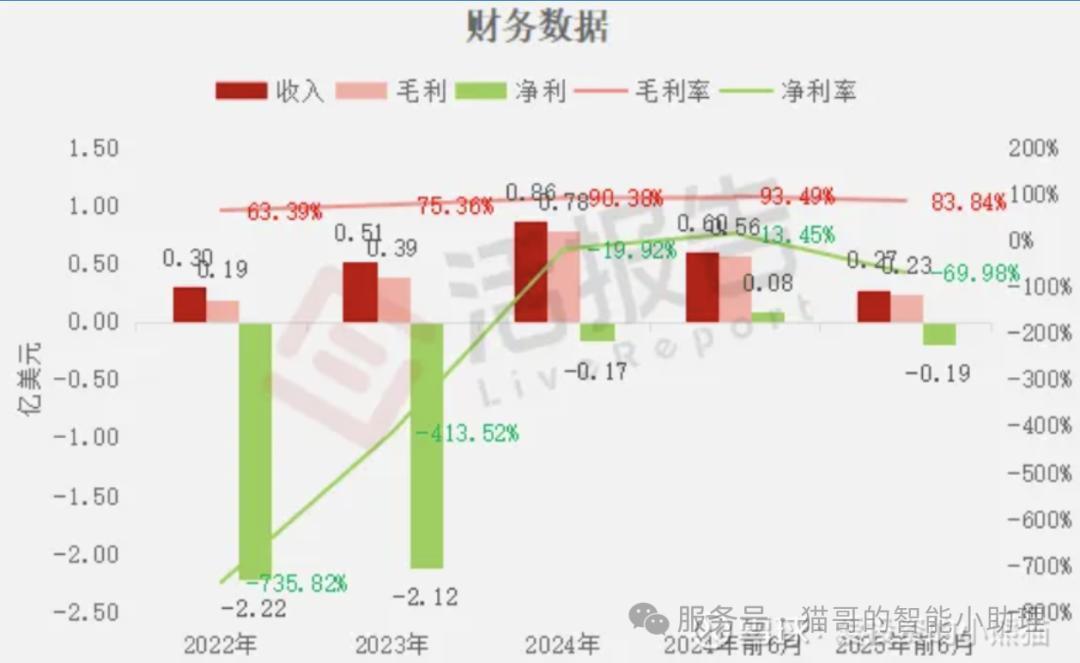
截至 2024 年 12 月 31 日止 3 个年度、2024 年及 2025 年前 6 个月:
收入分别约为美元 0.30 亿、0.51 亿、0.86 亿、0.60 亿、0.27 亿,2025 年前 6 月同比-54.00%;
毛利分别约为美元 0.19 亿、0.39 亿、0.78 亿、0.56 亿、0.23 亿,2025 年前 6 月同比-58.75%;
净利分别约为美元-2.22 亿、-2.12 亿、-0.17 亿、0.08 亿、-0.19 亿,2025 年前 6 月同比-339.29%;
毛利率分别约为 63.39%、75.36%、90.38%、93.49%、83.84%;
净利率分别约为-735.82%、-413.52%、-19.92%、13.45%、-69.98%。
来源:LiveReport 大数据
截至 2025 年 6 月 30 日,公司账上现金有 2.12 亿美元,经营活动现金流为-0.37 亿美元。
来源:招股书
二、基石投资者
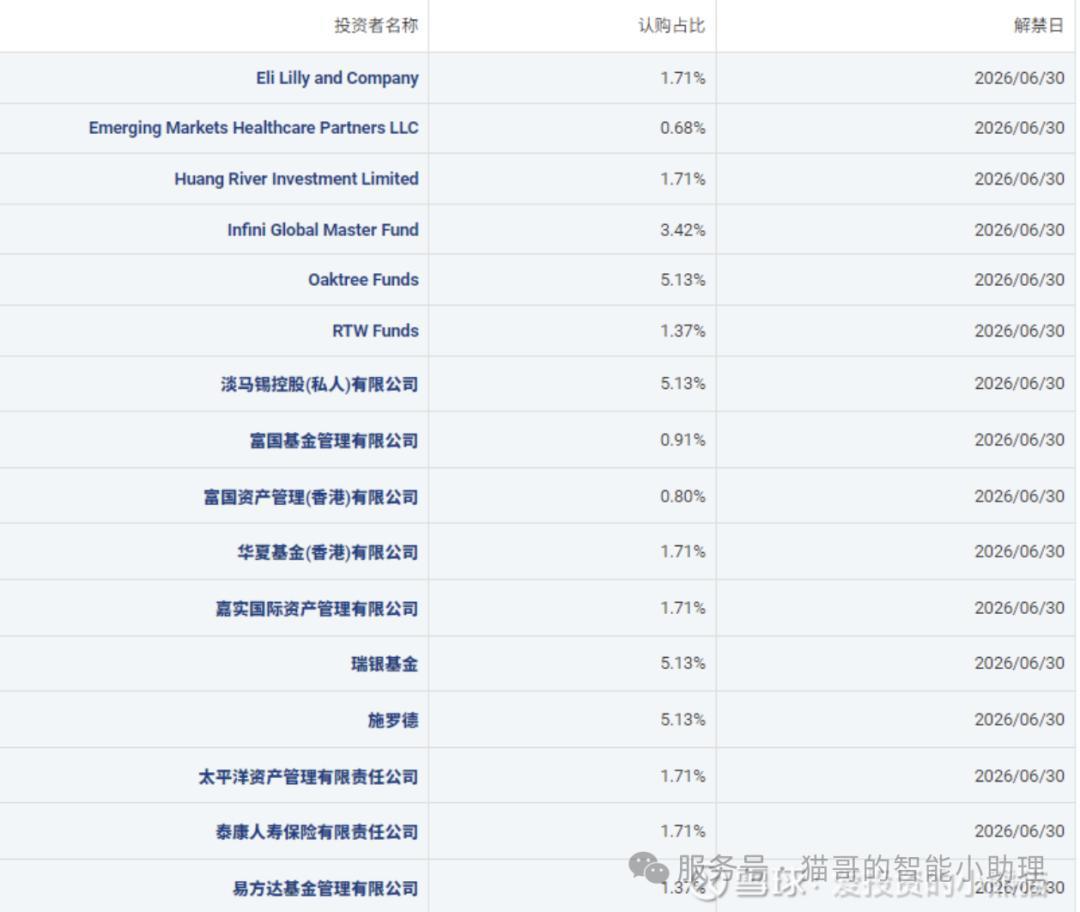
英矽智能的基石投资者涵盖跨国药企、国际投资基金及国内知名资管机构,具体包括 Eli Lilly and Company(礼来公司)、Emerging Markets Healthcare Partners LLC、Huang River Investment Limited、Infini Global Master Funds、Oaktree Fund(橡树资本)、RTW Funds、淡马锡控股 (私人) 有限公司、富国基金管理有限公司、富国资产管理 (香港) 有限公司、华夏基金 (香港) 有限公司、嘉实国际资产管理有限公司、瑞银基金、施罗德、太平洋资产管理有限责任公司、泰康人寿保险有限责任公司、易方达基金管理有限公司。
这些基石投资者的认购占比各有不同,其中 Oaktree Fund、淡马锡控股 (私人) 有限公司、瑞银基金、施罗德的认购占比均为 5.13%,是本次认购占比最高的投资方;Infini Global Master Funds 认购占比为 3.42%;Eli Lilly and Company、Huang River Investment Limited、华夏基金 (香港) 有限公司、嘉实国际资产管理有限公司、太平洋资产管理有限责任公司、泰康人寿保险有限责任公司的认购占比均为 1.71%;RTW Funds、易方达基金管理有限公司认购占比为 1.37%;富国基金管理有限公司认购占比 0.91%,富国资产管理 (香港) 有限公司认购占比 0.80%,Emerging Markets Healthcare Partners LLC 认购占比 0.68%。所有基石投资者的股份解禁日均为 2026 年 6 月 30 日。
共有 6 个承销商
2.中签率和新股分析
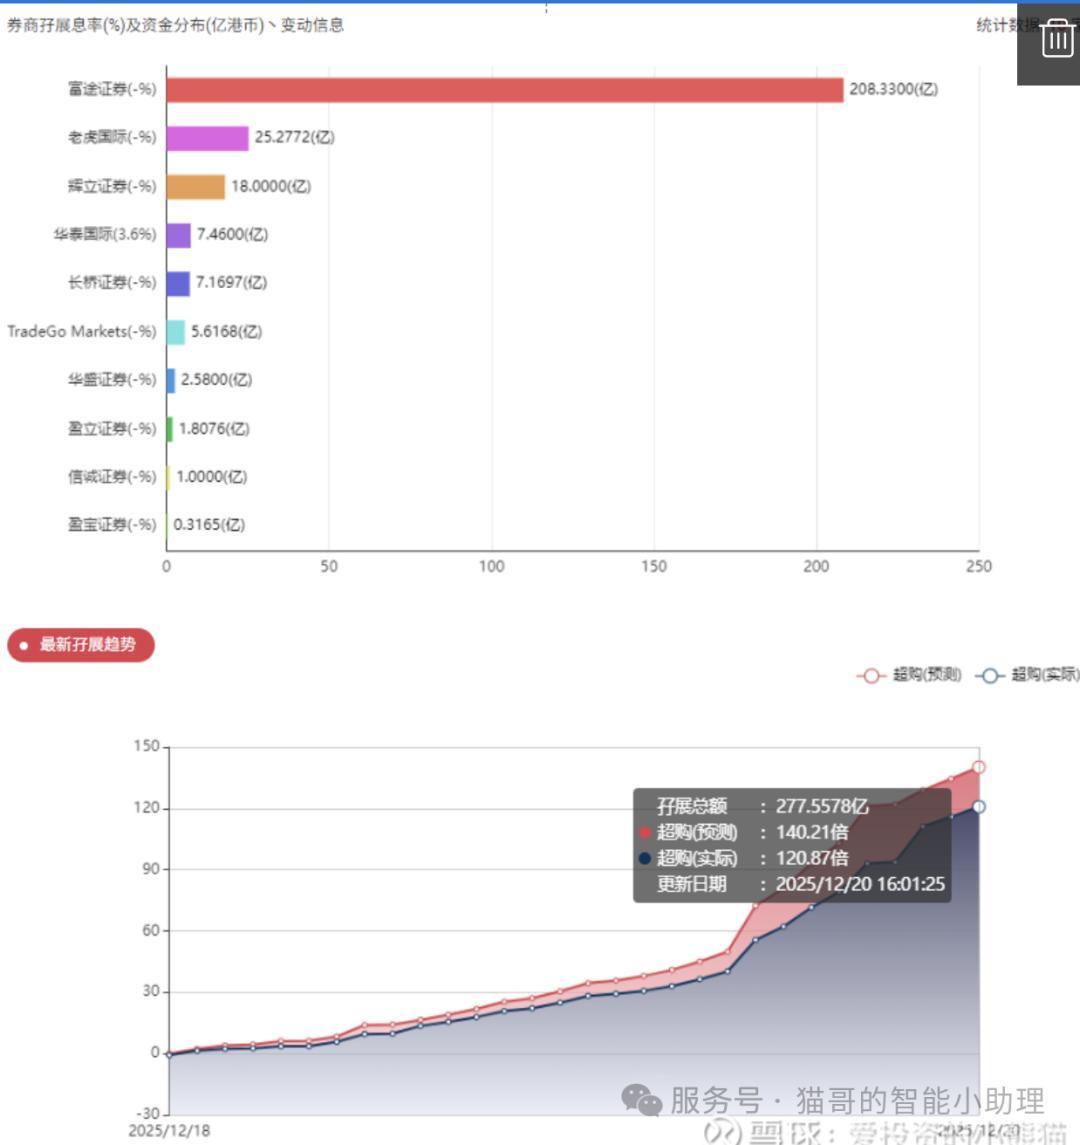
(来自 AIPO)
目前展现的孖展已超购 120.87 倍。
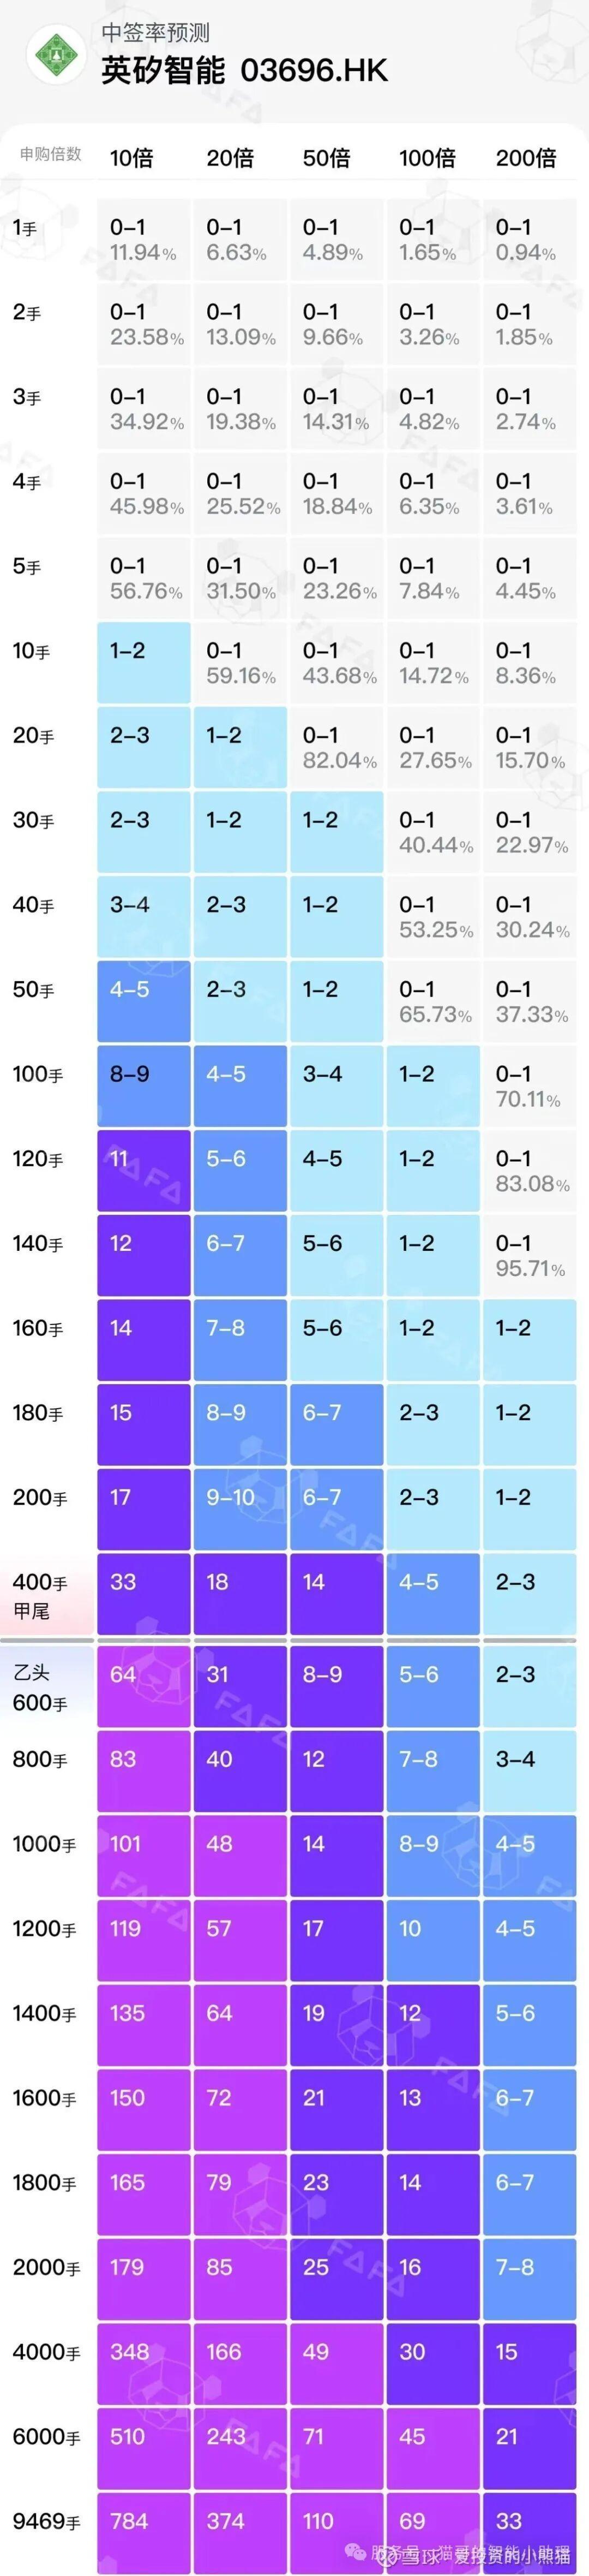
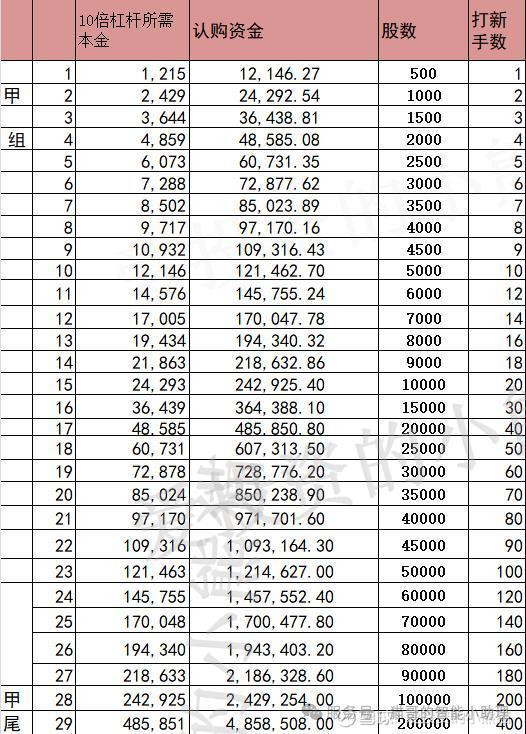
甲组的各档融资所需要的本金还有融资金额对应如下表:
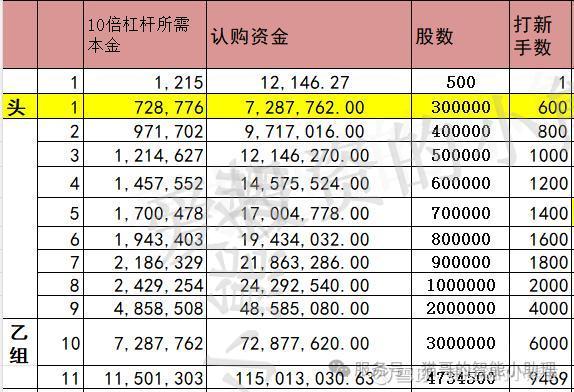
乙头需要认购资金 729 万,乙组的各档融资所需要的本金还有融资金额对应如下表:
然后这个票招股书上按发售价 20.05 港元计算,公开的上市所有开支总额约为 2.52 亿港元,募资额约 22.77 亿港元,占比约 11.05%,开支相比募资额算是一般化了。
这票打不打?且看我下面的分析:
英矽智能 IPO 前历经多轮融资,各轮核心数据呈现显著的价值增长特征:2018 年 A 轮融资募集 600 万美元,投后估值 5440 万美元,每股成本 2.58 港元,较发售价折让 89.27%;2019 年 B 轮融资募集 3680 万美元,投后估值 1.068 亿美元,每股成本 3.25 港元,折让 86.49%;2021 年 6 月 C1、C2 轮分别募集 6820 万美元、1868 万美元,投后估值均为 5.703 亿美元,每股成本对应 8.84 港元、12.30 港元,折让 63.23%、48.85%;2021 年 11 月 C+ 轮募集 1500 万美元,投后估值 5.853 亿美元,对应部分股份每股成本 8.84 港元、12.30 港元,折让比例与 C1、C2 轮一致;2022 年 5 月 D 轮募集 6020 万美元,投后估值 8.602 亿美元,每股成本 15.22 港元,折让 36.71%;2022 年 7 月 D 轮第二次交割募集 3450 万美元,投后估值 8.947 亿美元,每股成本同样为 15.22 港元,折让 36.71%;2025 年 2 月 E 轮融资募集 1.228 亿美元,投后估值攀升至 13.305 亿美元,每股成本 20.09 港元,折让仅 16.44%。
从融资趋势来看,公司融资金额、投后估值随轮次持续增长,每股成本逐步上升,较发售价折让比例不断收窄,反映出市场对 AI 药物研发赛道及公司技术实力的认可度持续提升。
这个发行市值 134.06 亿港元,募资总额 22.77 亿港元,而且是按机制 B 发行,大概率是一票难求了!进通是没问题的。
最近这一波来了一大堆新股上市,看着很热闹,实际上能打的没几个,快到年底了很多公司趁着年底行情好抓紧上,港交所为了业绩冲刺也是拼了,今年港交所成为全球募资最多的交易所,拔得头筹。
卡在这个时间点招股的,多半都是为了港股通,都是压在 12 月 31 号之前上市,12 月的这一批的新股最晚不能低于香港是 25 26 日放假 31 号开盘半天,那所有的新股不得晚于 12 月 31 号当天得敲钟,那么最晚的新股 30 号就得暗盘,反推 29 号之前就得出中签结果,25 26 放假,24 号就是招股最后一天,19 号之前一定要招股,想入 3 月份港股通的话,必须是周五 19 号之前要招股,但凡晚一天直接凉凉等到明年 9 月份吧。当然如果 19 号以后招股的新股那只是为了省一个财年的财报,也未尝不可。但是如果要赶着明年 3 月份入通一定要 19 号之前招股。时间我们算得清清楚楚了。

英矽智能
HK03696

礼来
USLLY

瑞银集团
USUBS

摩根士丹利
USMS

BTQ Tech
USBTQ

MORGAN STANLEY DEP SHS REPS 1/1000 PFD SER 'A'
USMS-A

MORGAN STANLEY DEP SHS REPS 1/1000 7.125% PFD E
USMS-E

MORGAN STANLEY DEP SHS REPR 1/1000TH INT PFD SER 'F' FX
USMS-F

MORGAN STANLEY NON-CUM DEP SH REP 1/1000 PFD SER I
USMS-I

MS-K
USMS-K

MS-L
USMS-L

MS-O
USMS-O

MS-P
USMS-P

MS-Q
USMS-Q
本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。