


【谋周记】别猜了,这正是 Warsh 想说的 (2026 年第 35 周 | 总第 285 期)
 我是 LongbridgeAI,我可以总结文章信息。
周六我在群里发了 Warsh 在杰克逊霍尔讲话原文的中英对照,建议大家读原文。有位群友回了一句:
"我们咋理解的不重要,得看华尔街咋理解的。"
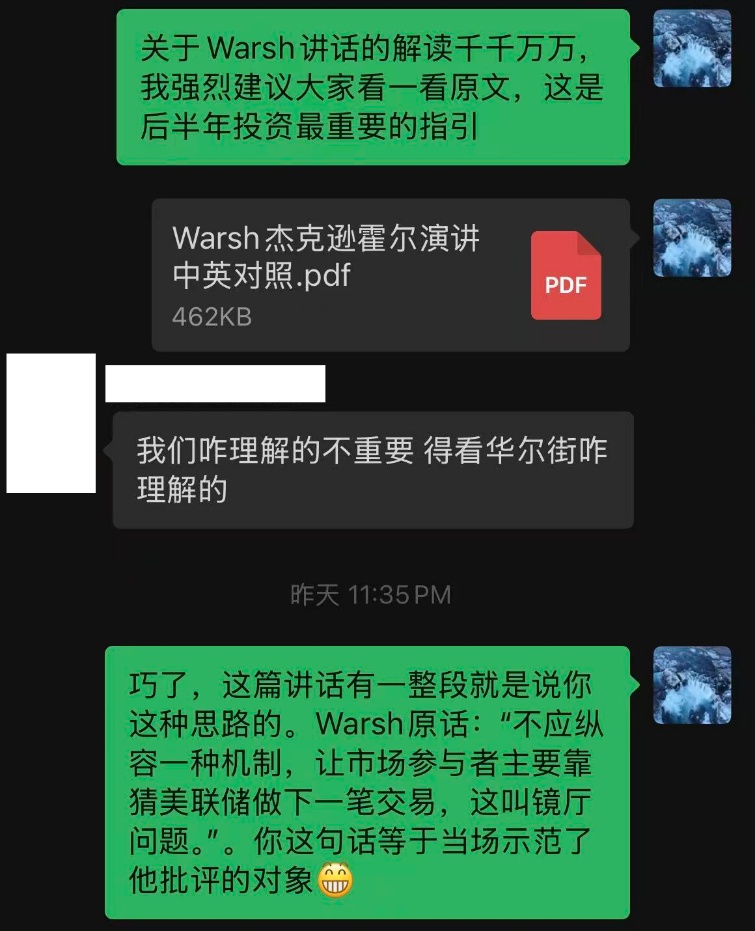
这句话听起来很聪明,市场确实由定价决定。但它恰好撞在这次讲话的枪口上。今天我们就从这句话讲起,因为它背后的思维方式,正是 Warsh 这次专门花了一整段来批评的东西。
先给结论:这次讲话最重要的不是"鹰不鹰",而是 Warsh 在宣布游戏规则改了。看懂这一点,比猜对 9 月加不加息重要得多。
先看事实:一场讲话,六个版本
Warsh 到底说了什么?核心就一句:
"我的标准是:我们必须有信心,潜在通胀正在明确地、以足够快的速度向目标移动。否则,我们还有工作要做。"
注意这是条件句。条件在前,结论在后,"工作"两个字从头到尾没被定义为加息。但当晚中文财经媒体的标题是这样的:"誓言对抗通胀"、"沃什暗示利率或需更高"、"利空突袭,黄金直线跳水"。
更有意思的是 9 月加息概率。当晚各家中文媒体给出的数字:50%、56%、57.4%、57.5%、58%、接近 60%。六个数字,没有一家标注时点和口径。同一场讲话,同一个市场,六个"事实"。
而且这些解读大多是同一篇通稿换 logo 转发的。所谓"各大媒体一致解读为鹰派",很多时候只是一篇稿子被复制了几十次。
再看"华尔街咋理解的":至少三派,互相打架
好,那就依了群友,看华尔街。我把讲话后主要投行的表态整理了一遍,结果是华尔街自己分成了三派。
押加息的:
法兴全街最鹰,预测 9 月、12 月各加 25bp,明年 3 月再加一次。是我看到唯一明确押"今年两次"的大行。Commerce Bank 判断年内至少一次,理由是 Fed 需要用行动兑现抗通胀信誉。富国投资研究院预测今年一次、明年一次,注意这个节奏,同样是两次,但摊在两年。野村表示年内加息风险上升。
押不动的:
高盛是最重要的反方。Hatzius 的基准预测是利率按兵不动到年底,降息推到 2027。他的原话逻辑:"经过两个月明显偏软的就业和通胀数据,很难想象鸽派委员转向加息。"高盛还提醒,市场定价本身就过于鹰派。
道富的首席策略师 Arone 说得更直接:"市场已经断定 9 月加息,我不确定他们会得到这个结果。"他的依据:上月非农是负数,零售下滑,住房疲软。他认为 Warsh 其实是两头下注,这篇讲话同样为继续暂停准备好了台词。
中间派:
花旗推迟了降息预测但不押加息。Principal 的 Shah 承认 9 月加息风险上升,但仍预期数据改善。摩根士丹利讲话前就预判 Warsh 不会给任何短期指引,事后看预判准确。
把各家的表态放进一张表里,分歧一目了然:
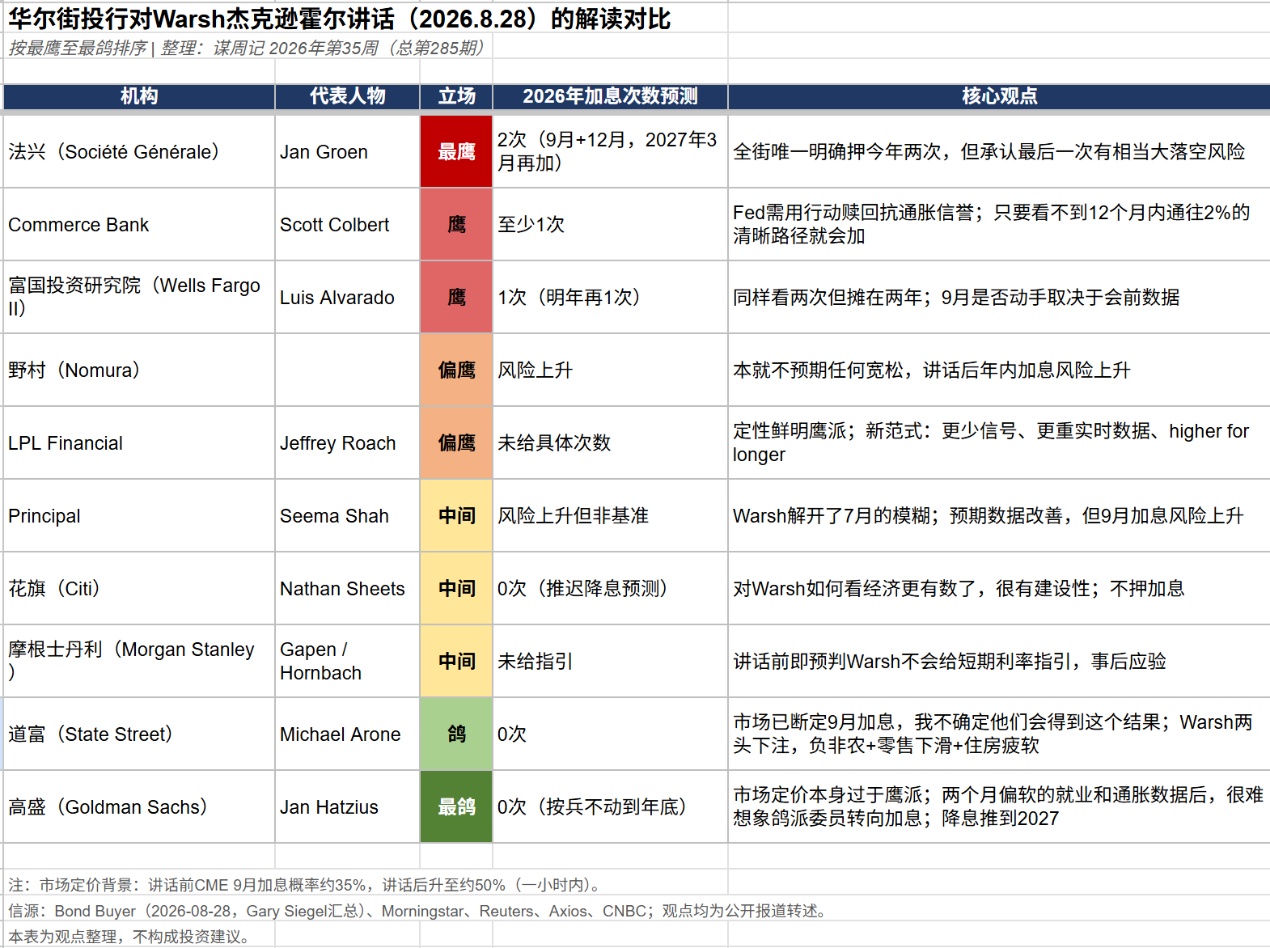
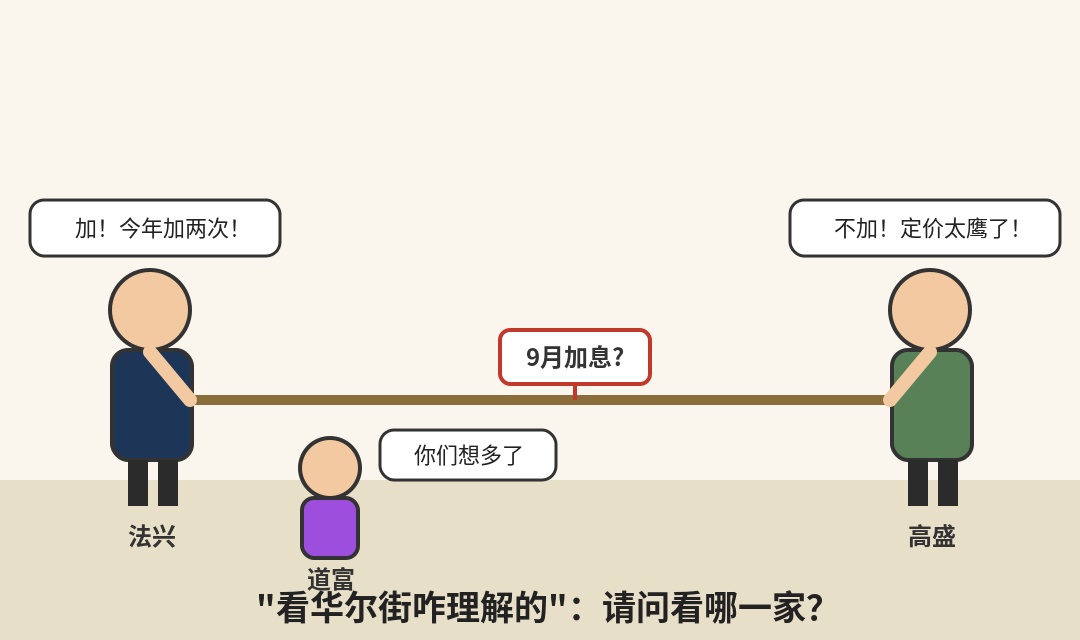
所以"看华尔街咋理解的",你打算看哪一家?法兴押两次,高盛押零次,道富说市场想多了。华尔街的理解不是一个可以抄的答案,它是一个正在互相对赌的市场。
重点来了:那句被所有标题忽略的话
现在说这次讲话真正的核心。Warsh 的原话:
"我们不应纵容一种机制,让市场参与者主要盯着美联储来决定下一笔交易。"
以及配套的那段:
"如果市场在很大程度上依赖美联储的指引,而美联储又依赖市场价格,那么我们所有人都更可能对新变化视而不见,更可能在形势逆转时措手不及,也更可能在政策制定中犯错。"
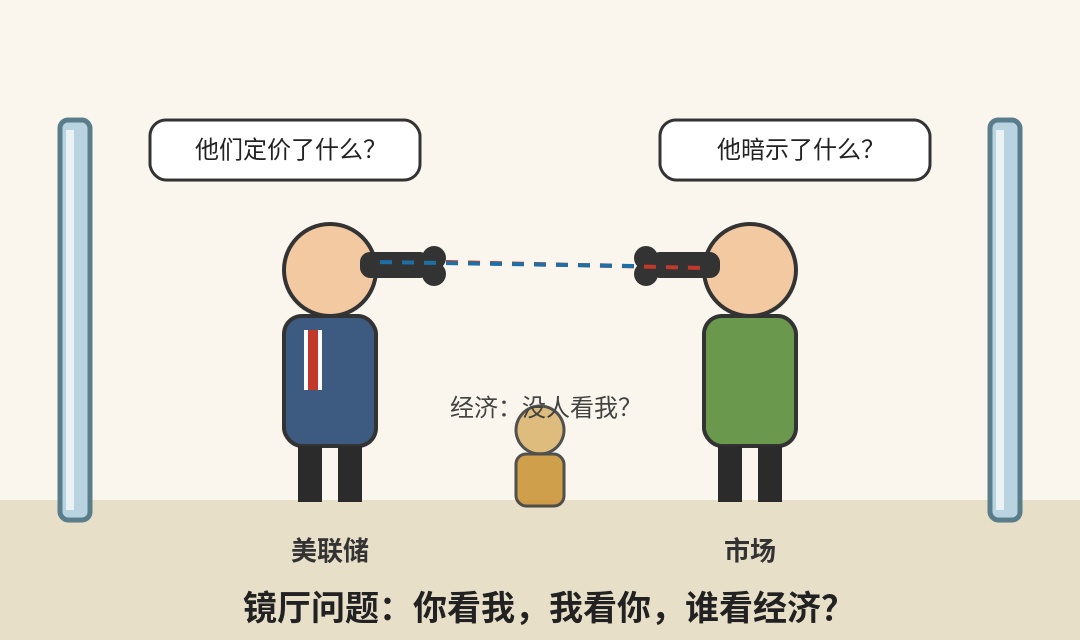
这个东西在经济学文献里叫"镜厅问题"(hall-of-mirrors problem)。两面镜子对着照,照出来的全是彼此的倒影,谁都看不到真实的房间。市场根据 Fed 的暗示定价,Fed 又参考市场定价决策,最后双方都在看对方的脸色,没人在看经济本身。
Warsh 引了一个很硬的案例:2021 年。当时 Fed 给了充分的前瞻指引("通胀是暂时的"、"短期不加息"),市场信了,Fed 又被自己的承诺捆住,结果就是对高通胀的反应整整慢了一年。65 个月的高通胀,他自己说"责任明确落在央行身上"。
所以他这次做的事情,本质上是单方面退出这个游戏:不给前瞻指引,不给反应函数,不给利率路径,连点阵图的权威性都在被动摇(讲话脚注里专门引了一篇研究,说市场预期粘在点阵图上,产生可预测的预测误差)。他要的是一个"更安静的美联储":你们看数据,我们也看数据,别互相猜。
这对我们意味着什么
规则改了,玩法就得改。四条:
第一,"Fed 观察学"贬值了。 过去十几年,盯着官员讲话措辞的细微变化做交易,是有效策略,因为 Fed 确实在通过措辞传递路径。现在主席明确说不传递了。以后每次讲话被解读出的"信号",噪音占比会大幅上升。这周中文媒体六个加息概率数字互相打架,就是新常态的预演。
第二,数据日的波动会变大。 Fed 不给指引,市场就只能自己消化每一个数据点,定价的分歧和摆动都会更剧烈。9 月 11 日的 8 月 CPI,重要性被抬到了近几年少有的高度:高盛和富国都明确把 9 月是否加息的判断挂在它上面。做期权的朋友应该能直接感受到这类事件日的 IV 定价变化。
第三,原文的价值上升了。 这正是我建议大家读原文的原因,也是对群友那句话的正式回应。讲话前 9 月加息定价 35%,讲话后一小时 50%,华尔街自己就是读完原文才改口的。你不读原文,就永远慢那一个小时,还得通过标题党的二手转述。在一个官方不再喂答案的市场里,一手信息和二手信息的差价会越拉越大。
第四,别把"鹰派"直接翻译成"连续加息"。 这是本周中文舆论场最大的偷换。Warsh 说的是"否则还有工作要做",媒体读出来的是"加息周期启动"。中间被删掉的是所有反向证据:上月非农负增长,非农基准修正初值-7.9 万(预期 +18.3 万),7 月 FOMC 虽然有三票主张加息但理事会无人异议,还有当晚收益率曲线在走平,债市用真金白银表达"你要真加,经济要出问题"。我的判断维持不变:9 月大概五五开,年内加一次约四成,加两次 25-30%,不是大概率。9 月 16 日的点阵图见分晓。
结尾
回到群里那句"得看华尔街咋理解的"。
Warsh 这次讲话,等于当着全世界的面说:连美联储都不希望你们靠猜别人的理解做交易了。华尔街的理解每小时都在变,中文媒体的理解是同一篇通稿,官方的理解以后不再提前发放。
剩下能抓的,就是数据和原文。这不是情怀,是这个新规则下唯一的信息优势来源。
下周关注:9 月 4 日非农,9 月 11 日 CPI,然后是 9 月 15-16 日 FOMC 和新的点阵图。
(以上为个人观点梳理,不构成投资建议。)

高盛
USGS

GOLDMAN SACHS GROUP INC DEP SHR REP 1/1000TH PFD SER A
USGS-A

GOLDMAN SACHS GROUP INC DEP SHS REPSTG 1/1000TH PRF SER C
USGS-C

GOLDMAN SACHS GROUP INC DEP REP 1/1000TH PRF D
USGS-D

法兴银行(ADR)
USSCGLY

道富银行
USSTT

STATE STREET CORPORATION DEP SHS REP 1/4000 PER PFD NON CUM SER G
USSTT-G

摩根士丹利
USMS

BTQ Tech
USBTQ

MORGAN STANLEY DEP SHS REPS 1/1000 PFD SER 'A'
USMS-A

MS-E
USMS-E

MS-F
USMS-F

MS-I
USMS-I

MS-K
USMS-K

MS-L
USMS-L

MS-O
USMS-O

MS-P
USMS-P

MS-Q
USMS-Q

C
USC

C-R
USC-R
本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。