
海天,希望是淘大终点
 我是 LongbridgeAI,我可以总结文章信息。
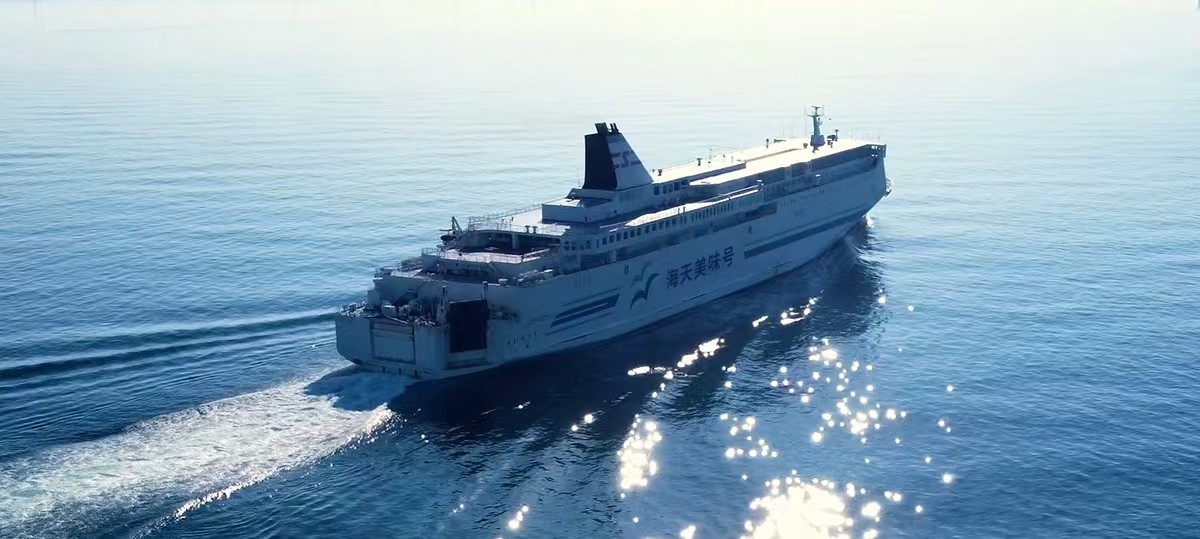
2026 年 9 月 10 日,中国调味品行业巨头海天味业出手收购了中信资本旗下、香港百年品牌淘大食品(Amoy Food)100% 股权,本次交易通过海天味业旗下海天国际投资有限公司完成,对价等相关细节并未对外披露。
在完成 A+H 两地上市后,海天再一次为出海踩下油门。
淘大是谁?
1908 年,淘化罐头食品厂在厦门成立,主要生产酱油、罐头等调味品及罐头食物。
7 年后,淘化在巴拿马万国博览会获奖,与汾酒、茅台、信阳毛尖等熠熠生辉的名字一起,拿到了通往全球市场的第一张入场券。
1927 年,淘化合并了同在厦门的 “大同罐头厂”,更名为淘化大同。重组后整体搬迁至香港,此后一直以香港市场为根基刻苦经营。
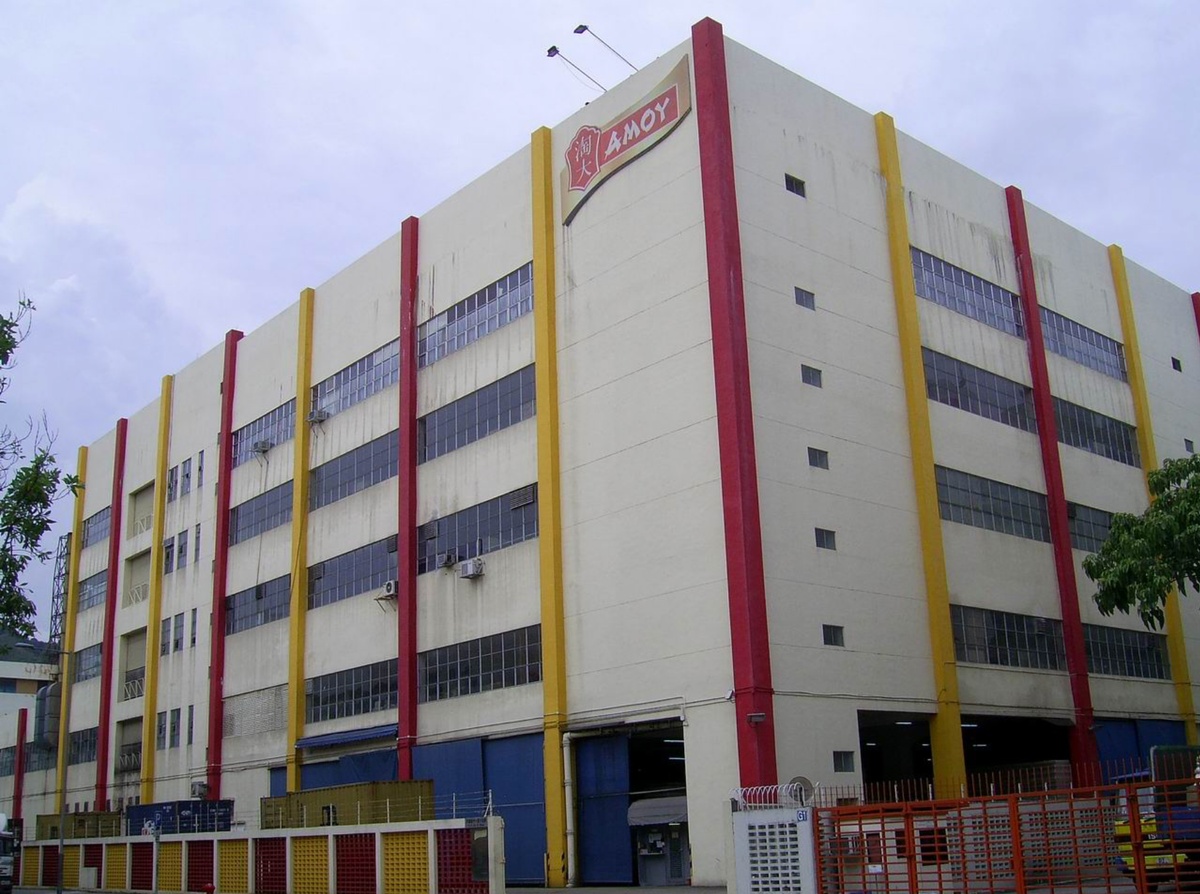
淘大食品香港工厂
作为一家非公开上市私人企业,外界投资者无从得知淘大的真实财务状况,只能从其不断被收购、售卖的公开新闻中窥探一二。
1972 年,吉隆坡森那美集团以换股形式入主淘大;1980 年,香港恒隆集团为借壳收购淘大 63% 股权;1985 年,美国 Pillsbury 购入淘大食品 50% 股权;1991 年,法国达能集团收购淘大食品业务;2006 年,日本味之素以 18.45 亿港元全资收购淘大食品;2018 年,中信资本控股旗下信宸资本全资收购淘大食品。
调味品不是硬科技,不是互联网,更不是 AI 和人工智能,它只是一门传统的、可以带来大量持续且稳定现金流的生意。
因此,这类企业通常极少发生股权层面的重大变更。
以收入口径来看,全球前十大调味品行业巨头的母公司,在过去 50 年间仅卡夫亨氏(The Kraft Heinz Company)有一次大规模变动。
然而,算上此次海天味业的并购案,淘大食品在五十余年间七度易主。在海天之前,每一任控股股东都没能长期持有淘大食品。
据市场消息,2023 年,信宸资本已考虑出售淘大,估值约 3 亿美元,对手方为来自东南亚市场的买家。然而最终交易并未达成,有传言称信宸将淘大的估价下调至 1.5 亿美元左右,并开始接触战略并购方。
从 20 年前公开的 18.45 亿港元对价(通货膨胀调整后约 3.79 亿美元),到 3 年前市场传言的 3 亿美元估值,再到 1 年前市场传言的 1.5 亿美元估值,不难看出市场对于淘大的财务表现并没有坚实信心。
显然,海天此次出手,绝非单纯出于财务角度的同业并购。
那么,海天为什么需要淘大?
海天要什么?
如果要从博大精深的中华饮食文化中挑选一种最普适,同时又最独特的调味品,酱油可能是唯一答案。
它不像盐、糖、醋那样过于基础;也不像葱、姜、蒜那样不够普适;只要你身处泛中华文化圈,酱油一定是日常饮食中离不开的基础调味品。
所有人都吃酱油,而酱油不用像 AI 那样快速迭代,这意味着酱油是一门细水长流的生意——不会有人天天买酱油,但天天都会有人买酱油。这种稳定性是海天味业这类现金奶牛企业赖以生存的基石。
市场总是公平的,现金流稳定和高增长不可能同时长期存在。
2021 年,海天味业归母净利润为 66.71 亿元,2022 年,海天味业总营收为 256.10 亿元,利润和营收分别到达上市后第一个峰值,随后两年海天味业进入阵痛期,数据双双下滑。
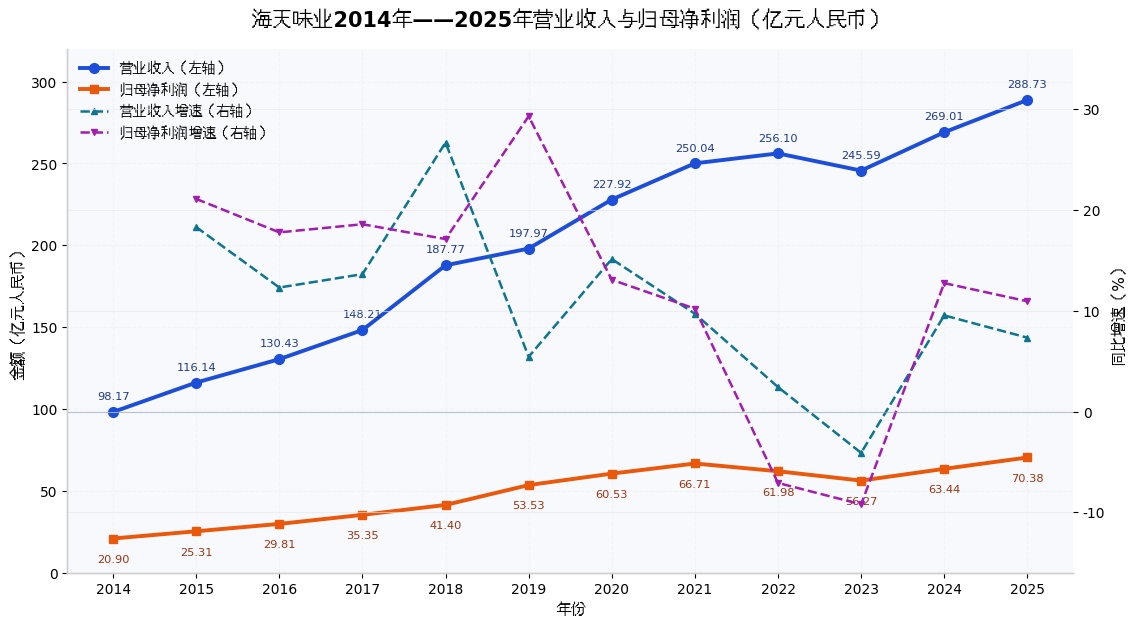
数据来源:海天味业年报
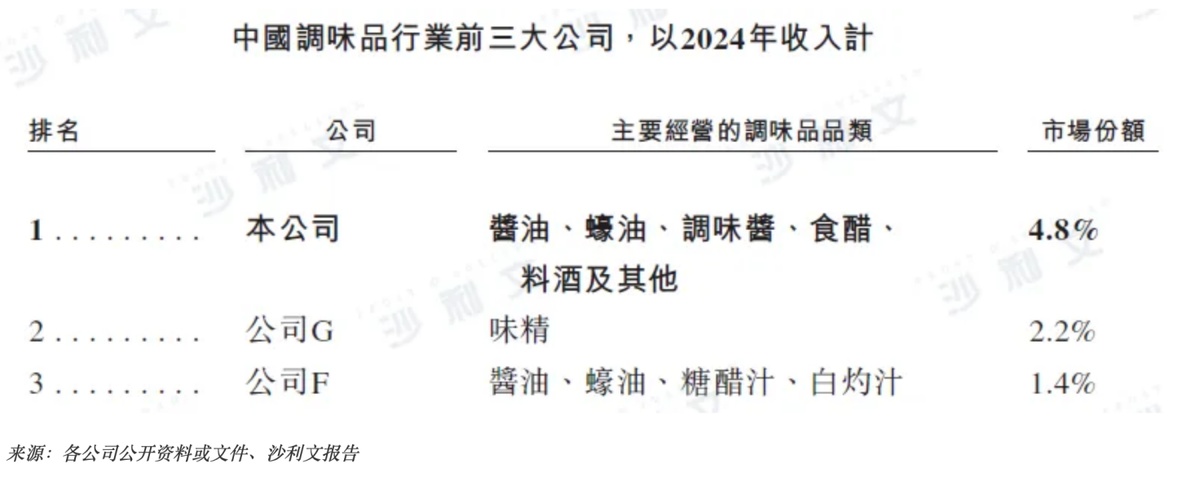
弗若斯特沙利文的在 2024 年的统计报告揭示了海天增长陷入停滞的部分原因:以收入计,2024 年海天味业的市场份额已超过国内第 2、3 名的总和,向内求的难度越来越大。
二级市场需要成长,需要故事,于是投资者同样用真金白银为海天的成长性投下了不信任票——2021 年 1 月 8 日,海天味业 A 股股价抵达历史极值 123.32 元,5 年后的今天,海天味业 A 股股价仅为 34 元,不到 5 年前的 1/3。
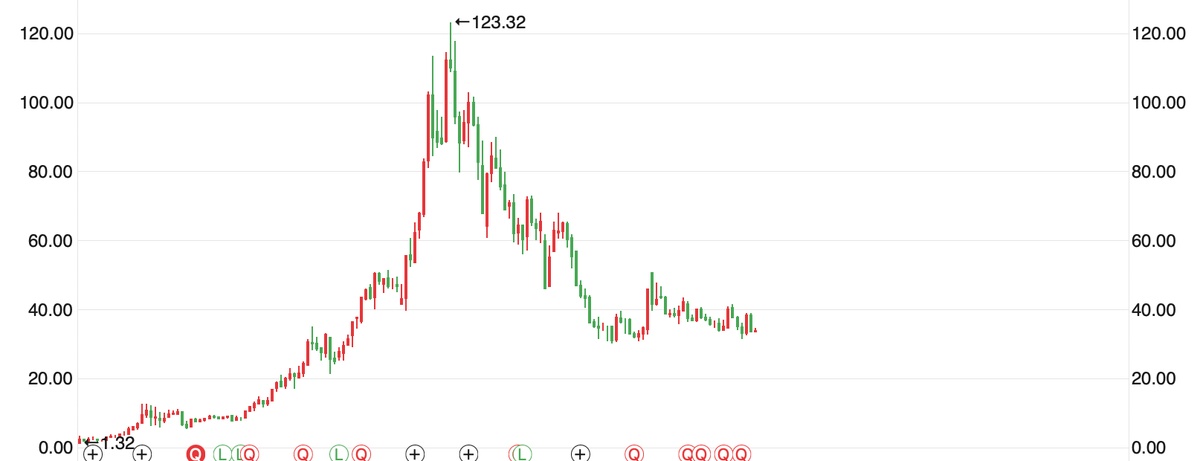
海天味业 A 股股价走势
海天要增长,海天要开辟第二曲线。于是海天真正把目光投向了天边的一片片海。
根据弗若斯特沙利文的统计数据,2024 年,海天味业在全球调味品行业中市占比为 1.1%,排名全行业第五;行业第一为 3.3%,恰好是海天的三倍;行业前四名总和为 11%,恰好是海天的十倍。
行业前五名中,其它四家做的都是全球生意,除了海天。
从 “向内求” 转向 “向外修” 之后,海天被赋予了广阔的想象空间。
曾经,海天只是全球调味品市场的 “重要配角”,现在,海天也想当主演。
海天的出海战略始于 2023 年。2023,海天成立海天国际投资有限公司,负责主导海天味业的海外投资工作,海天国际投资又分别新设子公司以主导海天味业在海外的研发及进出口贸易工作。
与此同时,海天味业同步启动海外首批生产基地建设工作,2025 年,海天首个海外生产基地已经落地,在未来,海天味业计划于 2028 年前在欧洲拓展本地化供应链并建立生产基地。
时间来到 2026 年,根据海天味业 2026 年半年报,2026 年上半年,海天味业新设立 4 家海外全资子公司,分别位于韩国、新加坡、美国及马来西亚,海天境外资产规模约合人民币 87.2 亿元,占总资产比例为 18.5%。
三年时间 + 八十多亿重资产投入,海天已初步在海外搭建起了一套全球化生产体系。
产能有了,平台有了,海天还需要面向海外市场的品牌形象、销售渠道以及稳定供应链。
在招股书中,海天直言其剑指海外市场的决心——“所得款项净额约 20.0% 或约 1,854.2 百万港元将用于通过建立我们的全球品牌形象、拓展销售渠道以及提升海外供应链能力,以提升我们的全球影响力。”
舞台搭好,大戏将起。而淘大,正是海天找来的 “戏班” 之一。
淘大有什么
淘大有海外渠道。
不同于海天味业的先天优良条件,扎根香港本土市场的淘大食品没有足够广袤的本土市场可供开发,因而早早开始探索全球化旅程。
早在上世纪 50 年代,淘大已经开始将业务范围拓展至东南亚市场;上世纪末,淘大先后跟随两任控股股东进入美洲及欧洲市场。目前,淘大在美国设有全资子公司,在欧洲则由卡夫亨氏负责旗下产品分销,其产品覆盖 5 大洲、40 余个国家和地区。
淘大有海外销售经验。
淘大食品的欧洲区官网,其产品栏前列展陈分别是 “韩式辣酱”、“甜辣酱”、“日式照烧酱”,而不是淘大起家立身之本的酱油和生抽,并注有 “亚洲/日本/韩国” 等元素。
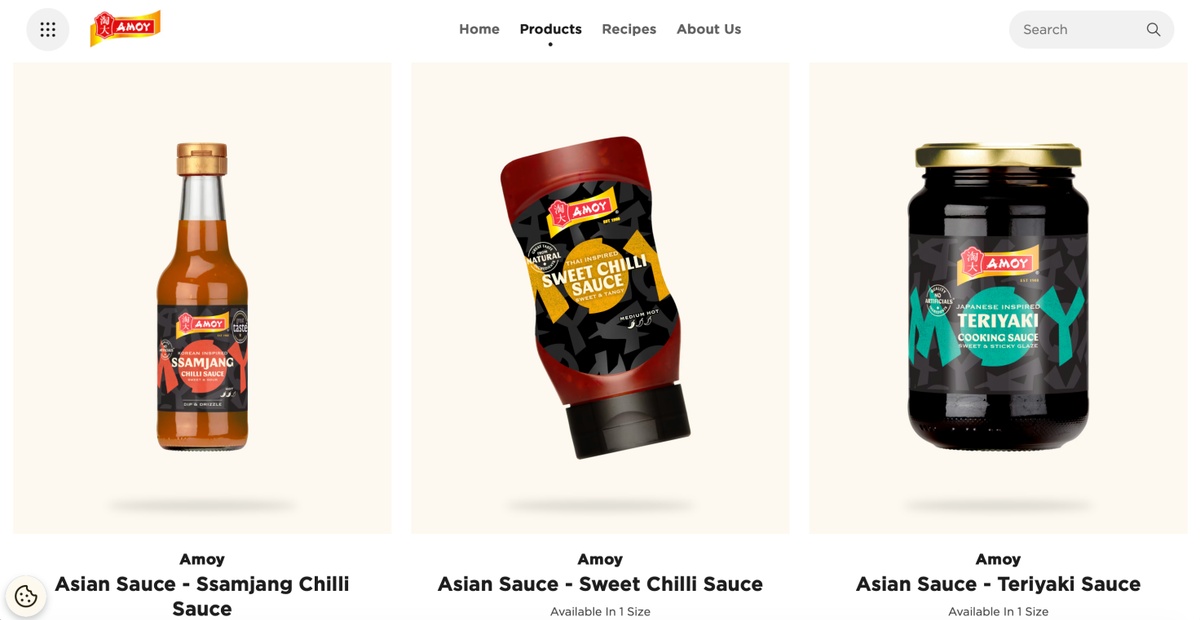
淘大欧洲区官网
这些被淘大摆上首页橱窗的商品特殊得刚刚好——欧洲消费者熟悉的风味 + 一点点神秘的亚洲色彩,既能为海外消费者带来新鲜感,又不会过分挑战人类隐秘而顽固的味觉记忆。
海天味业的英文官网则是完全不同的风格。其欧洲区产品栏的前六位商品中,除 “4.9 升装蒸鱼豉油” 专门用英文标注 “For Seafood”(用于海鲜)外,其余产品均为 “Soy Sauce”(酱油)。即便对于不常下厨房的中国消费者而言,分辨这些商品的具体差别都十分困难,遑论海外消费者。
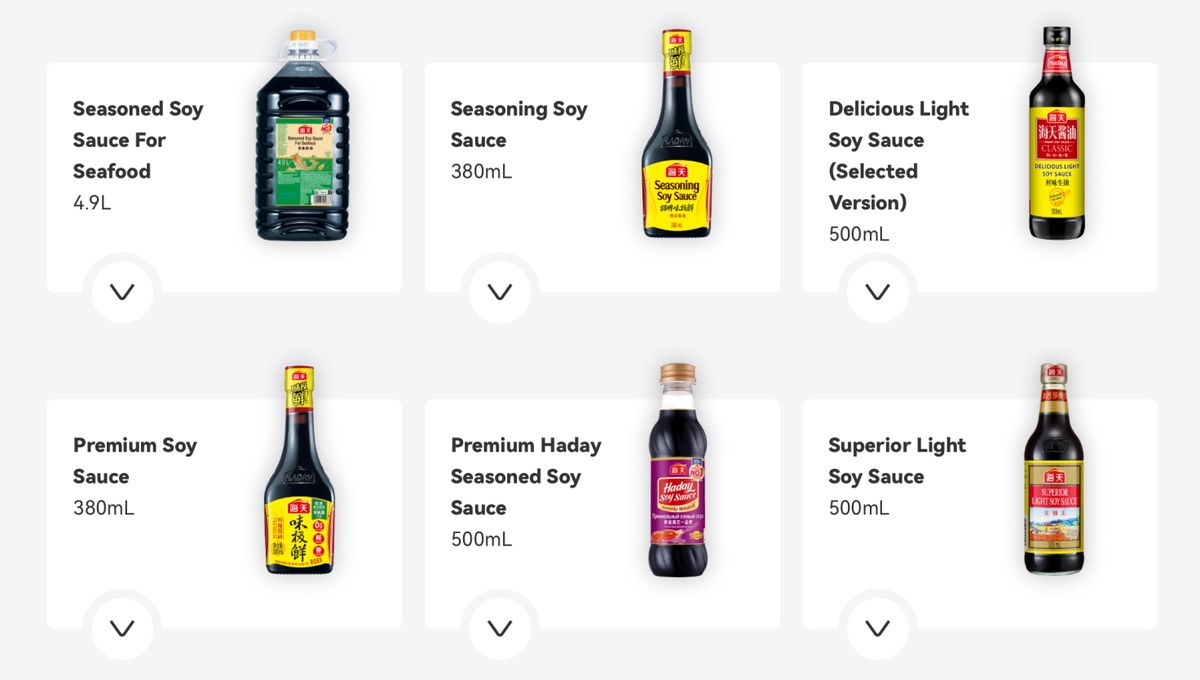
海天味业英文官网欧洲区产品页面
淘大更有合规经验。
欧洲食品安全局(EFSA)在《2025 年欧盟食品安全晴雨表》表明,71% 的消费者表示他们会在消费时关注食品添加剂问题。据 Innova Market Insights 统计,约 47% 的欧洲消费者会主动限制或规避人工添加剂及高盐/糖/脂肪食物。
淘大显然捕捉到了这一点,在其欧洲官网所列出的全部 23 项产品中,有 7 件商品注有 “No Artificials”(无人工合成成分)字样。
海天味业则欠缺了这方面的敏感性。其英文官网的欧洲区在售的 37 款产品中,具有此类标注的产品数量为 0,大部分产品仅有标注 “Naturally brewed”(天然酿造),在欧洲市场,这仅代表自然发酵/酿造工艺,不能保证产品中不含任何添加剂。
2022 年,界面新闻记者在实地走访中发现,即便是在不禁止添加剂的德国市场,其大型连锁商超(Edeka/利多/奥乐齐)中根本找不到任何一款含有人工添加剂的酱油,也就是说,当地的主流销售渠道已主动帮助消费者将含有添加剂的酱油单品拒之门外。
如果说官网的展陈可以快速学习并模仿,那么真正落实到商品竞争力层面,如何在更成熟理性,对食品安全和合规要求更高的欧美市场打开一片天地,如何在满足质量要求的同时仍然保证口味竞争力,淘大能帮到海天味业的地方还有很多。
从这三点上来说,这场传闻中 1.5 亿美元的交易,一点也不贵。
海天买来的不只有淘大百年累积的品牌、商誉与技术,还有数十年来淘大从东南亚迈向欧美乃至全球市场所积累的销售经验、合规教训与供应链渠道。
接手淘大之后,在海天终于有了坐上全球调味品市场牌桌的资格,有了和龟甲万、李锦记等国际头部品牌较量的底气。
从厨房走向餐桌
淘大从来都不只是一家调味品公司。
1908 年,淘化罐头厂的在售产品中就包含了部分罐头食品;1954 年,淘大拓展汽水行业,巅峰时期一度同时代工百事、美年达及绿宝三大汽水品牌;1982 年,淘大开始涉足速冻点心业务,其产品远售美国、日本、澳洲等多地。
有别于欧洲市场,淘大在美国市场选择设立全资子公司以开展业务。有趣的是,淘大美国官网的产品名录里没有任何一款调味品,有且仅有春卷、锅贴、包子、饺子等速冻食物,以及一些亚洲风味预制菜品。
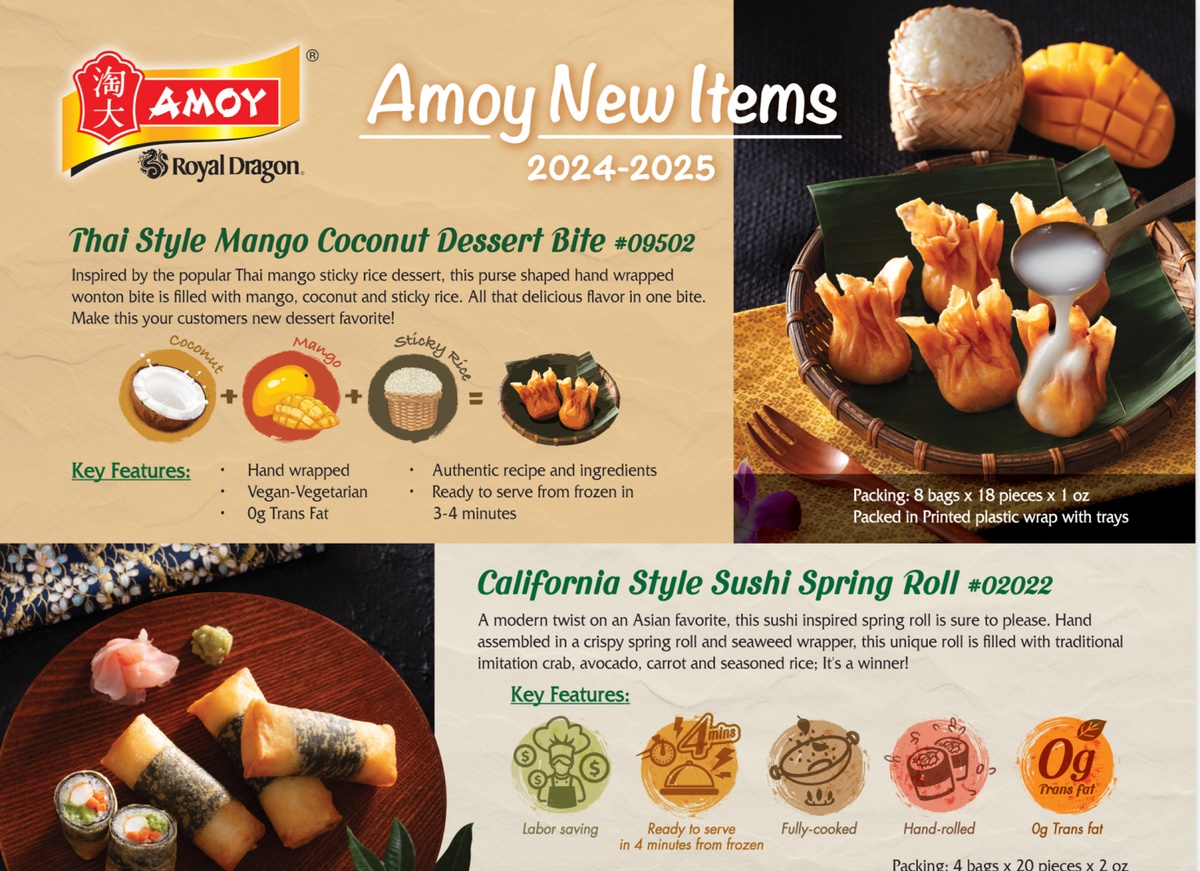
图源淘大美洲区官网
这有可能暗示了淘大真正重视的业务条线。速冻食品及中央厨房预制食物的赛道竞争更激烈,但想象空间大于产能高度集中化、规模化,巨头不断并购中小品牌的调味品行业。
海天味业同样不满足于只卖调味品,他一直怀揣着从厨房走向餐桌的渴望。
2014 年,海天全资收购中皇,涉足腐乳产业,第一次开辟三大传统业务(酱油、蚝油、酱料)之外的细分领域。
此后,海天不断加快并购步伐:2017 年并购镇江丹和,涉足醋业;2020 年先后并购合肥燕庄及浙江久晟,涉足食用油;2023 并购云南宏斌,涉足辣酱产业,甚至面向市场推出 “酱油冰淇淋” 等跨界产品……
或许,是时候涉及附加值更高、复购率更高且同样依赖渠道大规模铺货的方便食品行业了。
在外界看来,海天涉足方便食品本就理所应当——在上游,海天有成熟的供应链及农产品定价权;在生产端,海天有成熟的自动化、智能化生产经验以及充沛的自由现金流;在下游,海天数十年积累下的成熟经销商体系可以触达全中国乃至整个东南亚市场的消费者。
恰好,淘大所擅长的亚洲风味方便食品也处在时代潮头。
根据 Fortune Business Insights 数据,2025 年,全球民族食品市场规模为 927.6 亿美元,预测期内年复合增长率为 7.7%,其中亚太地区占比约为 47.45%。Research Nester 也在其《2026-2035 食品市场全球供需分析、增长预测与统计报告》中直言亚洲食品板块属于食品行业内不可多得的高景气赛道。
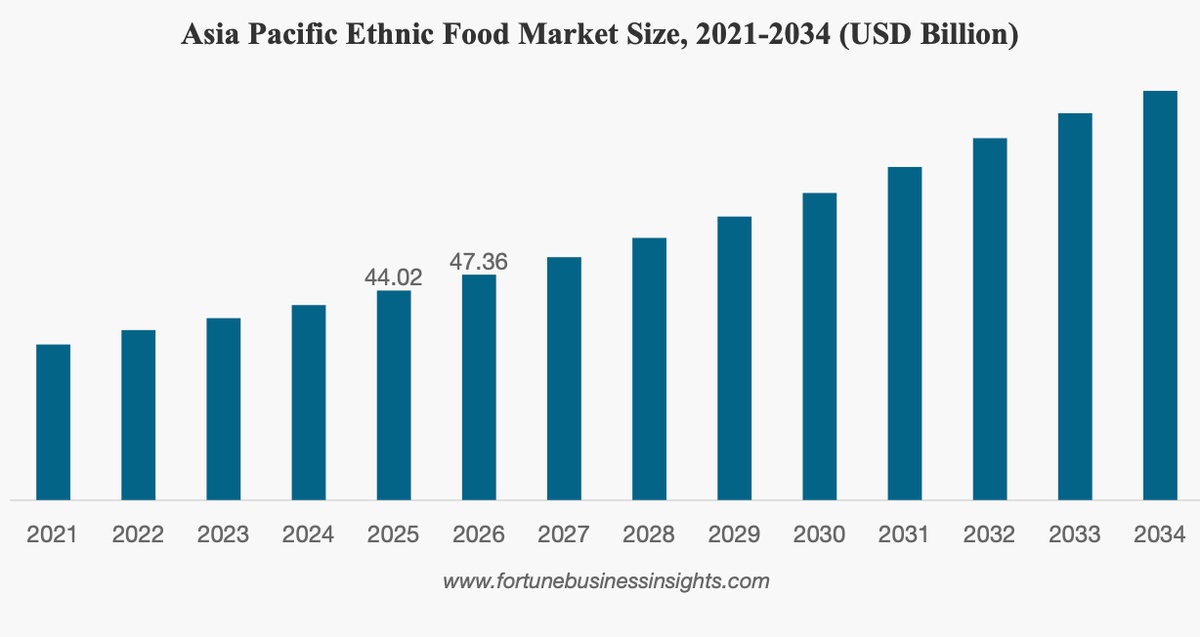
图源 Fortune Business Insights
面对新赛道,海天欠缺淘大在方便食品领域的技术沉淀,淘大则急需海天所拥有的成本优势与经销商体系,二者相结合后,这些产品有了真正成为全球范围内所有消费者日常选择的可能。
这种可能,正是百尺竿头期望更进一步的海天所需要的特质。
后记
在海天宣布收购淘大的同一天,“2026 中餐新全球化大会暨中国美食·美酒美味交流节” 在纽约召开。与会嘉宾谈论到了一个略微尖锐的问题——“当我们谈论中餐全球化,到底是让世界理解中国,还是让世界接受中国?”
“食无定味,适口者珍”。在食品行业,真正成功的全球化企业,看起来都不太正宗——肯德基卖米饭;星巴克卖粽子,乐事卖小龙虾薯片。
中餐的全球化进程是否顺利,恰恰在于它能否抛开 “正统性” 的观念之争,去迎合当地消费者的日常生活,成为他们餐桌上可以被记起、可以被提及、可以被选择的产品。
这个道理,淘大已经懂了,它所欠缺的,可能只是海天这样一个有实力的股东所提供的展示机会。
而收购淘大之后,海天也有站在出海前辈的经验之上,不再只囿于中国人的厨房,而是被端上中国乃至全球消费者的家庭餐桌——这不一定会是真实上演的剧本,但那个消费者餐桌上不可或缺的配角,也可以有当主演的梦。
来源:朝阳资本论


本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。