
【港股打新】罗博特科,全球硅光设备第一,光伏转型硅光
 我是 LongbridgeAI,我可以总结文章信息。
你好,我是陆先。研究投资领域,分享海外讯息。
昨天分享了【港股打新】景旺电子,全球汽车电子 PCB 龙头,今天分享一只半导体设备标的——罗博特科,做智能制造设备的,9 月 29 日上市。这家公司 A 股已经上市,这次来港股发行 H 股,全球硅光智能制造设备排名第一。拆解一下。
一、新股发行概况
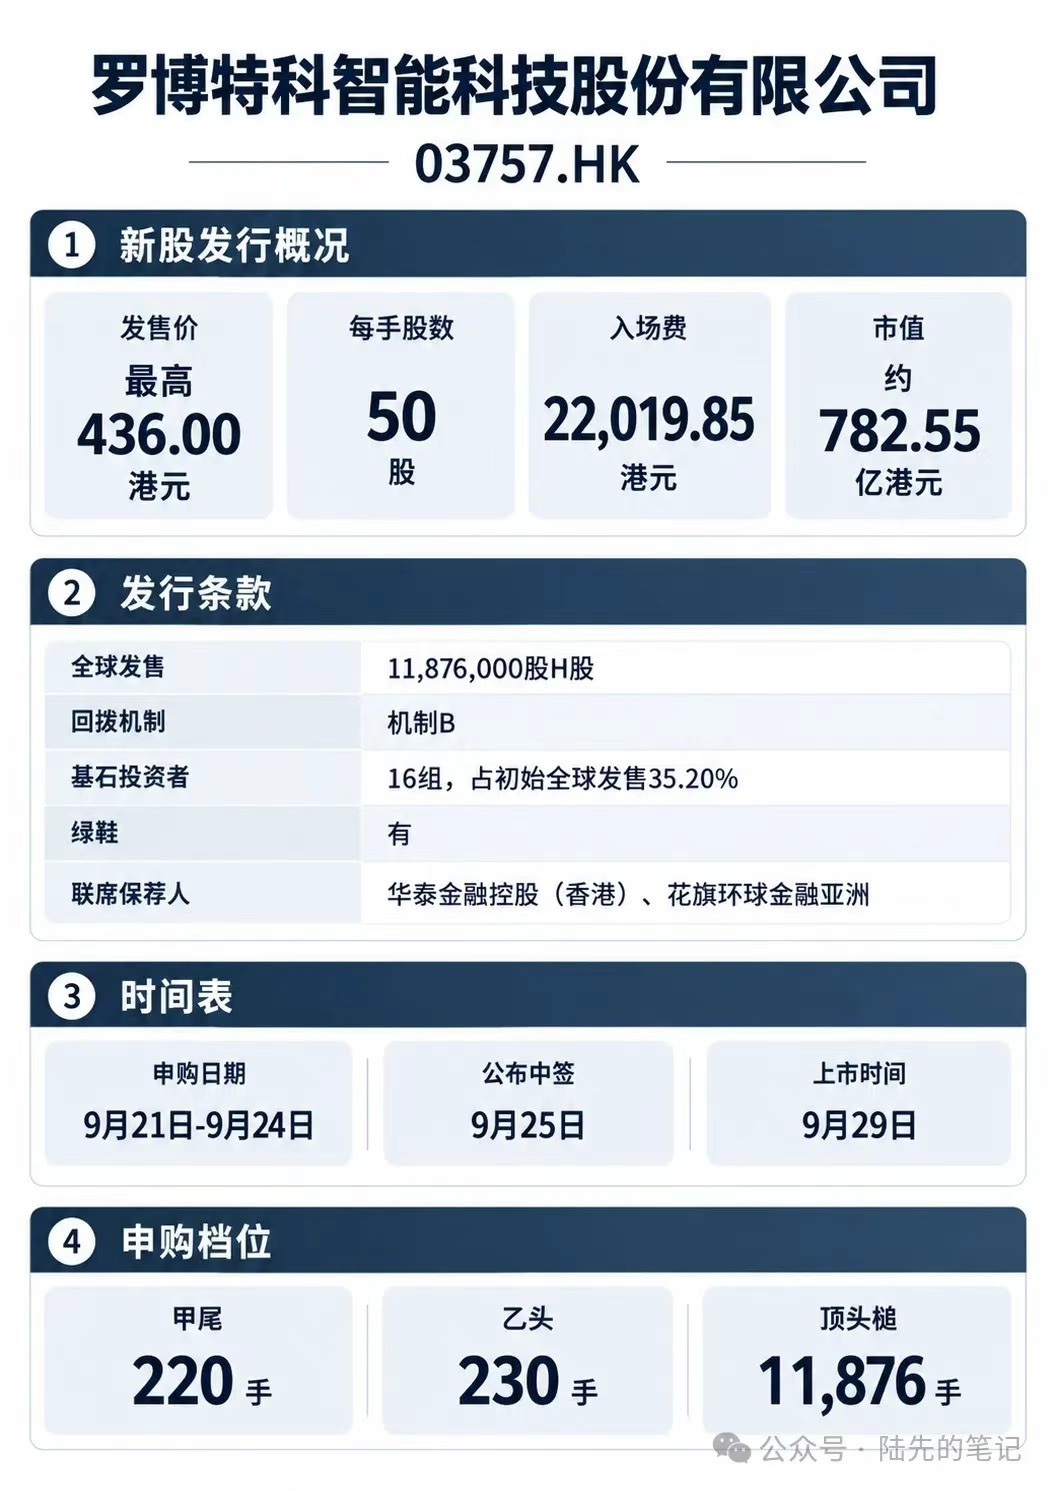
公司名称:罗博特科智能科技股份有限公司(03757.HK)
发售价:最高 436.00 港元
每手股数:50 股
入场费:22,019.85 港元
市值:约 782.55 亿港元
全球发售:11,876,000 股 H 股
回拨机制:机制 B
基石投资者:16 组,占初始全球发售 35.20%
绿鞋:有
联席保荐人:华泰金融控股(香港)、花旗环球金融亚洲
申购日期:9 月 21 日-9 月 24 日
公布中签:9 月 25 日
上市时间:9 月 29 日
甲尾:220 手
乙头:230 手
顶头槌:11,876 手
二、公司基本面分析
罗博特科做的是智能制造设备,两条产品线。一条是光伏制造解决方案,用在光伏电池片和组件生产线上。另一条是硅光组装与测试设备,用在硅光模块、光电元器件和光子芯片的制造和测试环节。第二条线是现在资本市场关注的核心。
行业地位上,按 2025 年收入计,罗博特科是全球硅光智能制造设备市场第一,市场份额约 20.5%。硅光设备这个赛道直接绑定 AI 算力。数据中心的光模块从 400G 往 800G、1.6T 走,传统光模块靠分立器件组装,硅光方案用半导体工艺集成,成本更低、功耗更小。上游设备的需求会跟着光模块扩产走,这是罗博特科被市场盯上的原因。
收入结构变化非常剧烈。2023 年光伏制造解决方案占收入 95%,硅光设备还是零。2024 年光伏降到 92.5%,硅光设备贡献 5018 万,占 4.5%。2025 年光伏跌到 45.6%,硅光设备涨到 4.39 亿,占 46.3%。两年时间,硅光从零做到半壁江山。光伏业务同期从 14.90 亿萎缩到 4.33 亿,跌了七成。这背后是光伏行业产能过剩,设备采购大幅收缩,罗博特科被迫转型。硅光的增长正好对冲了光伏的下滑。
财务数据看三年变化。2023 到 2025 年营业收入分别是 15.70 亿、11.04 亿、9.49 亿人民币,连续两年下滑。毛利从 3.43 亿降到 3.28 亿,但毛利率从 21.9% 提升到 34.5%,产品结构在往高毛利方向走,硅光设备的毛利率明显高于光伏设备。净利润从 2023 年的 0.79 亿降到 2024 年的 0.63 亿,2025 年转为亏损 0.45 亿。亏损的主要原因是光伏业务萎缩带来的固定成本摊薄不足,以及硅光业务早期投入大。研发开支从 0.86 亿增到 1.06 亿,占收入比例超过 11%。
客户集中度偏高。前五大客户 2025 年占 63.2%,最大客户占 19.4%。设备行业客户集中是常态,单一客户订单波动会影响收入。供应商端最大供应商占 20.3%,相对分散。
募资用途方面,40% 用于扩大产能和提高交付速度,20% 用于产品及技术研发创新,20% 用于战略投资及收购,10% 用于建立全球销售及服务网络,10% 用于营运资金。按最高价计算,净募资约 49.61 亿港元。上市前三年有派息,金额较小。基石投资者锁六个月。
三、打新申购分析及我的操作
罗博特科的核心看点是硅光设备赛道的全球第一地位,叠加 AI 算力扩张带来的光模块设备需求。光伏业务的拖累正在被硅光业务对冲,2025 年硅光占比已经超过光伏,转型基本完成。16 组基石认购占全球发售 35.20%,锁盘力度中等偏强。华泰加花旗双保荐,有绿鞋,护盘配置不弱。
基本面还行,风险点也很明显。营收连续两年下滑,2025 年亏损,估值对应市值 782.55 亿港元,市销率极高。光伏业务还没有止跌,硅光业务的订单能不能持续放量,要看下游光模块厂商的扩产节奏。如果之前行情热的时候可能就打一下。
我的操作:不申购。
$罗博特科(03757.HK)


本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。