
應用材料

應用材料(紀要):27 年增長超三成,28 年產能目標翻倍
FQ4 收入 104 億美元創新高、FQ1 收入指引中值 111 億美元同比增 58%,管理層預計 2027 年 WFE 增超 30% 且公司繼續跑贏,但潔淨室與供應鏈卡點仍限制出貨(FQ1 本可略高),同時公司投資在 2028 年前把系統產出能力較 FQ4 翻倍。
應用材料(紀要):2030 年目標 WFE 份額增加 2%,毛利率提升至 54%
以下為海豚君整理的 應用材料 2026 年 SEMICON West 投資者技術交流會紀要:核心看點:AI 推動 WFE 增量集中到公司領先的先進邏輯、DRAM 與先進封裝,2030 年目標定為毛利率 54%、營業利潤率 40%、份額再提升 2 個點以上,但不給 WFE 預測、明言潔淨室與供應鏈會讓增長不平滑,同時押注 EPIC 與 AIx 服務做良率創新...
潑天富貴在前,應用材料 AMAT 竟然慫了?
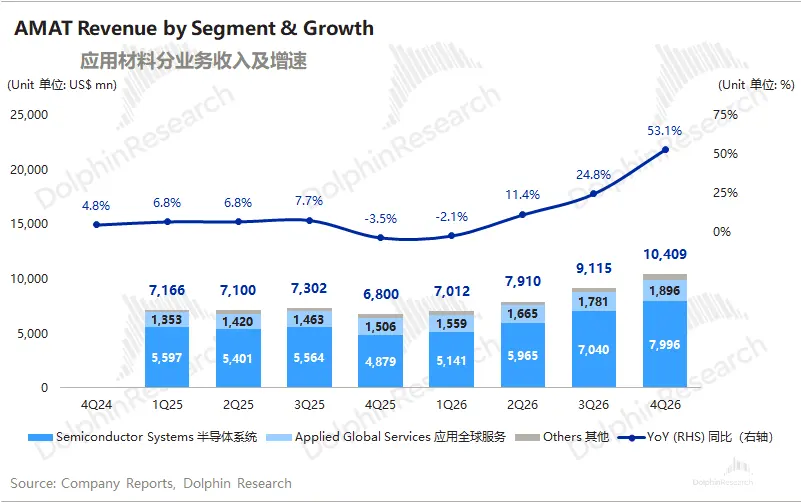
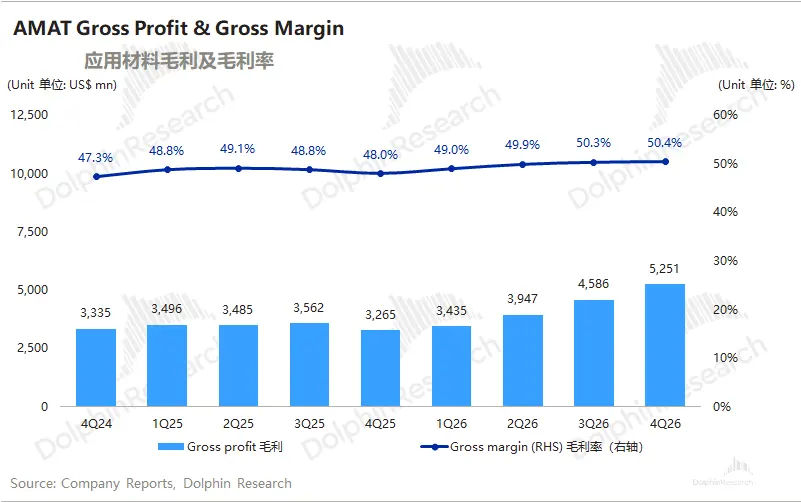
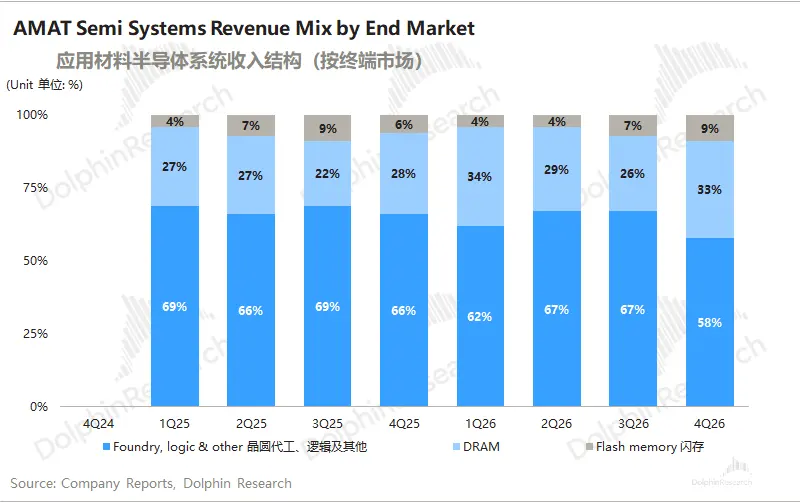
應用材料(AMAT.O)北京時間 2026 年 8 月 14 日早,美股盤後發佈 2026 財年第三季度財報(截至 2026 年 7 月),要點如下:1、核心數據:應用材料 AMAT 本季度收入 91.2 億美元,同比增長 25%,略好於市場預期(90.2 億美元),增長主要來自於 AI 算力基建的擴張,帶動了先進邏輯、DRAM、先進封裝設備等方面的需求增加。公司本季度毛利率 50.3%,環比提升 0.4pct...
應用材料(紀要):增速比之前展望更高,市場份額也會提升
四季度收入指引 102.5 億美元、同比增 51%,日曆年半導體系統增速從「超 30%」再度上調,但四季度毛利率只能持平在約 50.4%——擴產招人的 ramp 成本吃掉了量價紅利,同時公司按「2028 年季度系統出貨量翻倍」的口徑提前鋪產能。
AMAT(紀要):半導體設備全年增長 30% 以上,毛利率穩步向上
以下為海豚君整理的 應用材料 AMAT FY26 Q2 的財報電話會紀要,財報解讀請移步《Capex 狂飆在路上,應用材料 AMAT 能接住 “潑天富貴” 嗎?》一、$應用材料(AMAT.US) 財報核心信息回顧 1. 股東回報:本季度向股東返還 7.65 億美元,其中股息 3.65 億美元、股票回購 4 億美元。3 月宣佈將季度股息上調 15%,已實現此前設定的"每股股息翻倍"目標...
Capex 狂飆在路上,應用材料 AMAT 能接住 “潑天富貴” 嗎?
應用材料(AMAT.O)北京時間 2026 年 5 月 15 日早,美股盤後發佈 2026 財年第二季度財報(截至 2026 年 4 月),要點如下:1、核心數據:應用材料 AMAT 本季度收入 79 億美元,同比增長 11%,好於市場預期(77 億美元),增長主要來自於 AI 算力基建的擴張,帶動了先進邏輯、DRAM、先進封裝設備等方面的需求增加。$應用材料(AMAT.US) 本季度毛利率 49.9%,環比提升 0.9pct...
AMAT(紀要):半導體設備年增超 20%,強勁勢頭至 2027 年
以下是海豚君整理的關於應用材料 AMAT2026 財年第一季度財報電話會紀要,財報解讀請移步《應用材料 AMAT:Capex 大週期駕到,設備股春天來了!》應用材料 AMAT 交流核心信息:1)2026 年展望:半導體設備業務預計本自然年增長超過 20%,需求偏向下半年;NAND 與 ICAPS(持平)增長較慢。服務業務低雙位數增長率(11-15%)。客户潔淨室空間可用性是投資節奏調整的關鍵因素...
應用材料 AMAT:Capex 大週期駕到,設備股春天來了!
應用材料(AMAT.O)北京時間 2026 年 2 月 13 日早,美股盤後發佈 2026 財年第一季度財報(截至 2026 年 1 月),要點如下:1、核心數據:$應用材料(AMAT.US) 本季度收入 70 億美元,同比下滑 2%,符合市場預期(70 億美元),受去年同期半導體設備業務高基數的影響。不錯的是,本季度 DRAM 和服務業務收入實現兩位數增長。公司本季度毛利率 49%,環比提升 1pct,好於市場預期(48.4%)...
存儲爆火,AI Capex 應用材料終能雄起了?
海豚君在應用材料 AMAT 的上篇深度分析中,主要是梳理了公司的主要產品,以及在各細分設備賽道的地位。而在這篇中,將主要結合半導體制造廠資本開支情況,來對應用材料 AMAT 進行業績預期和價值估算。由於$應用材料(AMAT.US) 從事於半導體設備領域,位於半導體產業鏈的最上游。公司的客户主要都是晶圓製造廠,涵蓋邏輯類(台積電、英特爾等)和存儲類(三星、海力士等)。因而,對於應用材料 AMAT 的業績預測...