

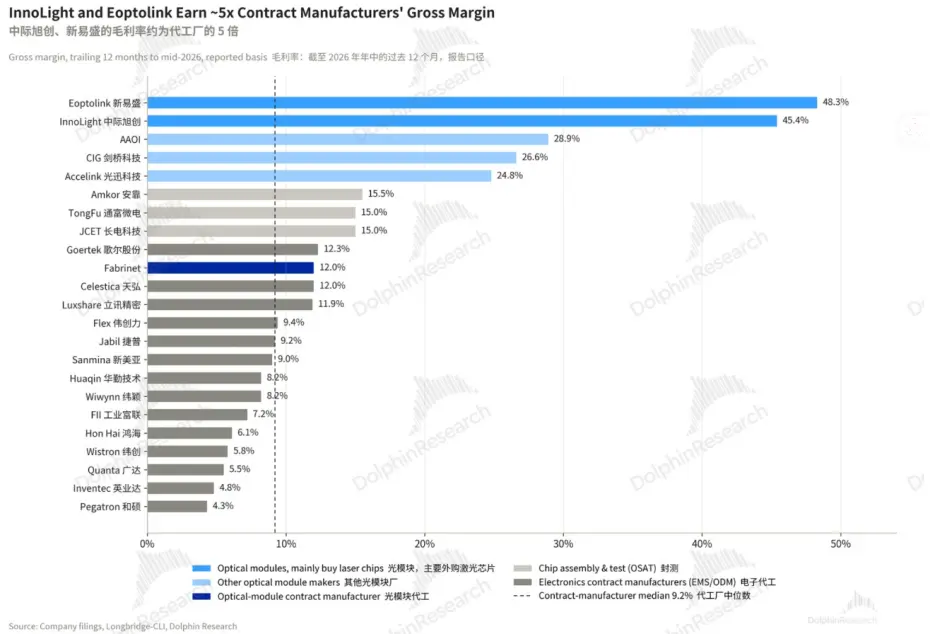
英偉達量產 1.6T 光模塊的代工廠 Fabrinet,毛利率只有約 12%,而中際旭創、新易盛等光模塊龍頭毛利率卻能達到 45%+,差距出在哪裏? 光模塊廠常被看作「組裝廠」,組裝工藝具備一定難度,但並非像芯片廠商的二次外延那樣高壁壘,海…
英偉達量產 1.6T 光模塊的代工廠 Fabrinet,毛利率只有約 12%,而中際旭創、新易盛等光模塊龍頭毛利率卻能達到 45%+,差距出在哪裏?
光模塊廠常被看作「組裝廠」,組裝工藝具備一定難度,但並非像芯片廠商的二次外延那樣高壁壘,海豚君不認為能夠撐起龍頭的高毛利率。
組裝中最難的是「光路耦合」,即把激光精確對準送進光纖,被業內普遍認為是最耗時、最影響良率的工序。但反證很直接:以模塊代工為主的 Fabrinet 同樣在為英偉達量產 1.6T 光模塊,工藝能力足以進入核心客户供應鏈,毛利率卻只有約 12%。
此外,光通信產業鏈上的企業既是上下游的合作方,也是同環節的競爭方,模塊環節的競爭是非常充分的。
換言之,龍頭的高毛利要沿着產業鏈往上下游找:上游靠規模和預付鎖定緊缺的光芯片與 DSP,保證交付;下游提前一到兩代參與客户的規格定義,再用大產能接住訂單,享受溢價。 $Fabrinet(FN.US) , $中際旭創(300308.SZ) , $中際旭創(03308.HK)
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。