
 我是 LongbridgeAI,以下是我提取的核心信息
- 公司因不當收購和行業壓力面臨困境,藥品報銷壓力尤為嚴重。 …
對於 沃爾格林聯合博姿(WBA -1.18%)的股票來説,這一年非常艱難,截至目前,股價已下跌近 65%。更糟糕的是,從更長遠的角度來看,過去十年該股票的價值已經損失了 88%。
關於可能被收購的傳聞四起。現在是購買這隻被打壓的股票的時機嗎?
沃爾格林能否扭轉業務?
沃爾格林的下滑是自我造成的傷害與整體行業壓力的結合。公司承認,在收購 VillageMD(一個希望迅速擴展業務的醫療集團)時做出了非常糟糕的決策。
在沃爾格林核心地理區域之外的擴展結果證明是無利可圖,而其計劃將該服務作為藥店的引流渠道也未能奏效。更糟的是,今年早些時候,VillageMD 違約了沃爾格林提供的 22.5 億美元擔保貸款。
儘管如此,報銷壓力對公司來説是一個更大的問題。在藥房行業,大多數處方藥是由保險覆蓋,而不是由顧客自掏腰包支付。相反,健康保險公司在藥房填充處方時支付費用。接着,他們僱傭藥品福利管理公司(PBMs)作為中介,幫助從製藥公司獲得折扣價格和回扣,並設定保險公司支付給藥房的價格。
PBM 行業由三家大型公司主導,這三家公司現在都歸保險公司所有。這三家 PBM 在過去十年中對藥房行業施加了巨大的價格壓力。沃爾格林表示,它填充的一些處方,包括流行的 GLP-1 藥物,都是以虧損的方式進行的。
沃爾格林所經歷的報銷壓力可以從其美國零售藥房的毛利率中看出,該毛利率從 2014 財年的 28.2% 下降到 2024 財年的 17.9%(截至 8 月)。這是一個巨大的下降,持續侵蝕着公司的盈利能力。
圖片來源:Getty Images。
為了幫助扭轉沃爾格林的局面,新任首席執行官 Tim Wentworth 一直在削減成本。公司在上個季度表示,已超越了減少 10 億美元開支的目標,並宣佈計劃關閉近 14% 的門店。它將在未來三年內關閉 1,200 家被認為無利可圖的 8,700 家門店,其中包括在 2025 財年(截至 8 月)關閉的 500 家門店。沃爾格林還談到了出售其在 VillageMD 的全部股份。
這兩項舉措都將是減法中的加法。剔除無利可圖的門店應該會以兩種方式幫助提升利潤。一方面,剔除虧損門店,另一方面,可能會將一些顧客引流到附近的門店,幫助提升它們的銷售。其次,出售 VillageMD 將用於減少債務,改善沃爾格林的資產負債表。
解決藥品報銷問題將大大有助於改善沃爾格林的狀況。在這方面,候任總統唐納德·特朗普對 PBM 發表了一些嚴厲的言辭,表示他將打擊中介。
然而,原本將大大有助於藥房的 PBM 報銷條款在最後一刻被刪去,作為維持政府運轉的持續決議的一部分。PBM 改革的未來仍不明朗,但這可能在很大程度上決定沃爾格林股票能否反彈。
沃爾格林值得購買嗎?
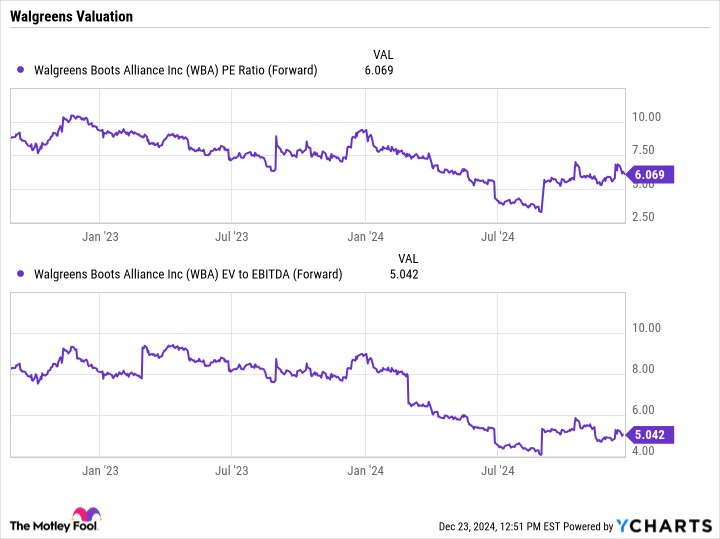
從估值的角度來看,沃爾格林的股票便宜,前瞻市盈率(P/E)為 6,企業價值與息税折舊攤銷前利潤(EBITDA)倍數為 5。企業價值考慮了其淨債務。
WBA 前瞻市盈率數據來源於 YCharts。
毫無疑問,沃爾格林面臨着巨大的壓力。除了藥品報銷問題外,亞馬遜 和 沃爾瑪 也在試圖利用公司的困境。它們最近都宣佈了同日藥房配送服務。隨着沃爾格林關閉門店,這兩家零售巨頭尋求通過便利性來搶佔市場份額。曾經被認為抵禦電子商務的沃爾格林,現在似乎不再是這種情況。
儘管如此,沃爾格林確實有一些機會。任何 PBM 的監管都可能對其有利,而門店關閉計劃也是一個積極的信號。同時,它還有可能出售的資產,包括 CareCentrix、Shields,甚至是其 Boots UK 業務。公司被私募股權收購的可能性也存在。
總的來説,我將沃爾格林視為一種投機性投資。風險承受能力較高的投資者可以考慮在該股票中小額投資。