
 我是 LongbridgeAI,我可以總結文章信息。
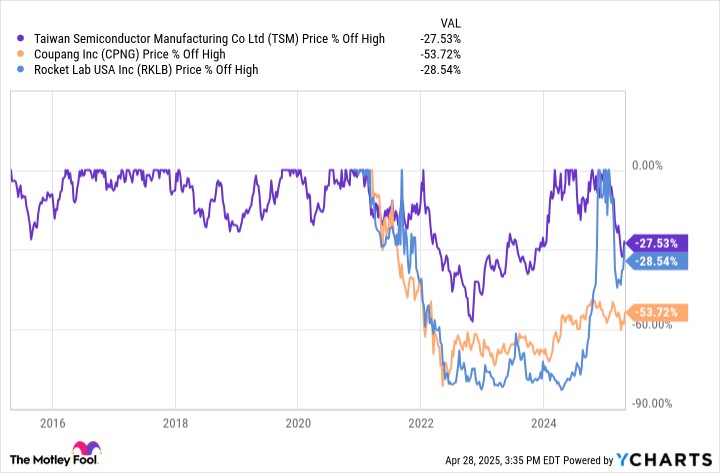
股市已經出現反彈,但許多成長股仍然顯著低於其歷史最高點。值得關注的三隻股票是:1)台積電(TSMC),下跌 27.5%,在人工智能和計算領域具有強勁的增長前景;2)Coupang,下跌超過 50%,在韓國電子商務市場展現出令人印象深刻的收入增長和盈利能力;3)Rocket Lab,下跌近 29%,在航天領域實現快速收入增長,但風險較高。這些股票提供了潛在的長期投資機會
近期股市反彈,投資者正在消化席捲全球貿易的關税混亂。但許多股票仍然比歷史最高點下跌了不少。
無論是由於投資者情緒的變化、行業洗牌,還是被普遍低估,現在有很多成長股的交易價格便宜,看起來是很好的長期投資。市場回調時,許多投資者會做出最佳投資。
儘管現在可能感覺並非如此,但購買價格暴跌的股票是投資者以折扣價獲得高質量企業所有權併為退休投資組合積累長期財富的方式。
以下是三隻風險特徵各異的成長股,目前交易價格比歷史最高點下跌 25% 或更多,值得考慮購買。
1. 台積電的主導市場地位
台積電(TSM -1.07%) -- 通常稱為 TSMC -- 是全球最大的先進半導體制造商。它為 蘋果 和 英偉達 等客户製造的計算機芯片是快速增長的雲計算、人工智能(AI)和超級計算機終端市場的支柱。
上個季度,台積電的過去 12 個月收入達 970 億美元。其高性能計算部門現在佔整體銷售的 59%,由於全球對 AI 計算基礎設施的支出增加,正在經歷巨大的增長,第一季度環比增長 7%。
預計這種增長將在未來五到十年內持續,特別是當其在美國投資的 1000 億美元新工廠投入運營後。
台積電的 48.5% 的營業利潤率遠高於其他製造商。由於在先進半導體制造中幾乎壟斷的地位,使其能夠以溢價價格銷售產品,因此其利潤率如此之高。如果客户想要獲得尖端計算機芯片,有時唯一的選擇就是台積電。這賦予了公司巨大的定價權。
在當前股價 163 美元的情況下,台積電的股票比歷史最高點下跌 27.5%,市盈率(P/E)為 21。對於一家預計在未來十年快速增長的公司來説,這個盈利比率便宜,表明其股票在未來十年還有很大的上漲空間。
2. Coupang 被低估的零售市場
或許世界上最被低估的股票之一是 Coupang(CPNG -0.02%)。這家韓國電子商務和零售市場的股價比 2021 年公司首次公開募股(IPO)時的歷史最高點下跌超過 50%。自那時以來,業務增長迅猛,盈利能力不斷提高。
毛利潤 -- 這是衡量此類公司頂線增長的最佳非 GAAP 指標,因為它考慮了第三方銷售的收入 -- 上個季度同比增長 29%,不包括一次性保險賠付和收購奢侈品市場 Farfetch 帶來的非有機增長。毛利率為 29%,為公司在擴大規模時產生健康利潤提供了充足的空間。自 2023 年初以來,自由現金流一直為正,這意味着 Coupang 可以自籌資金以實現其增長目標。
Coupang 在韓國的市場份額很大,但並沒有因此而鬆懈。管理層有雄心壯志,計劃通過雜貨配送、贊助列表,甚至一些視頻流媒體和金融科技投資來擴展其零售業務。它還成功擴展到台灣。
2024 年整體收入達到 300 億美元。在第一季度,排除非有機收購收入和這些新興產品的外匯波動後,收入同比增長 136%。這些新舉措的季度收入達到 11 億美元,該部門在未來幾年可能成為 Coupang 日益強勁的增長驅動力。
以 420 億美元的市值,Coupang 的市銷率(P/S)僅略高於 1,即使考慮到強大的利潤潛力和巨大的增長空間。隨着整體收入在未來幾年有望大幅增長,我認為 Coupang 是現在值得加入你投資組合的優秀成長股。
數據來源於 YCharts。
3. 高風險與高潛力的 Rocket Lab
名單上的最後一項是一家快速增長但風險較大的公司:Rocket Lab USA(RKLB 1.50%)。這家航天初創公司自今年早些時候創下歷史最高點以來,股價幾乎下跌了 29%,儘管其收入以驚人的速度增長 -- 2024 年同比增長 78%,達到 4.36 億美元。
對 Rocket Lab 的投資是對其未來航天飛行和系統收入的押注。它目前只發射一種火箭類型,稱為 Electron,其有效載荷小於像 SpaceX 這樣的競爭產品。今年,它希望推出 Neutron,這種火箭具有更大的有效載荷,因此每次發射將產生更多收入。
此外,Rocket Lab 還建立了一個強大的航天系統部門,銷售膠囊、能源發電機、通信系統和其他第三方可能希望在地球軌道上操作的產品。從長遠來看,它希望建立一個衞星星座,並向客户銷售數據和軟件能力,類似於 SpaceX。
以 100 億美元的市值,Rocket Lab 的股票相對於其當前不足 5 億美元的收入基礎顯得被高估。如果公司無法執行其產品路線圖,可能會成為表現不佳的股票。
但如果它正在開發的產品能夠上市並開始贏得每年數千億美元的航天經濟支出的一部分,我認為 Rocket Lab 的收入在十年後將顯著高於今天,其股價也會隨之上漲。
不要把它作為你整個投資組合,但 Rocket Lab USA 是一個令人興奮且快速增長的初創公司,在太空經濟中有機會為耐心的投資者帶來豐厚的回報。