
 我是 LongbridgeAI,我可以總結文章信息。
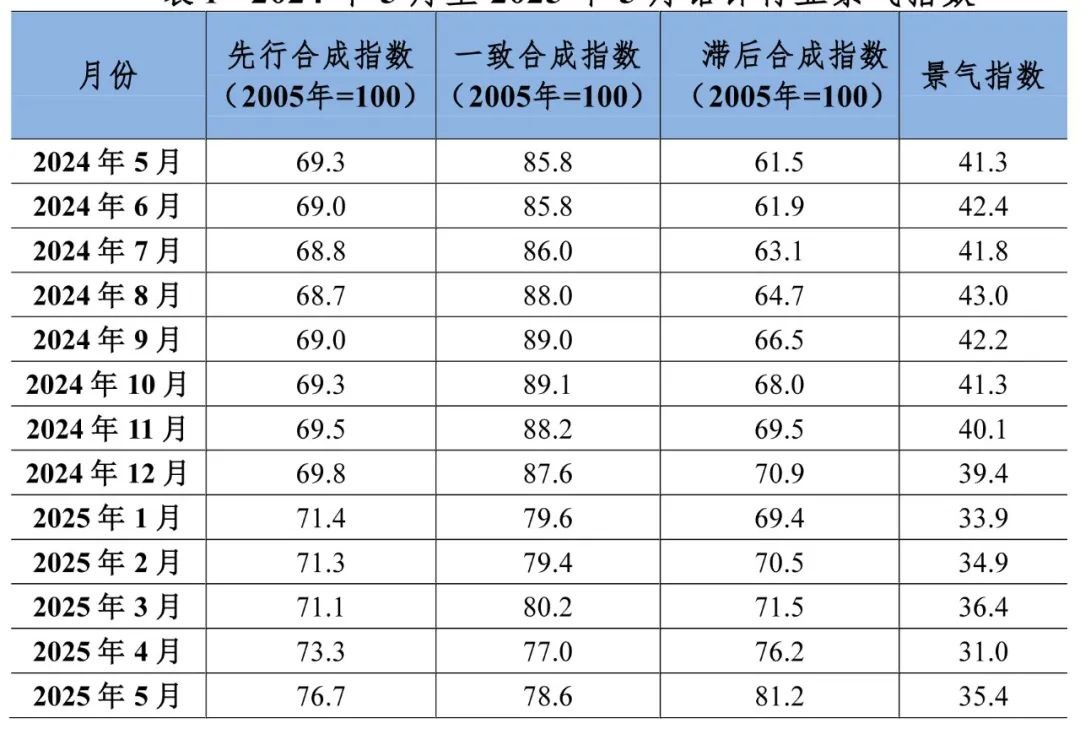
5 月份,中國鉛鋅產業月度景氣指數為 35.4,較 4 月份上升 4.4 個點,顯示出企穩回升的態勢。各分項指標多數向好,市場供需關係逐步改善。先行指數為 76.7,創 2024 年以來新高,預示短期內行業景氣度可能向好。整體來看,鉛鋅產業具備穩定發展的基礎。
智通財經 APP 獲悉,中國有色金屬工業協會發布的 5 月中國鉛鋅產業月度景氣指數報告中,中國鉛鋅產業月度景氣指數監測模型結果顯示,5 月份,中國鉛鋅產業月度景氣指數為 35.4,較 4 月份上升 4.4 個點,位於 “正常” 區間運行,呈現企穩回升態勢,各分項指標多數向好,市場供需關係逐步改善。先行指數為 76.7,較 4 月份上升 3.3 個點,創 2024 年以來新高。先行指數反映了未來一段時間內行業景氣度的可能走向,先行合成指數上升表明鉛鋅行業具備穩定發展的基礎,且整體處於相對穩定的水平。
近 13 個月中國鉛鋅產業景氣指數
景氣指數回升 至 “正常” 區間中部
5 月份,中國鉛鋅產業月度景氣指數為 35.4,較 4 月份上升 4.4 個點,重回 “正常” 區間中部,呈現企穩回升態勢,各分項指標多數向好,市場供需關係逐步改善。中國鉛鋅產業月度景氣指數運行趨勢如圖 1 所示。
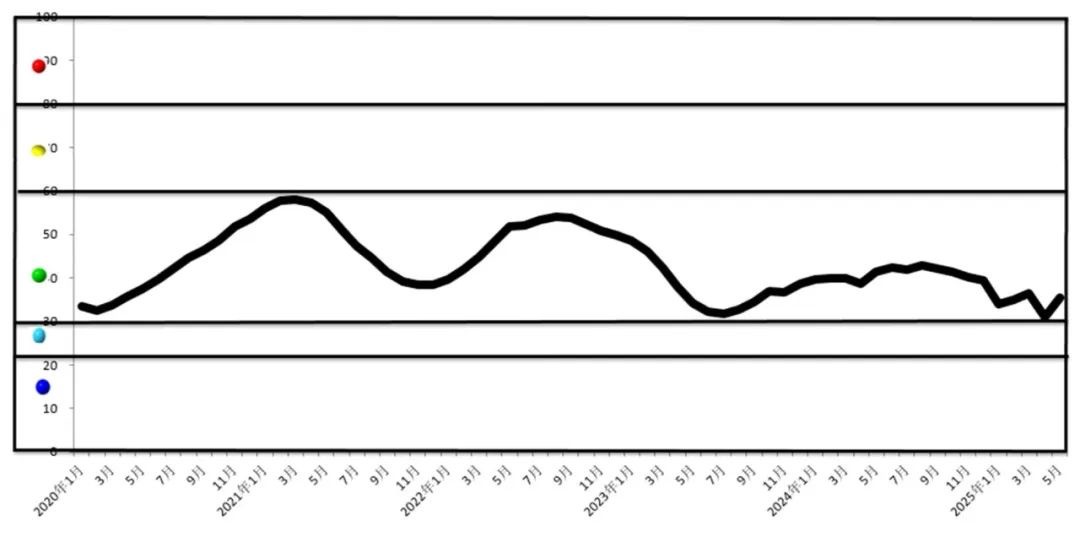
圖 1 中國鉛鋅產業月度景氣指數趨勢圖
由中國鉛鋅產業月度景氣具體指標可見(圖 2),5 月份,構成景氣指數的 9 項指標均位於 “正常” 區間運行。其中,鉛鋅礦進口指數、固定資產投資指數等指標表現積極,反映出鉛鋅產業鏈上下游的活躍度有所提升。
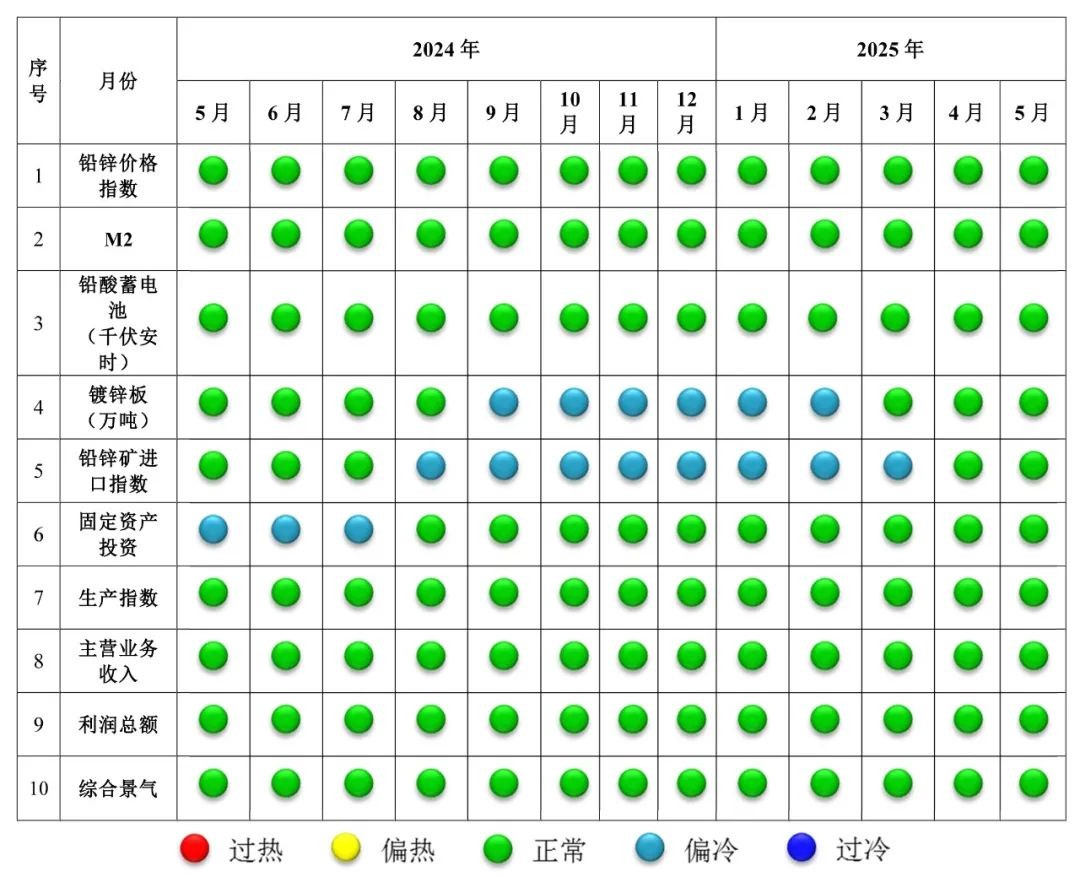
圖 2 中國鉛鋅產業景氣信號燈圖
先行指數顯著上升 預示短期向好
5 月份,中國鉛鋅產業先行指數為 76.7,較 4 月份上升 3.3 個點,創 2024 年以來新高。先行指數反映了未來一段時間內行業景氣度的可能走向,先行合成指數上升表明鉛鋅行業具備穩定發展的基礎,且整體處於相對穩定的水平。
分項指標分析
一是鉛鋅市場價格有所回落。5 月份,LME 鉛鋅價格指數較 4 月份下降 8.8 個點。受國際市場投機資金擾動及國際消費復甦緩慢影響,鉛鋅價格短期承壓,但終端補庫需求逐步啓動,底部支撐較強。
二是 M2(貨幣供應量)穩步上升。5 月份,貨幣供應量指數為 55.2,較 4 月份增加 2.7 個點,基本保持平穩增長態勢,未出現大幅波動,貨幣政策環境對鉛鋅產業發展的支持力度穩定。
三是鉛酸蓄電池產量明顯回升。5 月份,鉛酸蓄電池產量指數較 4 月份上升 23.6 個點。隨着傳統消費旺季到來,電動車、備用電源等領域的需求顯著增長。
四是鍍鋅板產量保持穩定。5 月份,鍍鋅板產量指數與 4 月份基本持平,表明下游相關行業對鍍鋅板的需求保持穩定。基建項目加速落地,帶動鋼結構、管材等領域用鋅量增長,抵消了房地產行業低迷的部分影響,鍍鋅板市場供需格局維持平衡。
五是鉛鋅礦進口指數持續上升。5 月份,鉛鋅礦進口指數為 139.1,連續 3 個月上升,同比增長 28.6 個點。國內冶煉廠為應對原料緊張局面,加大了對海外鉛鋅精礦的採購力度,從澳大利亞、秘魯等主產國的進口量顯著增加,保障了精鉛鋅生產的連續性。
六是固定資產投資小幅回暖。5 月份,固定資產投資指數較 4 月份上升 12.3 個點,結束了連續 2 個月的回落趨勢。企業加大了對環保治理、智能化改造的投入力度,部分再生鉛鋅項目啓動建設,行業信心逐步恢復。
七是生產指數略有回落,但整體穩健。5 月份,生產指數較 4 月份下降 18.1 個點,部分鉛鋅礦山進入季節性檢修期,精礦產量小幅下降。但冶煉端保持穩定,精鉛鋅產量同比仍有所增長,滿足了國內消費需求。
八是行業營收和利潤指數均有所上升。5 月份,主營業務收入指數較 4 月份上升 16.7 個點,顯示鉛鋅行業整體營收狀況顯著改善;利潤總額指數較 4 月份上升 1.4 個點,成本控制和產品結構優化成效顯現,企業虧損面逐步縮小。
在國民經濟穩增長政策持續發力下,預計 2025 年二季度,鉛鋅產業景氣指數將繼續在 “正常” 區間運行,行業有望實現温和復甦。但需密切關注國際市場波動風險、消費復甦進度等因素對產業的影響,及時把握 “雙碳” 目標下再生鉛鋅產業發展機遇,加大廢鉛酸蓄電池回收體系建設力度,提升資源循環利用水平。