
 我是 LongbridgeAI,我可以總結文章信息。
截至 2025 年 9 月,擁有高內部持股的亞洲成長型公司因其能夠將管理層利益與股東價值對齊而吸引了投資者的關注。值得注意的公司包括潼關黃金集團(30.1% 內部持股,29.5% 盈利增長)、Seers Technology(33.9%,84.6%)和富臨精工(11.8%,50.7%)。湖南美華智能製造和廣東創世紀智能裝備集團的盈利增長預測也分別為 28% 和 31.6%,顯示出良好的前景。然而,這些公司在股價估值方面仍然存在擔憂
隨着全球市場在利率預期和技術進步的背景下進行調整,亞洲經濟體正經歷一系列獨特的動態。在這種背景下,亞洲高內部持股的成長型公司為尋求管理層利益與股東價值一致性的投資者提供了引人注目的機會。
亞洲高內部持股的十大成長型公司
| 名稱 | 內部持股 | 收益增長 |
| 潼關黃金集團 (SEHK:340) | 30.1% | 29.5% |
| Techwing (KOSDAQ:A089030) | 19.1% | 63.9% |
| Seers Technology (KOSDAQ:A458870) | 33.9% | 84.6% |
| 三養食品 (KOSE:A003230) | 11.7% | 28.6% |
| Oscotec (KOSDAQ:A039200) | 12.7% | 104.1% |
| Novoray (SHSE:688300) | 23.6% | 30.3% |
| 老鋪黃金 (SEHK:6181) | 35.5% | 33.9% |
| 金迴路電子 (TWSE:2368) | 31.4% | 35.2% |
| 富臨精工 (SZSE:300432) | 11.8% | 50.7% |
| Ascentage Pharma Group International (SEHK:6855) | 12.8% | 91.9% |
點擊這裏查看我們高內部持股的快速成長亞洲公司篩選器中的 615 只股票的完整列表。
在這裏,我們重點介紹我們獨家篩選器中的幾家最受歡迎的公司。
湖南美華智能製造 (SHSE:603319)
Simply Wall St 成長評級: ★★★★☆☆
概述: 湖南美華智能製造有限公司在智能製造領域運營,市值為 154.2 億人民幣。
運營: 不幸的是,您分享的文本中沒有提供湖南美華智能製造有限公司的收入細分信息。
內部持股: 27.9%
收益增長預測: 每年 28.0%。
湖南美華智能製造的收益增長顯著,預計年增長率為 28%,超過中國市場的 26.6%。儘管收入增長率為 17.8%,但仍高於市場平均水平 14%。最近的收益顯示淨收入增加至 1.0111 億人民幣,持續運營的每股收益穩定在 0.44 人民幣。然而,股東在過去一年中面臨稀釋,其股價最近波動較大。
- 點擊探索我們在湖南美華智能製造收益增長報告中的詳細發現。
- 根據我們最近的估值報告,湖南美華智能製造的交易價格似乎超出了其估計價值。
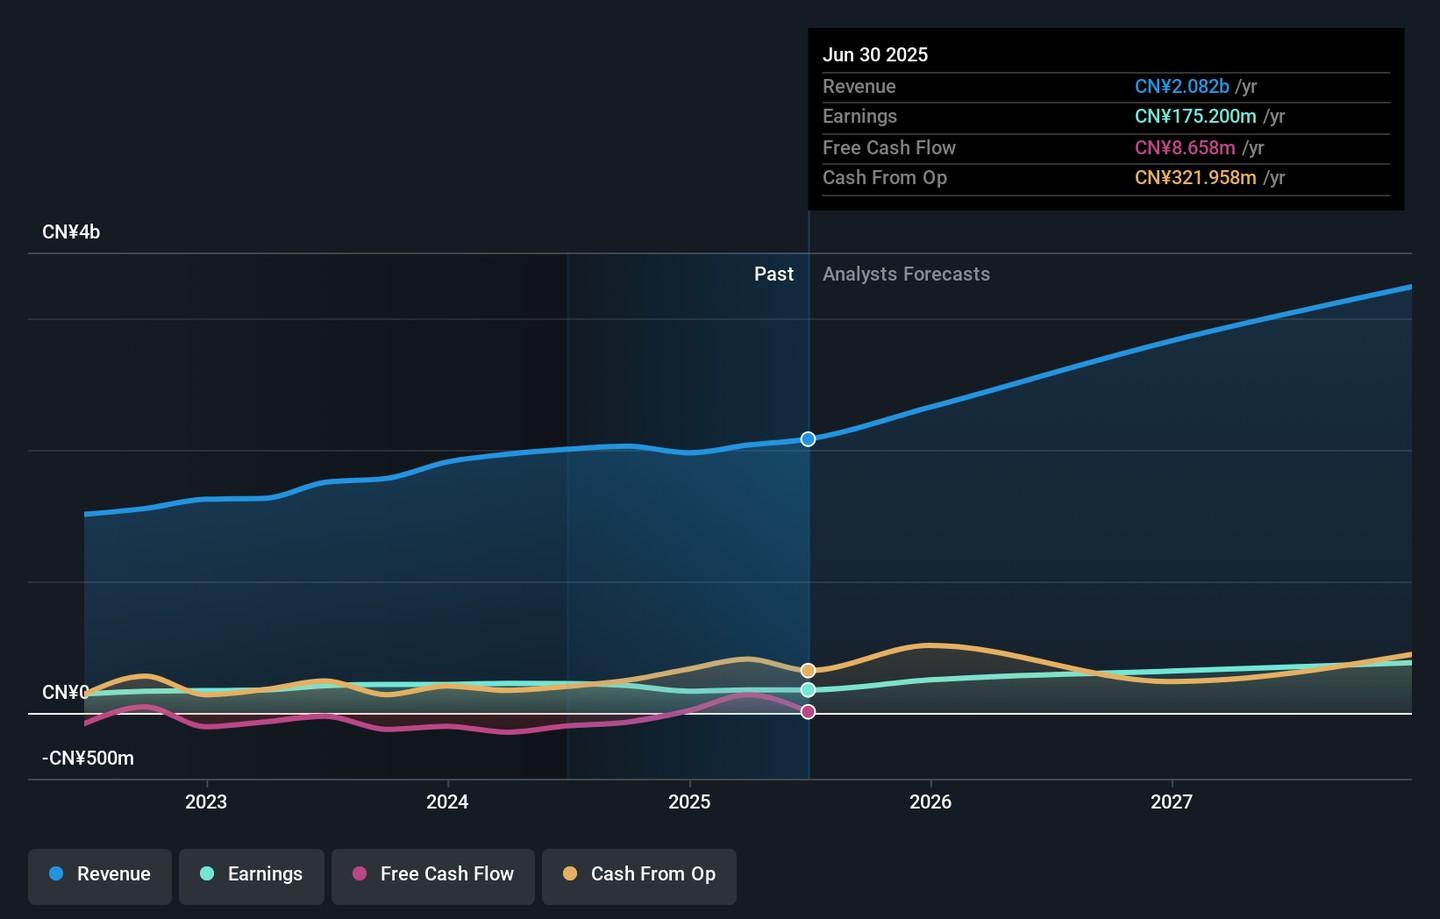
SHSE:603319 截至 2025 年 9 月的收益和收入增長
廣東創世紀智能裝備集團 (SZSE:300083)
Simply Wall St 成長評級: ★★★★☆☆
概述: 廣東創世紀智能裝備集團有限公司,市值為 184.3 億人民幣,專注於高端智能裝備的研發、生產和銷售。
運營: 廣東創世紀智能裝備集團有限公司通過其在中國的高端智能裝備業務運營產生收入。
內部持股: 17.9%
收益增長預測: 每年 31.6%。
廣東創世紀智能裝備集團的收益增長顯著,預計年增長率為 31.6%,超過中國市場的平均水平。收入增長也預計將以每年 16.1% 的速度超過市場。最近對公司章程的修訂表明積極的治理調整,而最近的結果顯示淨收入從去年 1.5823 億人民幣上升至 2.3319 億人民幣,突顯出在進行總計 1.1829 億人民幣的股票回購的情況下,強勁的財務表現。
- 在我們的收益增長報告中更詳細地瞭解廣東創世紀智能裝備集團的潛力。
- 我們的綜合估值報告提出,廣東創世紀智能裝備集團的定價可能高於其財務狀況所能證明的水平。
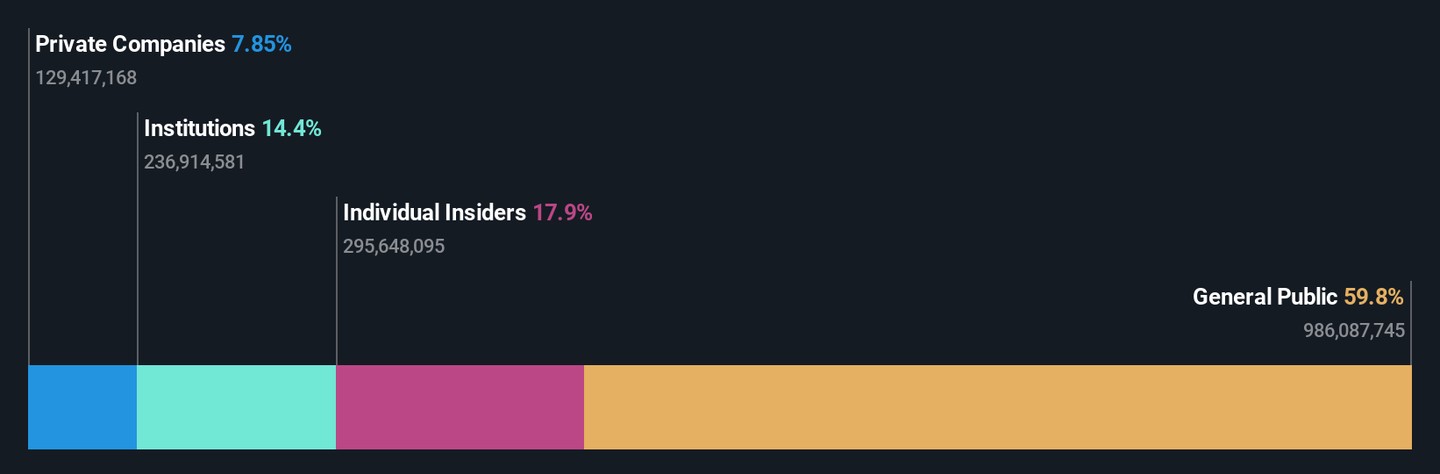
SZSE:300083 截至 2025 年 9 月的持股結構
富臨精工 (SZSE:300432)
Simply Wall St 成長評級: ★★★★★★
概述: 富臨精工有限公司專注於汽車發動機零部件的研發、生產和銷售,市值為 279 億人民幣。
運營: 富臨精工有限公司的收入主要來自其在中國的汽車發動機零部件的研發、生產和銷售活動。
內部持股: 11.8%
收益增長預測: 每年 50.7%。
富臨精工展現出強勁的財務表現,最近半年的收入達到 58.1 億人民幣,較去年 3.59 億人民幣增長,淨收入從 1.3176 億人民幣增加至 1.7446 億人民幣。預計該公司將實現超過 50% 的顯著收益增長,超過中國市場平均水平 26.6%。儘管有這樣的增長軌跡,其 0.44% 的股息收益率並未得到自由現金流的良好支持。
- 在這裏通過我們的綜合分析師估計報告深入瞭解富臨精工的複雜性。
- 我們編制的估值報告表明,富臨精工當前的價格可能被高估。
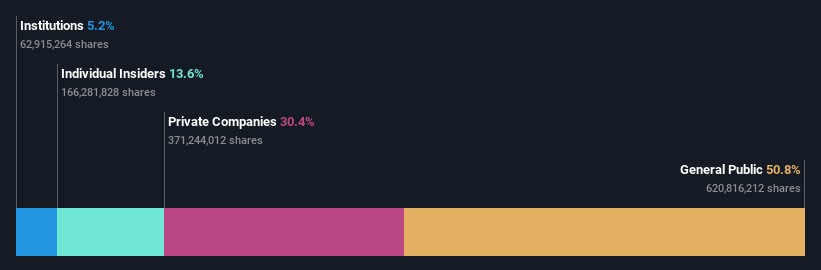
SZSE:300432 截至 2025 年 9 月的持股結構
利用機會
- 開始您的投資之旅,訪問我們 615 家高內部持股快速成長亞洲公司的選擇。
- 對其他選擇感到好奇?癌症的終結?這 29 只新興的人工智能股票正在開發技術,以便早期識別像癌症和阿爾茨海默病這樣的改變生活的疾病。
這篇來自 Simply Wall St 的文章具有一般性。我們提供的評論基於歷史數據和分析師預測,僅使用無偏見的方法,我們的文章並不旨在提供財務建議。 它不構成買入或賣出任何股票的推薦,也未考慮您的目標或財務狀況。我們的目標是為您提供以基本數據驅動的長期分析。請注意,我們的分析可能未考慮最新的價格敏感公司公告或定性材料。Simply Wall St 在提到的任何股票中均沒有持倉。該分析僅考慮內部人士直接持有的股票,不包括通過其他工具(如公司和/或信託實體)間接持有的股票。所有預測的收入和收益增長率均以年化(每年)增長率的形式表示,時間範圍為 1-3 年。