
 我是 LongbridgeAI,以下是我提取的核心信息
繼 2025 年錄得強勁表現後,中國股市在 2026 年能否 “再一次飛躍”?
據追風交易台消息,11 月 17 日,瑞銀髮布的最新研報《2026 年中國股票策略展望:再一次飛躍?》認為,明年中國市場有望延續 2025 年的積極勢頭。
該行預測 MSCI 中國指數到 2026 年底將達到 100 點,較報告發布時的收盤價約有 14% 的上漲潛力。同時,恒生指數的目標位被設定在 23000 點,約有 13% 的上漲潛力。
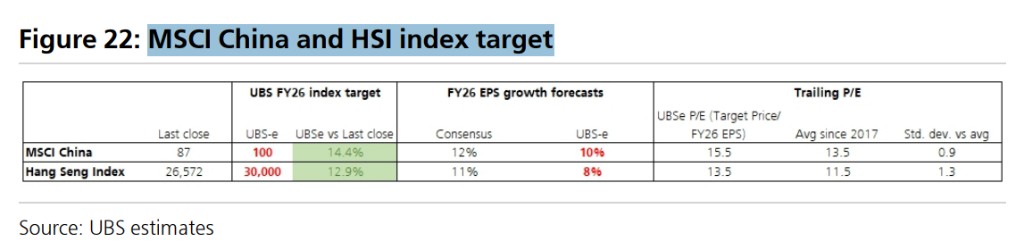
報告指出,2026 年的市場驅動力將與 2025 年有所不同。雖然 AI 創新、寬鬆的政策環境、全球經濟增長改善以及國內外投資者的資金流入等積極因素將延續,但它們對估值倍數的提振作用可能不及今年。市場的焦點將轉向企業盈利能力的實質性改善。
策略層面,瑞銀做出了顯著調整。報告稱,由於高股息股票的收益率已被壓縮,該行正將這類股票移出推薦組合,轉而增持部分 “出海” 概念股。這些公司在今年的關税不確定性中 “展現出了利潤和盈利的韌性”。同時,瑞銀繼續看好互聯網、科技硬件和券商板塊。
儘管前景樂觀,瑞銀也明確指出了主要風險。報告強調,“全球 AI 相關股票的回調” 是可能拖累中國科技股的主要因素。不過,分析師認為,鑑於中國 AI 股票與全球同行的關聯度較低且估值更具吸引力,其潛在影響可能會得到緩衝。
盈利增長成關鍵引擎,瑞銀預測 MSCI 中國上漲 14%
瑞銀對 2026 年中國股市的樂觀看法,核心邏輯在於盈利增長將接替估值修復,成為市場上漲的主要動力。該行設定的 MSCI 中國指數 100 點目標,其背後是 “基於 15.5 倍的 2026 財年預期市盈率和 10% 的盈利增長”。
這一預測基於一系列核心假設。首先,在盈利層面,瑞銀預計 2026 年 MSCI 中國指數成分股的營收將增長 5%,與該行對名義 GDP 增速的預測基本一致;而每股盈利 (EPS) 增速將達到 10%。這一 10% 的增長不僅來自 “反內卷” 帶來的利潤修復,還得益於企業資本開支下降帶來的折舊與攤銷費用減少,瑞銀預計僅後者就能為 MSCI 中國的 EPS 帶來約 1 個百分點的提振。
其次,在估值層面,瑞銀預計市場將有 4% 的估值提升。這部分重估的動力主要來自三方面的資金流入:國內機構投資者、因低利率環境而尋求更高回報的散户投資者,以及尋求多元化和相對廉價資產的海外機構投資者。
報告認為,當前中國市場的多項積極因素將繼續在 2026 年支撐市場,包括:
- 創新: 尤其是在人工智能(AI)領域,中國是美國以外少數能提供廣泛 AI 投資機會的市場之一。
- 寬鬆政策:對企業和資本市場的支持性政策將延續。
- 充裕流動性: 持續的財政擴張和寬鬆的貨幣政策環境。瑞銀預計,2026 年全球經濟增長將加速至 3.1%,同時美聯儲將降息 50 個基點,中國央行也可能降息 20 個基點,共同營造有利環境。
- 潛在資金流入: 來自境內外機構投資者的資金流入。
瑞銀預計,2026 年上市公司營收增長 5%,與該行對名義 GDP 增速的預測基本一致。
“反內卷” 成盈利關鍵
在眾多驅動因素中,瑞銀特別強調了 “反內卷” 對企業盈利的提振作用。報告指出,儘管宏觀經濟面臨挑戰,但旨在緩解行業無序價格競爭的 “反內卷” 措施,正成為改善企業盈利前景的關鍵因素。
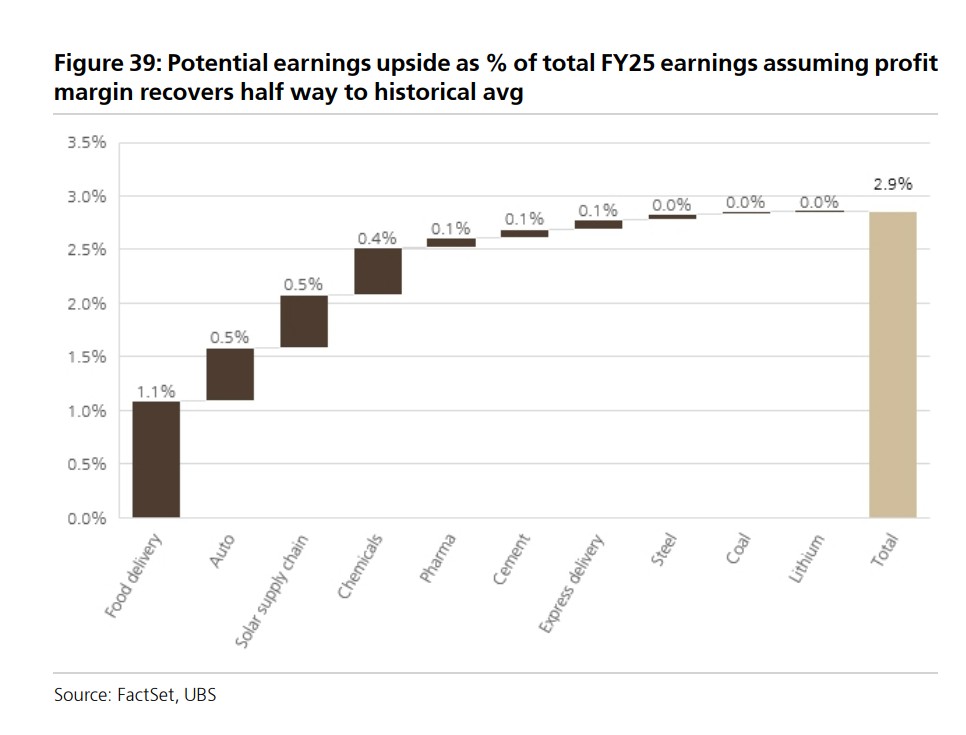
報告觀察到,在太陽能、鋰電池、快遞和航空等行業,已經出現了行業價格回升的 “早期跡象”。瑞銀量化分析稱,假設這些 “內卷” 相關行業的利潤率能夠恢復到歷史平均水平的一半,就可能為 MSCI 中國的整體每股盈利帶來 “3 個百分點的提振”。
報告認為,隨着更多與 “反內卷” 相關的政策指引在未來 1-2 年內推出,相關行業的利潤率正常化和估值提升將帶來偏向於上行的回報。
“出海” 也成新焦點
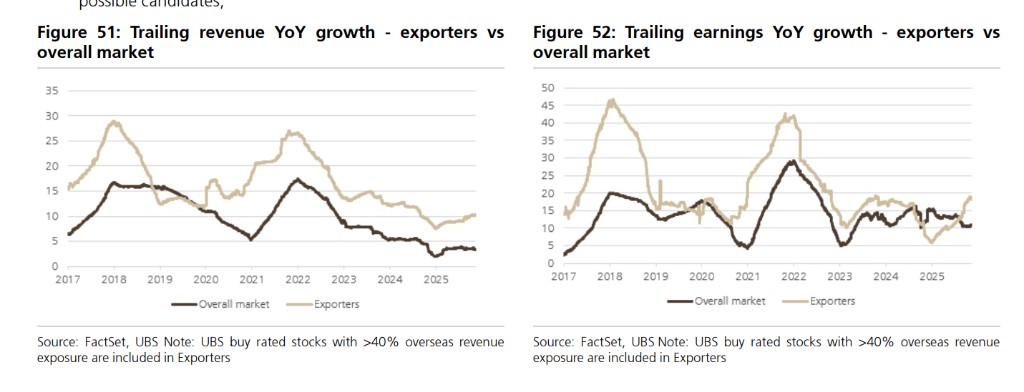
該行在看好受益於 “反內卷” 和全球能源轉型需求的太陽能等板塊的同時,強調需關注利潤和盈利在關税不確定性下依然表現出韌性的部分 “出海”(going abroad) 個股,特別是那些海外收入佔比超過 40% 的高質量出口商。
原因是許多高股息股票的收益率經過前幾年的上漲已被壓縮,例如 “已無法找到能夠提供 6% 或更高股息收益率的金融股”。
相比之下,部分高質量出口商的 “營收和盈利增長在 2025 年出現加速,並超過了市場整體水平”。報告預計 2026 年全球經濟將加速增長,這也為 “出海” 策略提供了有利的宏觀背景。
科技股仍受青睞,但需警惕全球 AI 回調風險
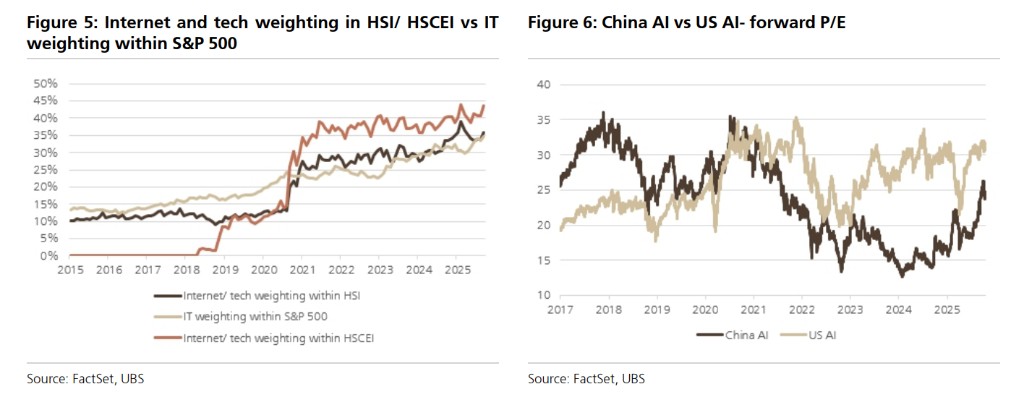
科技和互聯網板塊依然是瑞銀在 2026 年看好的領域。報告認為,中國是 “除美國之外少數能提供如此廣泛投資機會的市場之一”,對尋求多元化的全球投資者具有吸引力。此外,中國 AI 股票相對於美國同行仍存在估值折價。
對於 A 股和 H 股的選擇,瑞銀表示沒有強偏好,但指出了兩者不同的驅動力:H 股被視為佈局中國 AI 平台和應用 “最優質且最便宜” 的渠道,並受益於外資和南向資金流入;而 A 股則可能從零售資金流入中獲得更多流動性,其盈利也可能更多地從 “反內卷” 中受益。
然而,報告將 “全球 AI 相關股票的回調” 列為中國市場的主要下行風險。瑞銀分析,自 2025 年初以來的市場反彈主要由 AI 主題和創新驅動,一旦全球 AI 投資情緒減弱,可能導致中國市場出現估值下調。
不過,瑞銀也提出了三大緩衝因素:
- 中國 AI 股票與美股等全球科技股的 “關聯度低於韓國等其他新興市場”。
- 科技領域的 “國內替代進程不太可能受到任何全球科技放緩的阻礙”。
- “中國科技股的估值仍低於全球同行”。
報告還通過情景分析指出,在最壞的 “AI 泡沫破裂”(AI bust)情景下,市場估值可能回到 2025 年初 AI 熱潮之前的水平。
~~~~~~~~~~~~~~~~~~~~~~~~
以上精彩內容來自追風交易台。
更詳細的解讀,包括實時解讀、一線研究等內容,請加入【追風交易台▪年度會員】
風險提示及免責條款
市場有風險,投資需謹慎。本文不構成個人投資建議,也未考慮到個別用户特殊的投資目標、財務狀況或需要。用户應考慮本文中的任何意見、觀點或結論是否符合其特定狀況。據此投資,責任自負。